Hive Digital Technologie, korrekt HIVE Digital Technologies Ltd., ist ein kanadisches Unternehmen mit zwei Geschäften unter einem Dach: Es schürft Bitcoin in eigenen Rechenzentren, vor allem in Paraguay, und vermietet über die Tochter BUZZ HPC Rechenleistung auf Nvidia-Grafikprozessoren an KI-Kunden. Die Aktie notiert an der Nasdaq und in Kanada, eine Dividende zahlt das Unternehmen nicht. Wer wissen will, was hier wirklich Geld verdient, muss zwei völlig unterschiedliche Kostenstrukturen auseinanderhalten.
Was Hive Digital Technologie heute wirklich betreibt
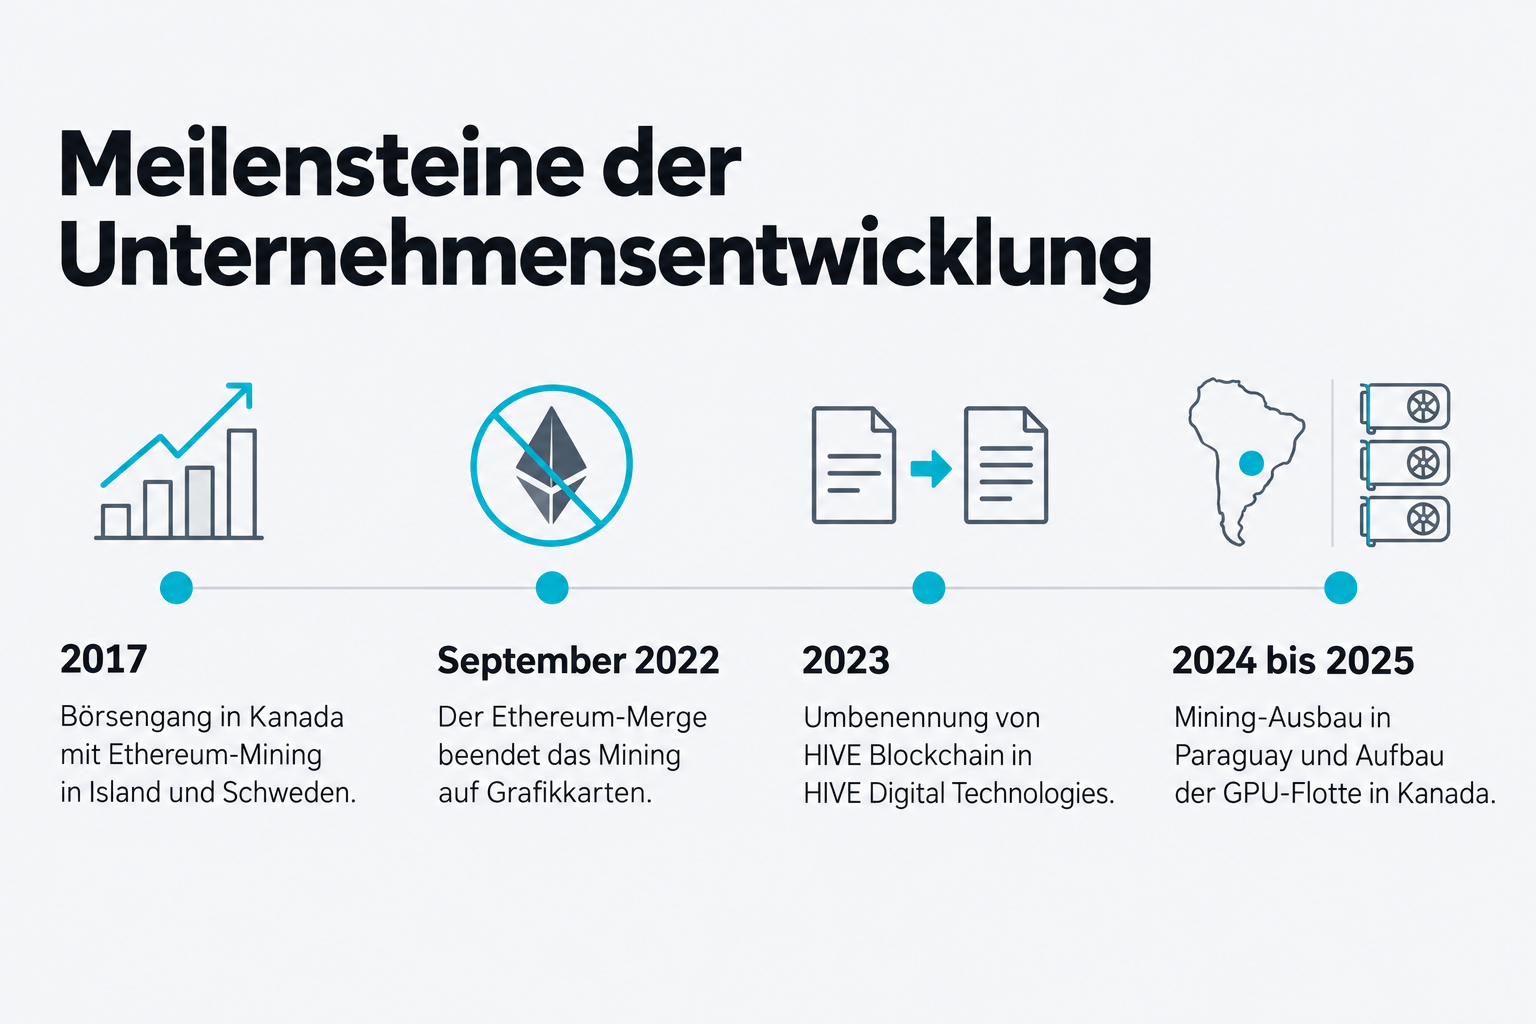
Das Unternehmen ging 2017 in Kanada an die Börse und galt damals als erster börsennotierter Krypto-Miner überhaupt. Der Start erfolgte mit GPU-Farmen in Island und Schweden, die Ethereum schürften. Diese Basis brach im September 2022 weg, als Ethereum mit dem Merge auf Proof of Stake umstellte und GPU-Mining dort schlicht endete. Ein Teil der Grafikkarten wanderte danach auf kleinere Proof-of-Work-Netzwerke, der wirtschaftlich interessantere Teil in Richtung Rendering und KI-Workloads.
2023 folgte der Namenswechsel von HIVE Blockchain Technologies zu HIVE Digital Technologies. Aus Markensicht ist das ein Lehrstück: Der Begriff Blockchain war zu diesem Zeitpunkt für institutionelle Investoren eine Belastung, das Geschäft aber weiterhin dasselbe Rechenzentrumsgeschäft. Die Umbenennung öffnete das Namensdach für ein zweites Standbein, ohne die Historie zu verleugnen. Geführt wird das Unternehmen von CEO Aydin Kilic, Aufsichtsratsvorsitzender und öffentliches Gesicht ist der Fondsmanager Frank Holmes.
Der entscheidende operative Umbau lief zwischen 2024 und 2025 ab. Hive verlagerte den Schwerpunkt der Mining-Kapazität nach Paraguay, wo Wasserkraft aus dem Itaipú-Komplex zu langfristig kalkulierbaren Preisen verfügbar ist. Die Rechenleistung stieg dadurch von wenigen Exahash pro Sekunde auf einen zweistelligen Bereich, das interne Ziel lag bei rund 25 EH/s. Parallel baute BUZZ HPC GPU-Kapazität in Kanada auf, unter anderem mit H100- und H200-Beschleunigern von Nvidia.
Warum Paraguay die eigentliche Geschäftsentscheidung war
Bitcoin-Mining ist im Kern ein Stromhandelsgeschäft mit Zusatzschritt. Die Maschinen wandeln Kilowattstunden in Hashes, der Markt zahlt für Hashes einen täglich schwankenden Preis. Wer den günstigeren Strom hat, überlebt jede Abwärtsphase länger als der Wettbewerb.
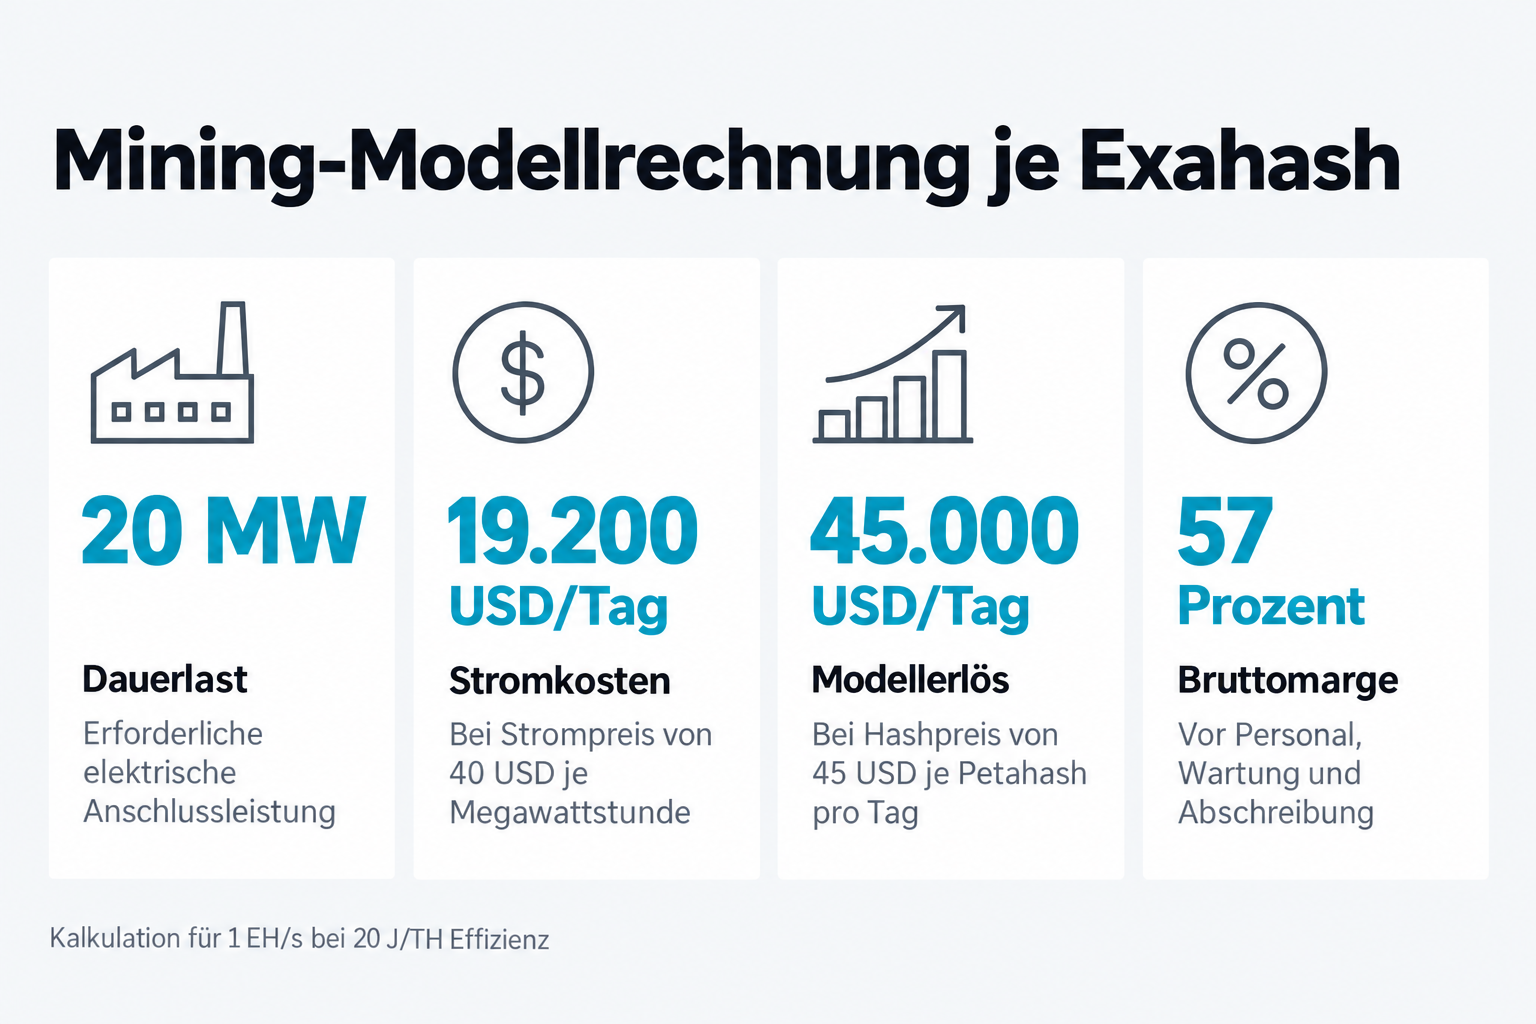
Die Physik dahinter lässt sich in einer Zeile rechnen. Moderne Hydro-ASICs arbeiten mit etwa 20 Joule pro Terahash. Ein Exahash pro Sekunde entspricht einer Million Terahash pro Sekunde, also rund 20 Megawatt Dauerlast. 25 EH/s bedeuten damit eine Anschlussleistung in der Größenordnung von 500 Megawatt, vergleichbar mit dem Verbrauch einer deutschen Großstadt.
Bei einem Strompreis von etwa vier US-Cent je Kilowattstunde kostet ein Exahash pro Sekunde rund 19.000 US-Dollar Strom pro Tag. Zum Vergleich: Industriestrom in Deutschland liegt inklusive Netzentgelten bei einem Mehrfachen davon, weshalb hierzulande kein Mining-Standort wirtschaftlich darstellbar ist. Wie stark Energiekosten die Standortwahl inzwischen dominieren, zeigt sich auch im Standortvergleich der deutschen Wirtschaft mit den Niederlanden, Polen und den USA.
Die Rechnung hinter dem Mining-Geschäft
Die Erlösseite hängt am sogenannten Hashpreis, also dem Tageserlös je Petahash pro Sekunde. Seit dem Halving im April 2024, das die Blockbelohnung auf 3,125 Bitcoin halbierte, bewegte sich dieser Wert meist grob zwischen 40 und 60 US-Dollar. Die folgende Modellrechnung nutzt 45 US-Dollar und zeigt, wie empfindlich das Geschäft reagiert.
| Position (Modell, je 1 EH/s) | Wert |
|---|---|
| Anschlussleistung bei 20 J/TH | ca. 20 MW |
| Stromverbrauch pro Tag | ca. 480 MWh |
| Stromkosten bei 40 USD/MWh | ca. 19.200 USD/Tag |
| Erlös bei Hashpreis 45 USD/PH/Tag | ca. 45.000 USD/Tag |
| Rohmarge vor Personal, Wartung, Abschreibung | ca. 25.800 USD/Tag |
| Annualisierter Erlös | ca. 16 Mio. USD |
Zwei Dinge fallen daran auf. Erstens liegt die Bruttomarge im Modell bei rund 57 Prozent, wer den Effekt anderer Strompreise oder Hashpreise selbst durchspielen will, kommt mit einem Margenrechner schnell zu Ergebnissen. Fällt der Hashpreis auf 30 US-Dollar, halbiert sich die Rohmarge nahezu, und alte Maschinen mit 30 J/TH rutschen ins Minus. Zweitens gilt die annualisierte Zahl nur für Kapazität, die das ganze Jahr läuft. Wenn ein Betreiber seine Leistung erst im Jahresverlauf hochfährt, liegt der tatsächliche Jahresumsatz deutlich unter dem Produkt aus Endkapazität und Modellerlös. Genau diese Lücke erklärt, warum Hives Umsatz historisch im Bereich von gut hundert Millionen US-Dollar lag, während die Endkapazität theoretisch ein Mehrfaches hergeben würde.
Hinzu kommt der Bilanzeffekt: Hive behält einen Teil der geschürften Bitcoin im Bestand. Das erhöht den Buchwert in Aufwärtsphasen und drückt ihn in Korrekturen, ohne dass sich am operativen Geschäft etwas ändert. Für die Bewertung der Aktie heißt das, dass zwei Treiber gleichzeitig wirken, der Bitcoin-Kurs und die Betriebsmarge.
BUZZ HPC: GPUs vermieten statt Hallen verpachten
Das zweite Geschäft funktioniert nach völlig anderen Regeln. BUZZ HPC kauft Nvidia-Beschleuniger, stellt sie in Rechenzentren mit hoher Verfügbarkeit und verkauft Rechenzeit nach Stunden oder in Reservierungen über mehrere Monate. Im Fachjargon heißt das GPU-as-a-Service.
Die Ertragsmechanik ist deutlich attraktiver pro Megawatt, aber auch kapitalintensiver. Ein Server mit acht H100 zieht rund zehn Kilowatt, ein Megawatt trägt inklusive Kühlung also etwa 700 Beschleuniger. Bei einem Stundenpreis von zwei US-Dollar und 80 Prozent Auslastung ergibt das grob zehn Millionen US-Dollar Jahresumsatz pro Megawatt, also ein Vielfaches des Mining-Erlöses auf derselben Fläche. Der Preis pro GPU-Stunde ist allerdings gefallen: 2023 wurden H100-Instanzen teils zu vier US-Dollar und mehr gehandelt, inzwischen liegt das Niveau am Spotmarkt oft bei der Hälfte oder darunter.
| Kriterium | Bitcoin-Mining | GPU-Vermietung | Colocation für KI |
|---|---|---|---|
| Umsatz je MW und Jahr (Modell) | ca. 0,7 Mio. USD | ca. 8 bis 10 Mio. USD | ca. 1,5 bis 2,5 Mio. USD |
| Capex je MW | ca. 1 Mio. USD | 20 Mio. USD und mehr | 8 bis 12 Mio. USD |
| Typische Vertragsbindung | keine | Tage bis 12 Monate | 5 bis 15 Jahre |
| Abschreibungsdauer der Hardware | 2 bis 4 Jahre | 4 bis 6 Jahre | Kunde trägt IT-Hardware |
| Verfügbarkeitsanforderung | niedrig, Abschalten erlaubt | hoch | sehr hoch, mit Strafen |
| Hauptrisiko | Hashpreis und Strom | Preisverfall je GPU-Stunde | Bauzeit und Netzanschluss |
Diese Tabelle erklärt die strategische Weggabelung der Branche. Große Wettbewerber vermieten leere Hallen samt Stromanschluss an KI-Anbieter und sichern sich damit Verträge über zehn Jahre und mehr, tragen dafür aber hohe Baukosten und lange Vorlaufzeiten. Hive hat den kapitalleichteren, dafür volatileren Weg gewählt und besitzt die GPUs selbst. Der Vorteil: Erlöse starten wenige Wochen nach Lieferung. Der Nachteil: Jede neue Nvidia-Generation entwertet den Bestand, und ohne mehrjährige Abnahmeverträge bleibt die Auslastung eine Vertriebsaufgabe. Wie stark der Wert digitaler Infrastruktur an der Vertragsqualität hängt, zeigt sich ähnlich bei industriellen Datenplattformen, etwa bei der Monetarisierung von Digital-Twin-Technologie in der Industrie.
Wie der Kapitalmarkt Hive Digital Technologie bewertet
Die häufigste Frage von Anlegern zielt auf Kurs und Dividende. Zur Dividende ist die Antwort eindeutig: Hive schüttet nichts aus und wird das auf absehbare Zeit nicht tun, weil jeder freie Dollar in Maschinen, Anschlussleistung und GPUs fließt. Wer für 2026 mit einer Zahlung rechnet, setzt auf etwas, das im Geschäftsmodell nicht vorgesehen ist.
Das zweite Thema ist die Finanzierung. Miner ohne große Cashflow-Basis wachsen überwiegend über die Ausgabe neuer Aktien, häufig über laufende Marktprogramme. Für Altaktionäre bedeutet das Verwässerung: Der Anteil am Unternehmen sinkt, selbst wenn Umsatz und Hashrate steigen. Sinnvoller als der Blick auf den absoluten Umsatz ist deshalb die Entwicklung je Aktie, also Hashrate pro Aktie oder Umsatz pro Aktie. Wer Wachstumspfade über mehrere Jahre vergleichbar machen will, rechnet sie mit einem CAGR-Rechner auf eine jährliche Rate herunter und sieht dann, wie viel vom Kapazitätsaufbau beim einzelnen Anteil ankommt.
Eine Kauf- oder Verkaufsempfehlung gibt dieser Text nicht. Die wirtschaftlich relevanten Treiber lassen sich aber klar benennen: der Bitcoin-Kurs, der Hashpreis nach dem nächsten Halving, der Anteil des HPC-Geschäfts am Gesamtumsatz und die Frage, ob BUZZ HPC längerfristige Abnahmeverträge gewinnt. Alles andere ist Kursrauschen.
Was DACH-Unternehmen daraus mitnehmen können
Drei Punkte sind über die Krypto-Branche hinaus interessant.
- Energiepreis als Standortstrategie: Hive hat seinen Produktionsstandort dorthin verlegt, wo der einzige relevante Rohstoff billig ist. Für energieintensive Mittelständler in Deutschland stellt sich dieselbe Frage, meist ohne die Option, komplett auszuwandern. Realistisch bleiben Lastflexibilität und langfristige Lieferverträge.
- Umbau der Marke ohne Bruch: Der Wechsel von Blockchain zu Digital Technologies im Namen zeigt, wie ein Unternehmen ein Dachversprechen weiter fasst, um ein zweites Geschäft glaubwürdig anschließen zu können. Wer seinen Markennamen zu eng an eine Technologie bindet, zahlt später beim Wechsel.
- Asset-Lebensdauer ehrlich kalkulieren: ASICs und GPUs verlieren schneller an Wert als klassische Industrieanlagen. Wer mit zu langen Abschreibungszeiträumen rechnet, meldet Gewinne, die wirtschaftlich nicht existieren.
Ausblick: drei Szenarien bis 2027
Im ersten Szenario bleibt der Hashpreis stabil und Hive fährt seine Kapazität planmäßig aus. Dann dominiert weiter das Mining-Geschäft, die Marge hängt am Strompreis in Paraguay, und das HPC-Geschäft bleibt eine interessante Beimischung mit einem Umsatzanteil im niedrigen zweistelligen Prozentbereich.
Im zweiten Szenario drückt das nächste Halving, erwartet für 2028, schon vorher auf die Erwartungen, während KI-Rechenleistung weiter knapp bleibt. Dann wird BUZZ HPC zum eigentlichen Wertträger, und eine Abspaltung oder separate Notierung des Geschäfts wird wahrscheinlicher, weil zwei so unterschiedliche Risikoprofile im selben Mantel schwer zu bewerten sind.
Im dritten Szenario kippt der Markt für GPU-Stunden, weil zu viel Kapazität gleichzeitig ans Netz geht und die Preise je Stunde weiter fallen. Wer die Hardware selbst besitzt, trägt diesen Preisverfall unmittelbar, während Betreiber mit langfristigen Colocation-Verträgen geschützt sind. Für Hive wäre das der Test, ob sich die kapitalleichtere Variante des Einstiegs in das KI-Geschäft als klug oder als teuer erweist. Der Indikator dafür steht in jedem Quartalsbericht: die durchschnittliche Vertragslaufzeit im HPC-Segment.
Quellen
- Unternehmensmitteilungen und Quartalsberichte von HIVE Digital Technologies Ltd. (SEDAR+, SEC)
- Nasdaq- und TSX-Venture-Handelsdaten zur Notierung
- Öffentliche Netzdaten zur Bitcoin-Hashrate und Blockbelohnung nach dem Halving 2024
- Herstellerangaben zur Energieeffizienz aktueller ASIC-Generationen und zu Nvidia-Beschleunigern