Die deutsche Wirtschaft steckt im vierten Jahr ohne echtes Wachstum, und der Grund liegt nur zum Teil in schwacher Nachfrage. Nach Zahlen des Statistischen Bundesamts schrumpfte das Bruttoinlandsprodukt 2023 um 0,3 Prozent und 2024 um 0,2 Prozent, 2025 bewegte es sich nahe der Nulllinie. Parallel hat sich die Kostenbasis für energieintensive und lohnintensive Produktion gegenüber den Niederlanden, Polen und den USA verschoben. Dieser Artikel rechnet die drei entscheidenden Posten gegeneinander, ordnet ein, welche davon politisch beweglich sind, und zeigt anhand konkreter Konzernentscheidungen, wohin Investitionsbudgets wandern.
Wie es der deutschen Wirtschaft gerade wirklich geht
Die Gesamtwirtschaft stagniert, die Industrie schrumpft. Die Produktion im verarbeitenden Gewerbe liegt nach Daten des Statistischen Bundesamts rund ein Zehntel unter dem Niveau von 2018. In den energieintensiven Branchen, also Chemie, Papier, Glas, Baustoffe und Metallerzeugung, ist der Rückstand deutlich größer und bewegt sich je nach Monat in der Größenordnung von 15 bis 20 Prozent. Diese Zahl ist die eigentliche Standortinformation: Gesamtwirtschaftlich kompensieren Dienstleistungen, Pharma und Rüstung einen Teil des Rückgangs, während der klassische Kern des deutschen Geschäftsmodells Kapazität abbaut. Wer wissen will, welche Segmente trotzdem zulegen, findet die Aufschlüsselung in der Analyse dazu, welche Industriezweige in Deutschland aktuell wachsen.
Die Frage nach der stärksten Region beantwortet sich über die Wertschöpfung: Nordrhein-Westfalen, Bayern und Baden-Württemberg erzeugen zusammen deutlich mehr als die Hälfte des deutschen BIP. Gerade diese drei Länder hängen aber besonders stark an Automobil, Maschinenbau und Chemie, also an den Branchen mit dem höchsten Energie- und Exportanteil. Die Standortdebatte ist damit keine abstrakte Kostenfrage, sondern eine Frage der Konzentration: Wenige Wertschöpfungsketten tragen einen überproportionalen Teil des Ergebnisses.
Energiekosten: der Posten mit der größten Spreizung
Strom ist der Faktor, bei dem Deutschland im Industrieländervergleich am schlechtesten dasteht. Ein mittelgroßer industrieller Abnehmer zahlt hier nach Eurostat-Daten inklusive Netzentgelten und Abgaben eine Größenordnung von 17 bis 20 Cent je Kilowattstunde. In den Niederlanden und in Polen liegt der vergleichbare Wert je nach Abnahmemenge einige Cent darunter. In den USA weist die Energiebehörde EIA für die Industrie im Durchschnitt Werte um acht US-Cent aus, in Bundesstaaten mit eigener Erzeugung noch weniger.
Beim Erdgas ist der Abstand größer. Die Referenzpreise am US-Markt entsprechen umgerechnet häufig ein bis zwei Cent je Kilowattstunde, während europäische Industriekunden mehrfach so viel zahlen. Für ein Chemiewerk, das Gas gleichzeitig als Energieträger und als Rohstoff nutzt, entscheidet dieser Unterschied über die Deckungsbeiträge ganzer Anlagen. Genau deshalb trifft die Lücke die Basischemie härter als den Maschinenbau, dessen Stromkosten oft unter zwei Prozent des Umsatzes liegen.
Entlastungen gibt es, sie sind aber unübersichtlich. Stromsteuerermäßigung, Strompreiskompensation für emissionshandelspflichtige Branchen, Sonderregeln bei Netzentgelten und der geplante Bundeszuschuss zu den Übertragungsnetzentgelten senken die effektive Belastung für große Verbraucher deutlich. Der Preis dieser Konstruktion ist Planungsunsicherheit: Ein Investitionsrechnung über 20 Jahre lässt sich schwer auf Instrumente stützen, die im Jahresrhythmus neu verhandelt werden. Für Mittelständler ohne eigene Energieabteilung bleibt ein Teil der Entlastung ohnehin ungenutzt, weil Antragsschwellen und Nachweispflichten hoch sind.
Lohnstückkosten: hohe Löhne treffen auf stagnierende Produktivität
Hohe Arbeitskosten allein sind kein Standortproblem. Die Niederlande und Dänemark zahlen ähnlich gut und wachsen trotzdem. Kritisch wird die Kombination aus steigenden Löhnen und einer Produktivität, die seit Jahren kaum zulegt. Die Arbeitsproduktivität je Erwerbstätigenstunde ist in Deutschland seit 2019 in Summe nahezu unverändert, während die Tarifabschlüsse nach der Inflationswelle zweistellig ausfielen. Rechnerisch bedeutet das einen Anstieg der Lohnstückkosten im mittleren zweistelligen Prozentbereich über wenige Jahre, mehr als in den meisten Ländern der Eurozone.
Dazu kommt die Abgabenstruktur. Der Gesamtsozialversicherungsbeitrag hat die Marke von 42 Prozent des Bruttolohns überschritten, die Hälfte davon trägt formal der Arbeitgeber. Wer die tatsächliche Belastung einer Stelle kalkulieren will, kommt mit dem Bruttogehalt nicht weit und sollte die vollen Lohnnebenkosten für eine Stelle durchrechnen, inklusive Umlagen und Berufsgenossenschaft. In Polen liegt die Belastung nominal ähnlich, bei einem Bruchteil des Lohnniveaus. In den USA fällt der gesetzliche Anteil niedriger aus, dafür schlagen Krankenversicherungspakete je Mitarbeiter mit erheblichen Summen zu Buche, was den Kostenvorteil bei Fachkräften teilweise wieder aufzehrt.
Der Arbeitszeitfaktor wird in der Debatte unterschätzt. Deutschland hat unter den großen Industrieländern eine der niedrigsten Jahresarbeitszeiten je Erwerbstätigen, getrieben durch hohe Teilzeitquoten und tarifliche Wochenarbeitszeiten von teils 35 Stunden. Für einen Standortvergleich auf Werksebene zählt nicht der Stundensatz, sondern die Ausbringung je Kalenderjahr und Anlage.
Steuerlast: rund 30 Prozent gegen 19 bis 26 Prozent
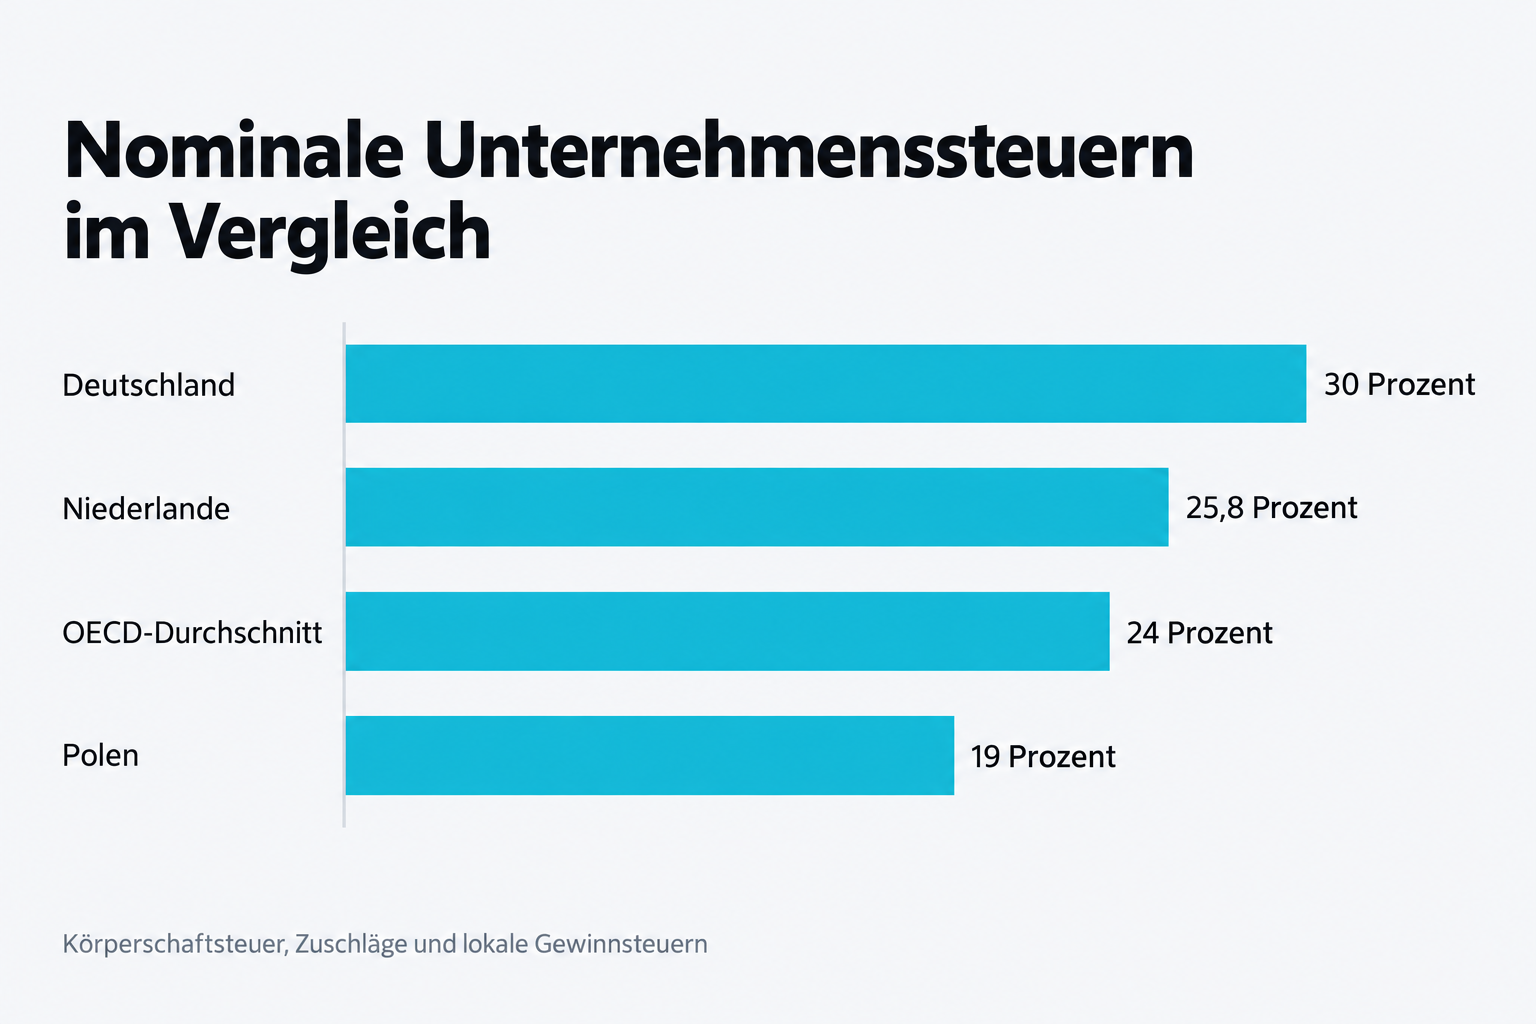
Die nominale Belastung von Unternehmensgewinnen liegt in Deutschland bei etwa 30 Prozent, zusammengesetzt aus Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer. Damit liegt Deutschland klar über dem OECD-Durchschnitt von rund 24 Prozent und über allen drei Vergleichsländern. Die Niederlande verlangen 25,8 Prozent, für Gewinne bis 200.000 Euro nur 19 Prozent. Polen setzt 19 Prozent an, kleine Unternehmen zahlen 9 Prozent. In den USA kommen auf die 21 Prozent Bundessteuer je nach Staat unterschiedliche Aufschläge, in Summe meist 25 bis 26 Prozent, in Texas oder Nevada auch weniger.
Ein Detail, das Standortentscheidungen innerhalb Deutschlands stark beeinflusst: Die Gewerbesteuer schwankt mit dem kommunalen Hebesatz zwischen rund 250 Prozent in einzelnen steuerlich aggressiven Gemeinden und über 600 Prozent in hoch verschuldeten Städten. Zwischen diesen Extremen liegen mehrere Prozentpunkte effektive Gewinnsteuer, was bei Neuansiedlungen regelmäßig den Ausschlag gibt. Wer eine Standortalternative bewertet, kann die Differenz mit dem Gewerbesteuerrechner für verschiedene Hebesätze in Euro übersetzen, statt mit Durchschnittswerten zu arbeiten.
Die Abschreibungsregeln wirken in der Praxis oft stärker als der Steuersatz. Die USA erlauben für viele Anlageinvestitionen eine sehr schnelle, teils sofortige Abschreibung, ergänzt durch direkte Steuerguthaben aus dem Inflation Reduction Act für Batterie-, Wasserstoff- und Halbleiterprojekte. Diese Guthaben sind übertragbar und damit bankfähig. Deutschland arbeitet mit linearer Abschreibung, befristeten Sonderabschreibungen und projektbezogenen Zuschüssen, die ein Genehmigungsverfahren voraussetzen. Für den Kapitalwert eines Werks über zehn Jahre macht das einen erheblichen Unterschied.
Deutsche Wirtschaft im Kostenvergleich: die Zahlenlage
| Standortfaktor (gerundete Größenordnung 2024/2025) | Deutschland | Niederlande | Polen | USA |
|---|---|---|---|---|
| Industriestrom, mittlere Abnahme, ct/kWh inkl. Netz und Abgaben | 17 bis 20 | 13 bis 16 | 14 bis 17 | 7 bis 9 |
| Erdgas Industrie, ct/kWh | 4 bis 6 | 4 bis 6 | 4 bis 6 | 1 bis 2 |
| Gewinnsteuer nominal | rund 30 % | 25,8 % (19 % bis 200.000 €) | 19 % (9 % für kleine Firmen) | 21 % Bund plus Staat, meist 25 bis 26 % |
| Arbeitskosten Industrie je Stunde | gut 45 € | rund 40 € | 15 bis 18 € | 40 € plus, wechselkursabhängig |
| Sozialbeitragssatz auf Löhne | über 42 % | rund 27 bis 30 % | rund 35 % | niedrig gesetzlich, hohe private Gesundheitskosten |
Die Tabelle erklärt, warum Verlagerungen selten gesamthaft stattfinden. Polen gewinnt bei lohnintensiver Montage, die USA bei energie- und kapitalintensiver Grundstoffproduktion sowie bei Nähe zum Absatzmarkt, die Niederlande bei Verwaltungsfunktionen, Logistik und Forschung. Deutschland bleibt konkurrenzfähig, wo Prozess-Know-how, Zulieferdichte und Qualifikation den Kostennachteil überkompensieren, also im Spezialmaschinenbau, in der Medizintechnik und in Teilen der Automatisierung.
Wer Investitionen verlagert, und wohin
Die Bundesbank weist seit 2022 anhaltend hohe Nettoabflüsse deutscher Direktinvestitionen aus. Das Muster dahinter lässt sich an einzelnen Entscheidungen ablesen.
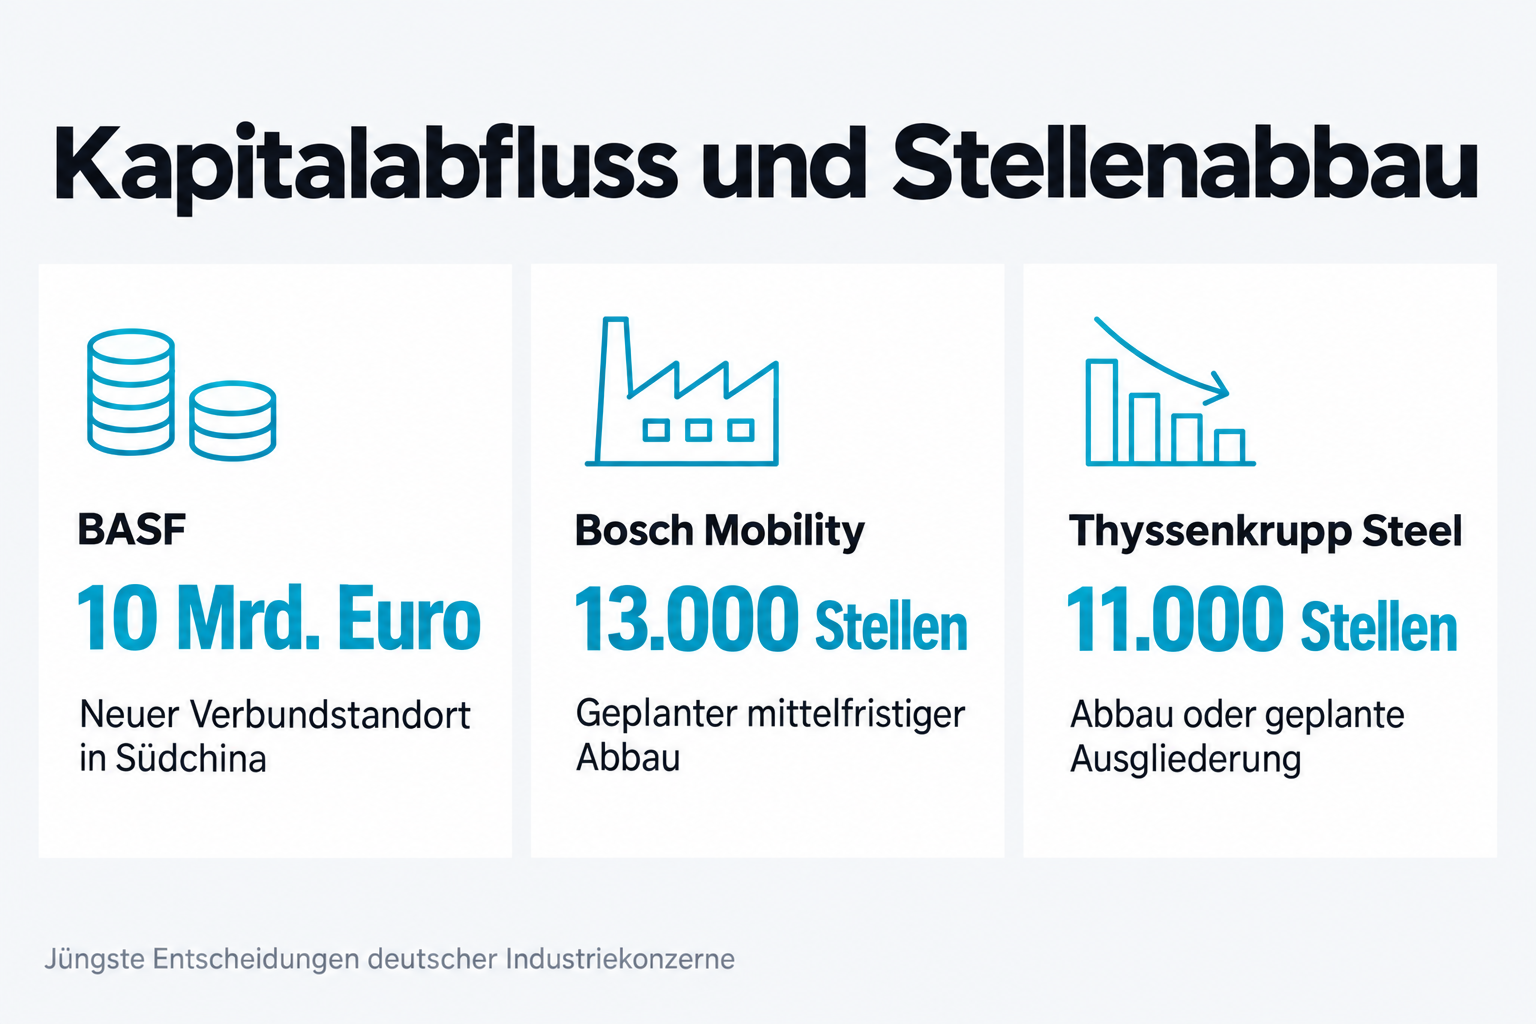
- BASF baut in Zhanjiang in Südchina einen Verbundstandort in einer Größenordnung von zehn Milliarden Euro und hat parallel in Ludwigshafen Anlagen für Ammoniak und TDI stillgelegt sowie ein mehrjähriges Kostenprogramm aufgesetzt.
- Thyssenkrupp Steel hat 2024 angekündigt, die Produktionskapazität von rund 11,5 Millionen Tonnen auf etwa 9 Millionen Tonnen zu senken und rund 11.000 Stellen abzubauen oder auszugliedern.
- Bosch kündigte 2025 an, in der Sparte Mobility mittelfristig bis zu 13.000 Stellen zu streichen, überwiegend in Deutschland, während Entwicklungs- und Fertigungskapazitäten in Osteuropa und Asien wachsen.
- Miele verlagert einen Teil der Waschmaschinenfertigung von Gütersloh nach Polen, betroffen sind mehrere hundert Arbeitsplätze.
- Mercedes-Benz Vans errichtet in Jawor in Polen ein Werk für die nächste Van-Generation, Investitionsvolumen im Milliardenbereich.
- Volkswagen baut über die Tochtermarke Scout Motors ein Werk in South Carolina, Produktionsstart ist für 2027 geplant.
- Linde verlegte seine Börsennotierung 2023 vollständig in die USA und verschwand aus dem DAX.
Bemerkenswert ist die Gegenrichtung. Intel hat das Halbleiterprojekt in Magdeburg nach mehrfacher Verschiebung endgültig aufgegeben, Wolfspeed legte das Vorhaben im Saarland auf Eis, und das Batteriewerk in Heide steht nach der Insolvenz des schwedischen Mutterkonzerns Northvolt unter neuen Eigentümern zur Disposition. Diese drei Projekte bündelten Subventionszusagen in Milliardenhöhe. Ihr Ausfall zeigt, dass Fördergeld allein Standortnachteile nicht neutralisiert, wenn Absatzprognosen kippen oder die Konzernbilanz Priorität verlangt.
Was die Wettbewerber anders machen
Die Niederlande haben 2024 vorgeführt, wie schnell Standortpolitik reagieren kann. Nachdem ASML öffentlich Expansionsmöglichkeiten im Ausland prüfte, legte die Regierung ein Paket für die Region Eindhoven in Milliardenhöhe auf, das Wohnraum, Verkehrsanbindung, Stromnetz und Fachkräftezuwanderung gleichzeitig adressierte. Die Reaktionszeit betrug Monate, nicht Legislaturperioden.
Polen kombiniert niedrige Steuersätze mit EU-Kohäsionsmitteln und einem Arbeitsmarkt, der noch Reserven hat. Der Vorteil erodiert allerdings sichtbar: Die Löhne steigen seit Jahren deutlich schneller als in Westeuropa, und die stark kohlebasierte Stromerzeugung wird mit steigenden CO2-Preisen teurer. Wer heute nach Polen verlagert, kauft einen Kostenvorsprung mit begrenzter Haltbarkeit.
Die USA setzen auf günstige Energie, schnelle Abschreibungen und übertragbare Steuerguthaben, verbinden das aber mit Zolldrohungen, die Produktion vor Ort erzwingen sollen. Mehrere europäische Pharma- und Industriekonzerne haben 2025 US-Investitionen angekündigt, nachdem Washington Zölle auf importierte Medikamente in Aussicht stellte. Das ist der eigentliche Mechanismus hinter der Investitionswelle: Marktzugang wird an lokale Wertschöpfung gekoppelt.
Was Unternehmen daraus ableiten sollten
Die ehrliche Antwort auf die Frage, ob die deutsche Wirtschaft noch zu retten ist, lautet: Sie braucht keine Rettung, sondern eine Neuverteilung ihrer Wertschöpfung. Mehrere Hebel sind unternehmensseitig sofort bedienbar.
- Kostenstruktur aufschlüsseln, statt über Standortpolitik zu diskutieren. Wer weiß, wie viel Prozent seines Umsatzes auf Energie, Personal und Compliance entfällt, erkennt, ob überhaupt ein Standortproblem vorliegt. Bei Energieanteilen unter zwei Prozent ist die Debatte für das eigene Haus zweitrangig.
- Entlastungen aktiv abrufen. Stromsteuerermäßigung, Netzentgeltprivilegien und Forschungszulage bleiben in mittelständischen Unternehmen häufig ungenutzt, weil niemand die Anträge verantwortet.
- Verlagerung realistisch kalkulieren. Anlaufkosten, Qualitätsdurchhänger, Lieferzeiten und Managementaufwand fressen in den ersten Jahren einen großen Teil der Lohndifferenz. Rechenmodelle über weniger als fünf Jahre führen regelmäßig zu Fehlentscheidungen.
- Produktivität vor Preis. Automatisierung, Datennutzung in der Fertigung und Rüstzeitreduzierung wirken auf die Lohnstückkosten schneller als jede Tarifrunde. Wie Industrieunternehmen aus digitalen Abbildern ihrer Anlagen Geld machen, zeigt die Analyse zur Wertschöpfung mit Digital-Twin-Technologie.
- Personalbindung als Kostenposition begreifen. Bei sinkender Erwerbsbevölkerung wird Fluktuation zum teureren Faktor als das Gehaltsniveau selbst.
Ausblick: drei Szenarien bis 2030
Im ersten Szenario bleibt die Politik im Reparaturmodus. Netzentgelte werden jährlich bezuschusst, Steuersätze bleiben, Genehmigungen dauern. Die Industrieproduktion stabilisiert sich auf niedrigerem Niveau, Grundstoffchemie und Massenstahl schrumpfen weiter, Beschäftigung verschiebt sich in Dienstleistungen und öffentlich finanzierte Bereiche. Das ist die Fortsetzung der Gegenwart und derzeit der wahrscheinlichste Pfad.
Im zweiten Szenario greifen die Infrastrukturmilliarden aus dem Sondervermögen und der Verteidigungsaufbau stärker durch als erwartet. Bau, Elektrotechnik und Rüstungszulieferer ziehen an, der Effekt bleibt binnenorientiert und ersetzt keinen Exportmarkt, hebt das Wachstum aber in den Bereich von einem Prozent. Wer wissen will, welche Branchen an diesem Geld tatsächlich hängen, findet die Zuordnung in der Übersicht dazu, wer die wirtschaftliche Erholung 2026 trägt.
Im dritten Szenario kommen Energiepreise, Unternehmenssteuern und Genehmigungsdauer gleichzeitig in Bewegung. Die Erfahrung aus den Niederlanden legt nahe, dass Standortentscheidungen dann innerhalb weniger Quartale drehen, weil Konzerne Projektpipelines vorhalten und Kapital schnell umlenken. Die Voraussetzung wäre Verlässlichkeit über eine Legislaturperiode hinaus, und genau daran fehlt es bislang am stärksten.
Für Markenverantwortliche und Geschäftsführung hat der Standortcheck eine unbequeme Konsequenz. Deutschland bleibt ein teurer Produktionsort mit starker Zulieferbasis und guter Ausbildung. Wer Produkte verkauft, deren Preis der Kunde vergleicht, wird Teile der Fertigung verlagern. Wer Produkte verkauft, deren Wert aus Technik, Marke und Service entsteht, kann hier auch mit 20 Cent je Kilowattstunde rechnen. Die Entscheidung fällt nicht die Politik, sondern das Geschäftsmodell.