Zu wem gehört Kaufland? Die kurze Antwort
Zu wem gehört Kaufland: Die SB-Warenhauskette gehört zur Schwarz Gruppe mit Sitz in Neckarsulm, demselben Firmenverbund, zu dem auch der Discounter Lidl zählt. An der Spitze steht die Schwarz Unternehmenstreuhand KG, eine Dachgesellschaft, die die Anteile an den operativen Einheiten bündelt. Wirtschaftlich zurückzuführen ist das Ganze auf die Familie Schwarz, konkret auf Dieter Schwarz, Jahrgang 1939, der sein Vermögen jedoch bereits in eine Stiftungskonstruktion überführt hat. Ein börsennotierter Konzern ist Kaufland nicht, ein Tochterunternehmen einer ausländischen Handelsgruppe ebenfalls nicht.
Damit ist die naheliegende Frage nur halb beantwortet. Denn die interessantere Information steckt in der Konstruktion dahinter: Kaufland gehört zu einem der größten Handelsunternehmen der Welt, das gleichzeitig Abfallwirtschaft, Lebensmittelproduktion und Cloud-Infrastruktur betreibt. Wer als Lieferant, Agentur oder Markenhersteller mit Kaufland verhandelt, verhandelt faktisch mit einem Teil dieses Systems.
Von Heilbronn nach Backnang: woher die Marke stammt
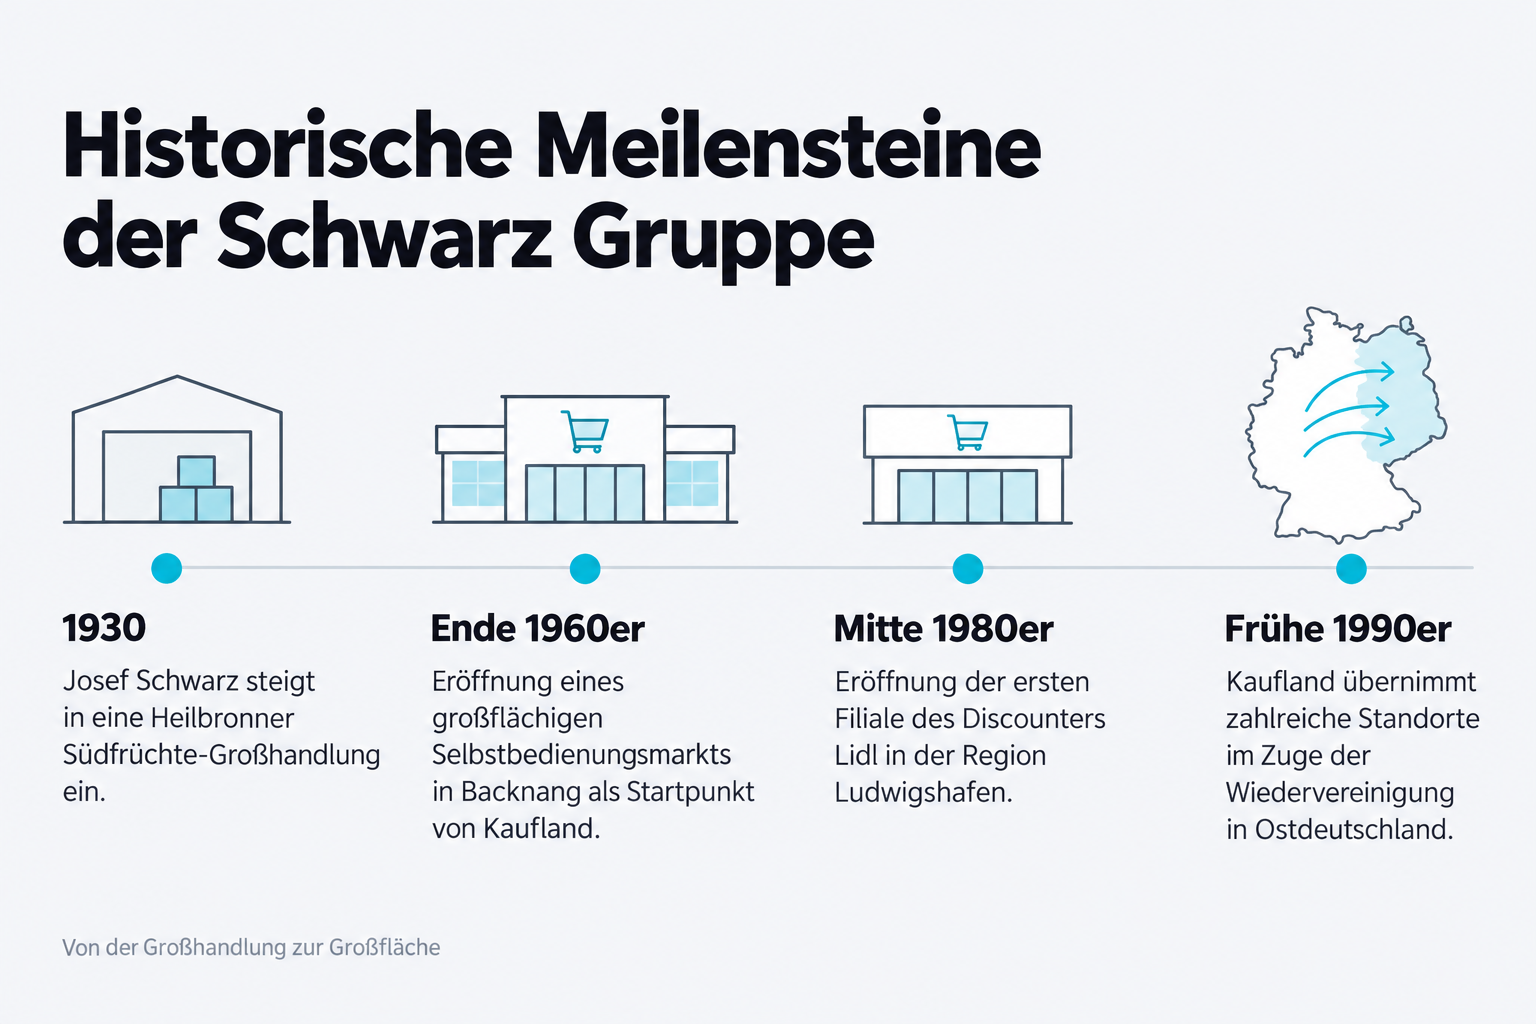
Der Ursprung liegt im Lebensmittelgroßhandel. Josef Schwarz stieg 1930 als Gesellschafter bei einer Heilbronner Südfrüchte-Großhandlung ein, aus deren Firmierung später der Name Lidl hervorging. Sein Sohn Dieter Schwarz baute das Geschäft nach dem Krieg um. Als Startpunkt der Kaufland-Kette gilt die Eröffnung eines großflächigen Selbstbedienungsmarkts in Backnang Ende der 1960er Jahre. Die erste Lidl-Filiale folgte erst rund anderthalb Jahrzehnte später, Mitte der 1980er Jahre in der Region Ludwigshafen.
Die Reihenfolge wird oft vertauscht. Tatsächlich war das Großflächenformat zuerst da, der Discount kam später und wuchs dann erheblich schneller. Das erklärt bis heute das Machtverhältnis innerhalb der Gruppe: Lidl ist international deutlich breiter aufgestellt, Kaufland konzentriert sich auf Deutschland und Mittel- sowie Südosteuropa.
Eine zweite historische Weichenstellung fiel nach der Wiedervereinigung. Kaufland übernahm in den frühen 1990er Jahren zahlreiche Standorte in Ostdeutschland und wurde dort zu einem der prägenden Nahversorger. Die Marke ist in den neuen Bundesländern bis heute überdurchschnittlich präsent, während sie in Teilen Nordwestdeutschlands schwächer vertreten ist als Edeka oder Rewe.
Die Eigentümerstruktur: Treuhand statt Familienbesitz im klassischen Sinn
Die Schwarz Gruppe ist keine Aktiengesellschaft und veröffentlicht keinen Konzernabschluss im Umfang eines börsennotierten Unternehmens. Die Kennzahlen, die kursieren, stammen überwiegend aus Unternehmensmitteilungen. Das ist kein Zufall, sondern Ergebnis der gewählten Rechtsform.
An der Spitze steht die Schwarz Unternehmenstreuhand KG. Sie hält die Beteiligungen und die Stimmrechte. Darunter liegen die Führungsgesellschaften für die einzelnen Geschäftsfelder, darunter Kaufland und Lidl mit jeweils eigenen nationalen und internationalen Gesellschaften. Kaufland Deutschland firmiert als eigene Gesellschaft mit Sitz in Neckarsulm, die internationalen Landesgesellschaften sind rechtlich getrennt.
Die Vermögenswerte selbst liegen im Wesentlichen bei Stiftungen. Dieter Schwarz hat seine Anteile über Jahre hinweg dorthin übertragen. Die bekannteste ist die Dieter Schwarz Stiftung, die seit Ende der 1990er Jahre Bildungsprojekte fördert, etwa Hochschulstandorte und Forschungseinrichtungen am Bildungscampus Heilbronn. Für die operative Führung bedeutet diese Trennung: Das Kapital ist gebunden, die Kontrolle liegt bei der Treuhandkonstruktion, und die Geschäftsführung übernehmen angestellte Manager. Klaus Gehrig prägte den Verbund über Jahrzehnte als Konzernchef, seit dem Führungswechsel Anfang der 2020er Jahre steht Gerd Chrzanowski an der Spitze der Konzernleitung.
Diese Konstruktion hat einen praktischen Effekt, der in der Handelsbranche häufig unterschätzt wird. Kein Quartalsdruck, keine Dividendenerwartung externer Aktionäre, keine Übernahmefantasie. Investitionen in Logistik, Fleischwerke oder Rechenzentren lassen sich über Zeiträume planen, die ein kapitalmarktorientierter Wettbewerber schwerer durchhält.
Kaufland in Zahlen: Größenordnungen statt exakter Bilanz
Weil die Gruppe nicht kapitalmarktorientiert berichtet, sind die folgenden Werte als Größenordnungen nach Unternehmensangaben und Branchenschätzungen zu lesen, nicht als geprüfte Bilanzzahlen.
| Kennzahl | Größenordnung | Anmerkung |
|---|---|---|
| Zugehörigkeit | Schwarz Gruppe, Neckarsulm | gleiche Dachstruktur wie Lidl |
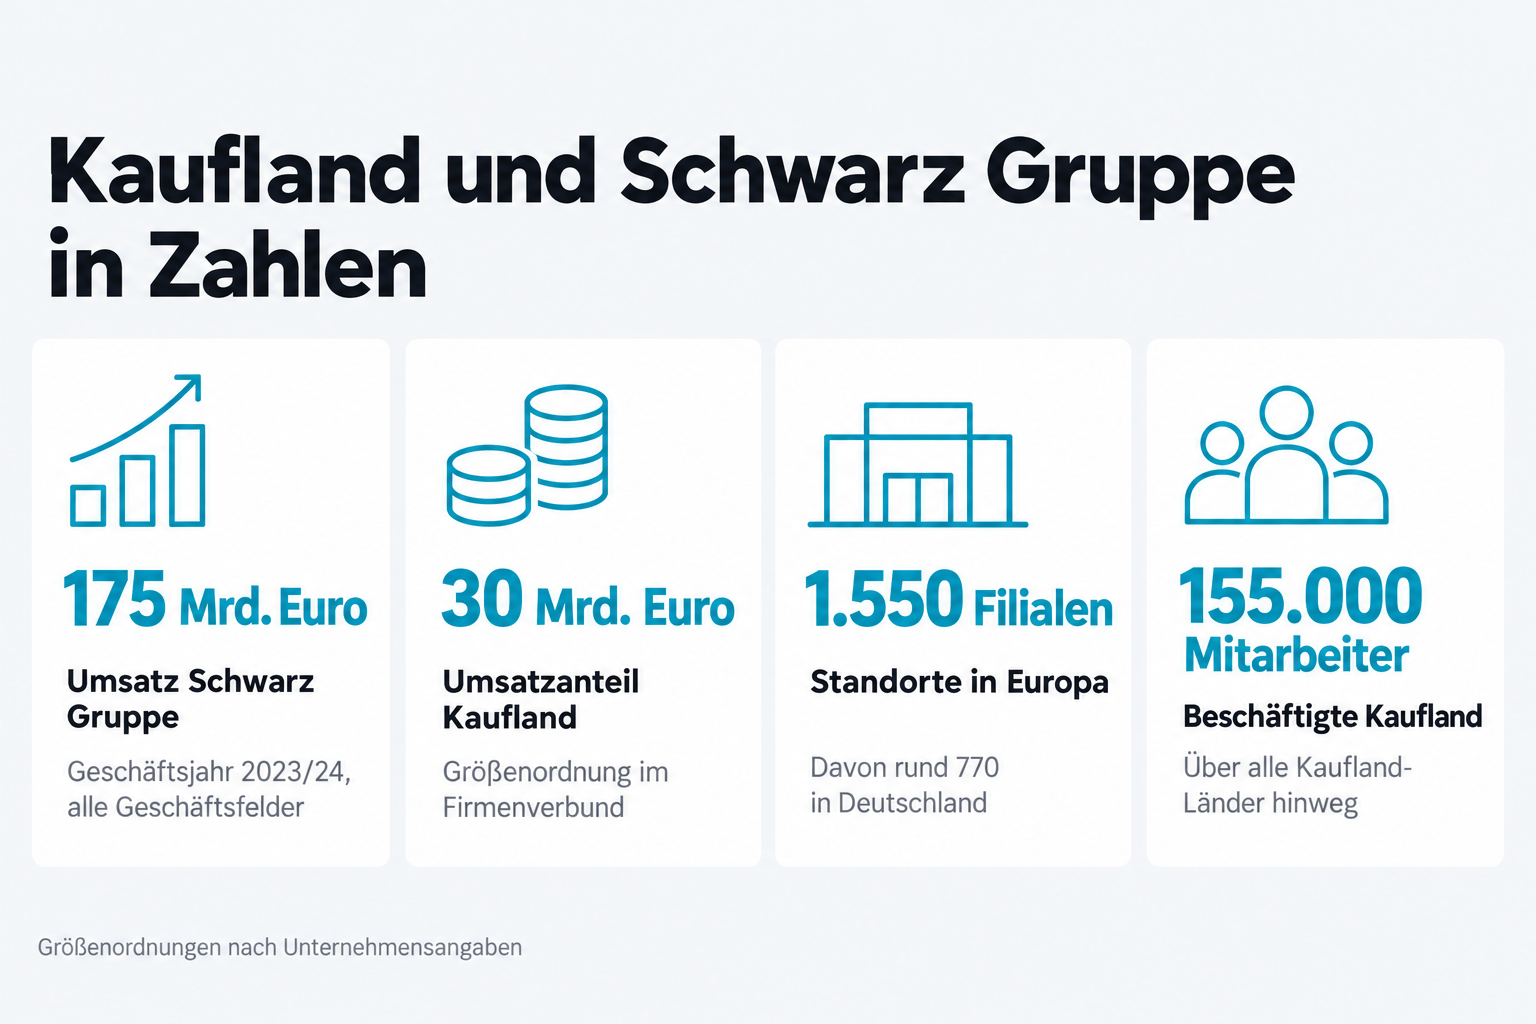
| Umsatz Schwarz Gruppe | rund 175 Mrd. Euro (Geschäftsjahr 2023/24) | Konzernangabe, alle Geschäftsfelder |
| Umsatzanteil Kaufland | Größenordnung 30 Mrd. Euro | deutlich kleiner als Lidl |
| Filialen Europa | rund 1.550 | inklusive Deutschland |
| Filialen Deutschland | rund 770 | Schwerpunkt Ost- und Süddeutschland |
| Beschäftigte | im sechsstelligen Bereich, rund 155.000 | alle Kaufland-Länder |
| Rechtsform | GmbH-Strukturen unter KG-Dach | nicht börsennotiert |
Länder, in denen Kaufland Filialen betreibt:
- Deutschland
- Polen
- Tschechien
- Slowakei
- Rumänien
- Bulgarien
- Kroatien
- Republik Moldau als jüngster Markteintritt
Auffällig ist, was auf dieser Liste fehlt. Der Versuch, in Australien ein Filialnetz aufzubauen, wurde 2020 abgebrochen, nachdem bereits Standorte und ein Verteilzentrum entstanden waren. Der Rückzug kostete einen dreistelligen Millionenbetrag und gilt intern als Lehrstück darüber, wie schwer sich europäische Großflächenkonzepte in gesättigte Märkte mit starken Platzhirschen tragen lassen. Wer das Wachstum der Gruppe über längere Zeiträume einordnen will, kann die jährliche Steigerungsrate zwischen zwei Umsatzständen mit dem CAGR-Rechner nachrechnen und sieht dann, dass der Zuwachs trotz solcher Fehlschläge stabil zweistellig blieb.
Kaufland und Lidl: verwandt, aber getrennt gesteuert
Beide Ketten gehören zur selben Gruppe, arbeiten aber mit getrennten Einkaufsorganisationen, eigenen Eigenmarken und eigener Preislogik. Lidl setzt auf ein schmales Sortiment mit hoher Umschlagsgeschwindigkeit, Kaufland auf Vollsortiment mit mehreren zehntausend Artikeln, großen Frischebereichen und Markenware. Die Eigenmarkenfamilie K-Classic gehört zu Kaufland, die Lidl-Linien sind davon getrennt.
Gemeinsam genutzt werden vor allem Rückwärtsstrukturen. Die Schwarz Produktion stellt Getränke, Eis, Backwaren und Süßwaren für beide Vertriebslinien her. Die Entsorgungssparte PreZero sammelt Verpackungen ein und führt Material in den Kreislauf zurück. Für Markenhersteller heißt das: Der Handelspartner ist gleichzeitig Wettbewerber in der Produktion und Dienstleister in der Entsorgung. Diese vertikale Tiefe unterscheidet die Gruppe von anderen Handelsgruppen in Deutschland, deren Eigenproduktion schmaler ausfällt. Ein ähnlich verschachteltes Bild zeigt sich übrigens bei anderen Handelsnamen, etwa wenn man sich ansieht, warum hinter dem Namen Netto zwei völlig verschiedene Eigentümer stehen.
Der real-Kauf und der Sprung in den Online-Marktplatz
Als die Metro ihre SB-Warenhauskette real abgab und der Käufer das Filialnetz zerlegte, sicherte sich Kaufland rund 90 Standorte. Das war die größte Flächenübernahme im deutschen Lebensmitteleinzelhandel seit Jahren und half vor allem in Regionen, in denen Kaufland bis dahin dünn vertreten war. Kartellrechtlich musste die Übernahme in Teilen nachjustiert werden, einzelne Standorte gingen an Wettbewerber.
Wichtiger für die Markenstrategie war ein zweiter Baustein: der Online-Marktplatz von real, der zu Kaufland.de umfirmiert wurde. Damit betreibt Kaufland eine Plattform, auf der Drittanbieter verkaufen, samt Fulfillment-Optionen und eigenem Retail-Media-Geschäft. Für Markenhersteller entsteht daraus ein zweiter Kanal neben der Fläche, der nach Plattformlogik funktioniert: Sichtbarkeit wird über Werbeplätze verkauft, Rankings hängen an Conversion und Bewertungen. Wer Budgets zwischen Fläche und Plattform verteilt, sollte die Kosten pro tausend Sichtkontakte sauber gegenrechnen, wofür sich ein CPM-Rechner anbietet.
Die Plattform ist in Deutschland derzeit die einzige ernstzunehmende Marktplatz-Alternative aus dem stationären Lebensmittelhandel. Ob sie langfristig gegen die großen internationalen Plattformen bestehen kann, ist offen. Das Kalkül dahinter ist erkennbar: Kundendaten und Werbeerlöse sollen dort anfallen, wo sonst Dritte verdienen.
Warum der Handel nur ein Teil der Gruppe ist
Die Schwarz Gruppe hat in den vergangenen Jahren Geschäftsfelder aufgebaut, die mit Regalen wenig zu tun haben. PreZero ist inzwischen einer der größeren Entsorgungsanbieter in Europa und hat sich über Zukäufe in mehreren Ländern verstärkt. Unter dem Dach Schwarz Digits laufen IT-Dienstleistungen, darunter eine eigene Cloud-Plattform, die Rechenleistung und Speicher auch an externe Kunden verkauft, sowie ein zugekaufter Anbieter für Cybersicherheit aus Israel. Hinzu kommen Beteiligungen im Bereich künstliche Intelligenz, unter anderem am Heidelberger Unternehmen Aleph Alpha.
Der Zusammenhang ist betriebswirtschaftlich logisch. Ein Handelskonzern dieser Größe braucht Rechenzentren, Warenwirtschaft und Sicherheitsarchitektur ohnehin. Was intern entsteht, lässt sich extern vermarkten, sobald die Skalierung stimmt. Datenschutzrechtlich wirbt die Gruppe zudem mit europäischem Standort als Argument gegen US-Anbieter, was im öffentlichen Sektor und bei Mittelständlern verfängt.
Für die Marke Kaufland hat das eine Nebenwirkung, die im Marketing selten thematisiert wird. Der Name steht beim Verbraucher für Lebensmittel und Preis, während der Konzern dahinter in Feldern wächst, die für Bewerber und Geschäftskunden relevant sind. Wer die Attraktivität des Arbeitgebers beurteilen will, sollte die Gruppe und nicht die Filialkette betrachten, ähnlich wie es bei der Einschätzung von Karrierewegen und Gehältern im Brand Management sinnvoll ist, zwischen Konzernfunktion und Vertriebslinie zu unterscheiden.
Die Machtfrage: was die Zugehörigkeit für Lieferanten bedeutet
Der deutsche Lebensmitteleinzelhandel ist hochkonzentriert. Vier Verbünde decken den weit überwiegenden Teil des Marktes ab.
| Verbund | Marken im Portfolio (Auswahl) | Einordnung |
|---|---|---|
| Schwarz Gruppe | Lidl, Kaufland | international am breitesten aufgestellt |
| Edeka-Verbund | Edeka, Netto Marken-Discount, Marktkauf | genossenschaftlich, viele selbstständige Kaufleute |
| Rewe Group | Rewe, Penny, Nahkauf, Toom | genossenschaftliche Wurzeln, breites Nicht-Food-Geschäft |
| Aldi | Aldi Nord, Aldi Süd | zwei getrennte Unternehmensgruppen |
Aus der Zugehörigkeit zur Schwarz Gruppe folgt für Lieferanten eine konkrete Verhandlungsrealität. Ein Listungsgespräch bei Kaufland ist formal getrennt vom Lidl-Einkauf, doch die Gruppe kennt Konditionsniveaus aus beiden Linien. Wer bei Lidl in ein aggressives Preisgefüge einsteigt, bringt sich in der Kaufland-Verhandlung in Erklärungsnot. Umgekehrt kann eine Markenlistung auf der Großfläche als Türöffner für Aktionsgeschäfte im Discount dienen.
Zweite Folge: die Eigenmarkenkonkurrenz. Durch die eigene Produktion kann die Gruppe bei Artikeln mit hoher Standardisierung schnell nachziehen, wenn eine Herstellermarke Margen zeigt. Markenartikler, deren Differenzierung überwiegend auf Verpackung und Werbedruck beruht, geraten dort zuerst unter Druck. Wer dagegen über Rezeptur, Patentlage oder echte Markenbindung verfügt, behält Verhandlungsspielraum.
Dritte Folge betrifft die Zahlungs- und Datenlage. Große Handelsgruppen verkaufen Abverkaufsdaten und Regalplatzierung inzwischen als eigenständige Leistung. Retail Media ist für den Handel ein Margenhebel, weil die Erlöse kaum Warenkosten verursachen. Für Markenbudgets bedeutet das eine Verschiebung weg von klassischer Werbung hin zu handelsnaher Kommunikation, ein Effekt, der sich auch in der Diskussion über den Stellenwert von Content Marketing für Marken wiederfindet.
Ausblick: drei Szenarien für die kommenden Jahre
Die Eigentümerfrage wird mittelfristig noch einmal interessant, weil die Nachfolge an der Spitze der Stiftungskonstruktion eine reale Variable ist. Drei Entwicklungen erscheinen plausibel.
Im ersten Szenario bleibt die Struktur unverändert. Die Stiftungen halten das Vermögen, angestellte Manager führen die Geschäfte, Kaufland wächst moderat in Mittel- und Südosteuropa weiter. Das ist die wahrscheinlichste Variante, weil die Konstruktion genau für diesen Fall geschaffen wurde.
Im zweiten Szenario verschiebt sich das Gewicht innerhalb der Gruppe weiter Richtung Digits und PreZero. Dann bliebe Kaufland operativ wichtig als Cashflow-Quelle, würde aber in der Konzernkommunikation an Aufmerksamkeit verlieren. Anzeichen dafür gibt es bereits, wenn man verfolgt, welche Sparten in den vergangenen Jahren die meisten Schlagzeilen und Zukäufe produziert haben.
Im dritten Szenario zwingt Konsolidierungsdruck auf der Fläche zu Zukäufen. Großflächenstandorte sind knapp, Baurecht und Flächenausweisung begrenzen Neueröffnungen in Deutschland. Sollte ein weiterer Wettbewerber Filialen abgeben, dürfte Kaufland erneut zugreifen, wie schon beim real-Netz. Kartellrechtlich wird das mit jeder Runde schwieriger.
Für Markenverantwortliche folgt daraus eine nüchterne Arbeitsanweisung: Die Frage, zu wem Kaufland gehört, ist weniger eine Trivia-Frage als eine Frage der Verhandlungsvorbereitung. Wer die Gruppe kennt, versteht, warum eine Konditionsforderung auf der Fläche und ein Angebot im Discount zusammenhängen können, warum Retail-Media-Budgets an Bedeutung gewinnen und warum der Partner auf der anderen Seite des Tischs keinen Quartalsdruck kennt. Gerade Letzteres wird in Verhandlungen regelmäßig unterschätzt. Wie robust solche Strukturen im Vergleich zu kapitalmarktgetriebenen Unternehmen durch Konjunkturdellen kommen, zeigt auch der Blick darauf, wer die wirtschaftliche Erholung in Deutschland tatsächlich trägt.