Wer einen Aufhebungsvertrag mit Abfindung unterschreibt, verkauft seinen Kündigungsschutz. Genau das ist der Preis, über den verhandelt wird: Das Unternehmen kauft Planungssicherheit und einen festen Trennungstermin, der Beschäftigte gibt im Gegenzug das Recht auf, die Beendigung vor dem Arbeitsgericht anzugreifen. Ein gesetzlicher Anspruch auf eine Abfindung existiert in dieser Konstellation nicht. Die Höhe ergibt sich aus der Schätzung, was ein Kündigungsschutzprozess das Unternehmen an Zeit, Annahmeverzugslohn und Unsicherheit kosten würde. Wer diese Logik versteht, verhandelt anders als jemand, der nur die Faustformel im Kopf hat.
Warum Arbeitgeber freiwillig zahlen
Eine ordentliche Kündigung in einem Betrieb mit mehr als zehn Beschäftigten muss sozial gerechtfertigt sein. Scheitert sie vor Gericht, besteht das Arbeitsverhältnis fort, und der Arbeitgeber schuldet rückwirkend das volle Gehalt für die gesamte Prozessdauer. Verfahren über zwei Instanzen ziehen sich regelmäßig über ein Jahr. Bei einem Jahresgehalt von 140.000 Euro steht damit ein sechsstelliges Risiko im Raum, zuzüglich Anwaltskosten, gebundener Arbeitszeit in der Personalabteilung und der Frage, ob die Position in der Zwischenzeit nachbesetzt werden darf.
Der Aufhebungsvertrag räumt dieses Risiko in einem Dokument ab. Deshalb sind Unternehmen bereit, Beträge zu zahlen, die oberhalb dessen liegen, was ein Gericht im Vergleich vorschlagen würde. Je schwerer die Kündigung begründbar ist, desto höher steigt der Preis. Eine saubere Betriebsschließung mit Sozialplan ist billig für den Arbeitgeber. Die Trennung von einer Bereichsleiterin, deren Stelle anschließend faktisch weiterbesteht, ist teuer.
Daraus folgt die wichtigste Vorbereitung: eine nüchterne Prüfung, wie angreifbar die geplante Beendigung wäre. Gibt es eine nachvollziehbare unternehmerische Entscheidung? Wurde die Sozialauswahl korrekt durchgeführt? Ist der Betriebsrat ordnungsgemäß angehört worden? Besteht Sonderkündigungsschutz, etwa durch Schwerbehinderung, Elternzeit oder ein Betriebsratsmandat? Jede Schwachstelle auf Arbeitgeberseite ist bares Geld.
Faustformel, Bandbreiten und der Punkt, an dem sie endet
Die bekannte Rechengröße lautet ein halbes Bruttomonatsgehalt pro Beschäftigungsjahr. Sie stammt aus § 1a Kündigungsschutzgesetz, der für betriebsbedingte Kündigungen gilt, bei denen der Arbeitgeber die Abfindung im Kündigungsschreiben anbietet und der Beschäftigte die dreiwöchige Klagefrist verstreichen lässt. Arbeitsgerichte orientieren sich in Vergleichsvorschlägen an derselben Größe. Als Verhandlungsuntergrenze taugt sie, als Zielmarke für Führungskräfte selten.
| Konstellation | Übliche Bandbreite je Beschäftigungsjahr |
|---|---|
| Sozialplanabfindung, großer Personalabbau | 0,25 bis 0,5 Bruttomonatsgehälter |
| Gerichtlicher Vergleichsvorschlag, Standardfall | rund 0,5 |
| Kündigung angreifbar, Stelle bleibt faktisch bestehen | 0,75 bis 1,25 |
| Sonderkündigungsschutz oder hohes Prozessrisiko | 1,5 und mehr |
| Geschäftsführer ohne Kündigungsschutzgesetz | Restlaufzeit des Dienstvertrags als Maßstab |
Maßgeblich ist das Bruttomonatsgehalt einschließlich geldwerter Vorteile. Dienstwagen zur privaten Nutzung, Zuschüsse, regelmäßige Boni und Aktienprogramme gehören in die Bemessungsgrundlage. Wer nur das Grundgehalt ansetzt, verschenkt bei einer Führungskraft mit variablem Anteil schnell einen fünfstelligen Betrag. Den geldwerten Vorteil des Fahrzeugs lässt sich vorab mit einem Firmenwagenrechner beziffern, bevor die Gegenseite ihn aus der Rechnung nimmt.
Eine gesetzliche Obergrenze gibt es beim frei verhandelten Aufhebungsvertrag nicht. Die Höchstbeträge aus § 10 Kündigungsschutzgesetz, zwölf Monatsverdienste und gestaffelt bis achtzehn bei älteren, langjährig Beschäftigten, gelten nur für die gerichtliche Auflösung des Arbeitsverhältnisses. In Verhandlungen dienen sie trotzdem als Referenzpunkt, weil beide Seiten wissen, was im schlechtesten Fall vom Gericht festgesetzt werden könnte.
Steuer beim Aufhebungsvertrag: Abfindung und die neue Rolle der Fünftelregelung
Eine Abfindung für den Verlust des Arbeitsplatzes ist beitragsfrei in der Sozialversicherung, weil sie kein Entgelt für geleistete Arbeit darstellt. Kranken-, Pflege-, Renten- und Arbeitslosenversicherung greifen also nicht zu. Steuerpflichtig ist sie in voller Höhe, und zwar in dem Jahr, in dem sie zufließt.
Die Fünftelregelung nach § 34 Einkommensteuergesetz mildert die Progression: Rechnerisch wird ein Fünftel der Abfindung zum übrigen zu versteuernden Einkommen addiert, die darauf entfallende Mehrsteuer wird mit fünf multipliziert. Voraussetzung ist eine Zusammenballung von Einkünften, das heißt, der Beschäftigte muss im Auszahlungsjahr durch die Abfindung mehr verdienen als bei ungestörter Fortsetzung des Arbeitsverhältnisses. Eine über zwei Kalenderjahre gestückelte Auszahlung zerstört diesen Effekt in aller Regel.
Entscheidend ist eine Änderung, die seit dem 1. Januar 2025 gilt: Mit dem Wachstumschancengesetz wurde die Anwendung der Fünftelregelung im Lohnsteuerabzug gestrichen. Arbeitgeber dürfen die Begünstigung nicht mehr direkt bei der Auszahlung berücksichtigen. Die Abfindung wird zunächst voll nach Lohnsteuertabelle besteuert, die Entlastung holt sich der Empfänger erst über die Einkommensteuererklärung zurück. Praktisch bedeutet das einen Liquiditätsverlust von oft mehreren tausend Euro über zwölf bis achtzehn Monate. Wer die Abfindung zur Überbrückung einer Suchphase oder zur Finanzierung einer Selbstständigkeit einplant, muss diese Lücke in der Planung abbilden.
Wie viel bleibt von 50.000 Euro übrig? Die ehrliche Antwort lautet: Das hängt fast ausschließlich vom übrigen Jahreseinkommen ab. Wer die Abfindung im Januar erhält und danach kein nennenswertes Gehalt mehr bezieht, profitiert deutlich, weil der Grundfreibetrag und die unteren Progressionsstufen genutzt werden. Wer dagegen bis September ein Führungsgehalt bezogen hat und bereits im Bereich des Spitzensteuersatzes von 42 Prozent liegt, der ab rund 68.500 Euro zu versteuerndem Einkommen greift, sieht von der Fünftelregelung so gut wie nichts. In dieser Konstellation verbleiben von 50.000 Euro je nach Kirchensteuerpflicht und Solidaritätszuschlag etwa 27.000 bis 29.000 Euro. Die Freigrenze beim Soli von rund 20.000 Euro Jahreseinkommensteuer ist bei großen Abfindungen fast immer überschritten. Eine eigene Überschlagsrechnung mit verschiedenen Auszahlungsjahren liefert der Einkommensteuerrechner.
Zwei Stellschrauben bleiben verhandelbar. Erstens der Auszahlungszeitpunkt: Eine Verschiebung in den Januar des Folgejahres kann die Steuerlast spürbar senken, wenn im neuen Jahr wenig anderes Einkommen anfällt. Zweitens die Umwandlung eines Teilbetrags in eine Einzahlung zur betrieblichen Altersversorgung nach § 3 Nr. 63 Einkommensteuergesetz oder in eine Vervielfältigungsregelung, wodurch Beträge steuerfrei in die Versorgung fließen. Kirchenmitglieder können zudem bei ihrer Landeskirche einen Teilerlass der Kirchensteuer auf außerordentliche Einkünfte beantragen, üblich ist die Hälfte. Ein Rechtsanspruch besteht darauf nicht, die Erlassquote liegt im Ermessen.
Sperrzeit beim Arbeitslosengeld vermeiden
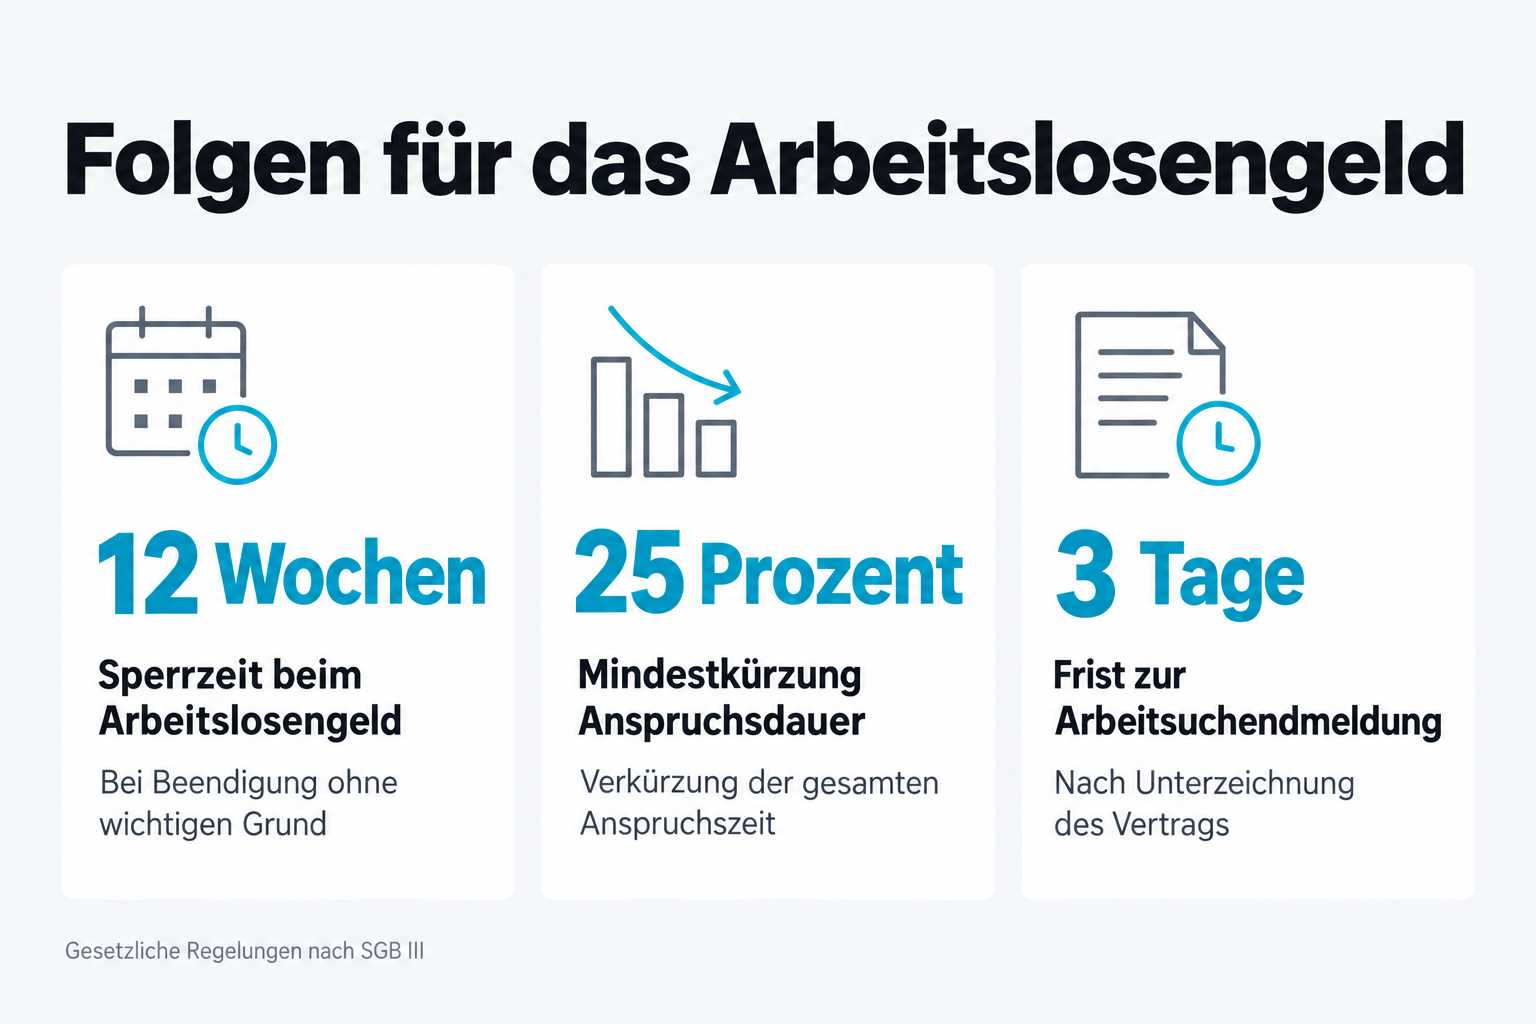
Der teuerste Fehler beim Aufhebungsvertrag ist die Sperrzeit. Wer sein Beschäftigungsverhältnis selbst löst, ohne einen wichtigen Grund zu haben, erhält nach § 159 SGB III zwölf Wochen kein Arbeitslosengeld. Zusätzlich verkürzt sich die Gesamtanspruchsdauer um mindestens ein Viertel. Bei einem Anspruch von 24 Monaten gehen also sechs Monate verloren, nicht nur drei.
Die Agentur für Arbeit erkennt in ihrer Verwaltungspraxis einen wichtigen Grund an, wenn mehrere Bedingungen zusammenkommen: Dem Beschäftigten drohte eine betriebs- oder personenbedingte Kündigung zum selben Zeitpunkt, die ordentliche Kündigungsfrist wird eingehalten, der Beschäftigte war nicht ordentlich unkündbar, und die Abfindung bewegt sich zwischen 0,25 und 0,5 Bruttomonatsgehältern pro Beschäftigungsjahr. Liegt die Abfindung in diesem Korridor, verzichtet die Behörde auf eine Prüfung, ob die angedrohte Kündigung rechtmäßig gewesen wäre. Diese Linie hat das Bundessozialgericht bestätigt.
Daraus entsteht ein Zielkonflikt, der in der Beratungspraxis oft falsch aufgelöst wird. Eine Abfindung oberhalb von 0,5 Gehältern pro Jahr führt nicht automatisch zur Sperrzeit, sie zwingt die Agentur aber zur inhaltlichen Prüfung der Trennungsgründe. Wer also hoch verhandelt, braucht im Vertrag eine belastbare Begründung: der konkrete Wegfall des Arbeitsplatzes, die Umorganisation, die Standortverlagerung. Eine Floskel wie "im gegenseitigen Einvernehmen" ist in dieser Hinsicht wertlos. Arbeitsrechtlich erfahrene Verhandler formulieren deshalb eine Präambel, die den betrieblichen Anlass und die drohende Arbeitgeberkündigung dokumentiert.
Ein zweiter, davon unabhängiger Mechanismus ist das Ruhen des Anspruchs nach § 158 SGB III. Es greift, wenn das Arbeitsverhältnis vorzeitig beendet wird, also ohne Einhaltung der ordentlichen Kündigungsfrist. Dann wird die Abfindung anteilig auf den Zeitraum angerechnet, den die Kündigungsfrist noch gelaufen wäre, maximal für ein Jahr. Bei Führungskräften mit sechsmonatigen Kündigungsfristen zum Quartalsende ist das ein realistisches Szenario. Die Rechnung lohnt sich: Manchmal ist ein späterer Austrittstermin mit voller Freistellung und Gehaltsfortzahlung wirtschaftlich besser als eine sofortige Beendigung mit scheinbar höherer Abfindung. Der laufende Verdienst während der Freistellung ist zudem sozialversicherungspflichtig und erhält Renten- und Krankenversicherungsschutz, die Abfindung tut das nicht.
Wichtig bleibt die Meldepflicht: Die Arbeitsuchendmeldung muss innerhalb von drei Tagen nach Unterzeichnung des Aufhebungsvertrags erfolgen, sonst droht eine weitere Sperrzeit von einer Woche. Das Arbeitslosengeld selbst wird durch die Abfindung nicht gekürzt, solange die Kündigungsfrist eingehalten wurde.
Die Bausteine neben dem Geldbetrag
In vielen Verhandlungen entfällt die Hälfte des wirtschaftlichen Werts auf Positionen, die nicht Abfindung heißen. Wer nur über die Summe spricht, lässt diese Posten liegen.
| Baustein | Worum es geht |
|---|---|
| Freistellung | Unwiderruflich und unter Anrechnung des Resturlaubs, damit die Zeit für die Jobsuche nutzbar ist |
| Turboklausel | Prämie für vorzeitiges Ausscheiden, oft das eingesparte Restgehalt zu 50 bis 100 Prozent |
| Zeugnis | Fertiger Wortlaut als Anlage zum Vertrag, mit Notenstufe, Dankes- und Bedauernsformel |
| Variable Vergütung | Zeitanteilige Auszahlung des laufenden Bonus, Verzicht auf Stichtagsklauseln |
| Nachvertragliches Wettbewerbsverbot | Aufhebung gegen Verzicht, oder Beibehaltung inklusive Karenzentschädigung von mindestens 50 Prozent der letzten Bezüge |
| Dienstwagen und Equipment | Nutzung bis zum Austritt oder Ablösesumme, Übernahme von Laptop und Mobilfunknummer |
| Sprachregelung | Abgestimmtes Statement für Team, Markt und Netzwerkprofile |
| Weiterbildung und Outplacement | Vom Arbeitgeber getragen, steuerfrei nach § 3 Nr. 19 Einkommensteuergesetz |
| Betriebliche Altersversorgung | Klarstellung zu unverfallbaren Anwartschaften, kein pauschaler Verzicht in der Ausgleichsklausel |
Besonders die Ausgleichsklausel verdient Aufmerksamkeit. Formulierungen, nach denen mit dem Vertrag sämtliche Ansprüche aus dem Arbeitsverhältnis abgegolten sind, erfassen im Zweifel auch Bonusansprüche, Spesen, Patentvergütungen oder Aktienoptionen. Ausnahmen gehören ausdrücklich benannt.
Ein Widerrufsrecht gibt es nicht. Das Bundesarbeitsgericht hat 2019 klargestellt, dass Verbraucherwiderrufsrechte auf Aufhebungsverträge nicht anwendbar sind. Es hat im selben Verfahren aber das Gebot fairen Verhandelns betont: Wer unter Druck gesetzt wird, etwa durch die Drohung mit einer Strafanzeige oder durch das Verbot, den Raum zu verlassen, kann den Vertrag angreifen. Verlässlich ist das nicht. Praktisch gilt deshalb: Kein Aufhebungsvertrag wird im Termin unterschrieben. Schriftform nach § 623 BGB ist zwingend, eine E-Mail oder eine einfache elektronische Signatur reicht nicht aus.
Geschäftsführer und Vorstände verhandeln nach anderen Regeln
Organmitglieder fallen nicht unter das Kündigungsschutzgesetz. Ihre Verhandlungsmasse ist die Restlaufzeit des Dienstvertrags, der typischerweise befristet und ordentlich nicht kündbar ist. Wird ein Geschäftsführer nach zwei Jahren aus einem Fünfjahresvertrag gedrängt, steht rechnerisch die Vergütung für drei Jahre im Raum. Die Abberufung als Organ und die Beendigung des Anstellungsvertrags sind zwei getrennte Vorgänge, was in der Praxis regelmäßig zu Streit führt.
Bei börsennotierten Unternehmen setzt der Deutsche Corporate Governance Kodex eine Grenze: Abfindungszahlungen an Vorstandsmitglieder sollen zwei Jahresvergütungen nicht überschreiten und nicht mehr als die Restlaufzeit des Vertrags vergüten. Wer in diesem Umfeld verhandelt, verschiebt den Schwerpunkt daher auf andere Punkte, etwa die Behandlung laufender Long-Term-Incentive-Tranchen, die D&O-Deckung für die Zeit nach dem Ausscheiden und die Entlastung durch die Gesellschafterversammlung. Erfahrungen aus internationalen Konzernstrukturen zahlen sich hier doppelt aus, weil die Vertragsarchitektur oft mehrere Gesellschaften umfasst, wie der Blick auf Karrierewege im internationalen Management zeigt.
Was Unternehmen beim Trennungsmanagement unterschätzen
Aus Arbeitgebersicht ist der Aufhebungsvertrag ein Instrument der Kostenkontrolle. Bilanziell wird die Abfindung im Zeitpunkt der Zusage als Rückstellung oder Aufwand erfasst, Restrukturierungsprogramme werden entsprechend im Quartal der Entscheidung belastet. Das macht Personalabbau zu einem Ereignis, das Kapitalmärkte registrieren, wie sich an der Reaktion auf Restrukturierungsmeldungen regelmäßig ablesen lässt und an der Frage, welche Unternehmensmeldungen Kurse tatsächlich bewegen.
Der Teil, der seltener bepreist wird, ist die Wirkung auf die Arbeitgebermarke. Eine Führungskraft, die nach zwölf Jahren mit einem schlecht verhandelten Vertrag und einem unbrauchbaren Zeugnis geht, spricht darüber in genau den Netzwerken, aus denen das Unternehmen seine nächsten Kandidaten rekrutiert. Bewertungsplattformen machen Trennungskultur öffentlich recherchierbar, und die Kosten einer länger unbesetzten Schlüsselposition übersteigen die 20.000 Euro, die in der Verhandlung gespart wurden, meist deutlich. Unternehmen, die ihre Unternehmensmarke konsequent als Führungsthema behandeln, definieren deshalb Standards für Trennungen: feste Abfindungsformeln statt individueller Feilscherei, Outplacement ab einer bestimmten Hierarchieebene, ein abgestimmtes Kommunikationspaket. Das kostet pro Fall mehr und senkt die Gesamtkosten über das Programm hinweg, weil weniger Verfahren vor dem Arbeitsgericht landen.
Für die kommenden Jahre spricht einiges dafür, dass die Zahl der Trennungsvereinbarungen auf Führungsebene hoch bleibt. Verwaltungsfunktionen werden durch Automatisierung zusammengelegt, Konzerne straffen Führungsebenen, und der Umbau in der Industrie ist nicht abgeschlossen. Wie stabil die Lage ist, hängt an der Investitionsdynamik, die in der Einschätzung zur wirtschaftlichen Erholung in Deutschland eine zentrale Rolle spielt. Für Betroffene heißt das zweierlei: Das Angebot kommt oft überraschend, und das Zeitfenster für die Verhandlung ist kurz. Wer seine Kündigungsfrist, seine Betriebszugehörigkeit und sein maßgebliches Bruttogehalt einschließlich Nebenleistungen kennt, bevor die Einladung zum Gespräch kommt, verhandelt aus einer anderen Position.
Rechtsgrundlagen, die in jeder Verhandlung eine Rolle spielen
- § 623 BGB: Schriftform für Aufhebungsverträge, elektronische Form ausgeschlossen
- § 1a KSchG: Abfindungsangebot bei betriebsbedingter Kündigung, 0,5 Monatsverdienste pro Jahr
- §§ 9, 10 KSchG: gerichtliche Auflösung und Höchstbeträge von zwölf bis achtzehn Monatsverdiensten
- § 34 EStG: Fünftelregelung für außerordentliche Einkünfte, seit 2025 nur noch über die Veranlagung
- § 3 Nr. 19 EStG: Steuerfreiheit arbeitgeberfinanzierter Weiterbildung
- § 158 SGB III: Ruhen des Arbeitslosengeldanspruchs bei vorzeitiger Beendigung
- § 159 SGB III: Sperrzeit von zwölf Wochen bei Lösung ohne wichtigen Grund
- § 74 Abs. 2 HGB: Karenzentschädigung von mindestens der Hälfte der letzten Bezüge
Dieser Beitrag ordnet die Verhandlungsmechanik ein und ersetzt keine individuelle Rechts- oder Steuerberatung. Bei Beträgen in dieser Größenordnung steht das Honorar eines Fachanwalts für Arbeitsrecht in keinem Verhältnis zu dem, was eine unbedachte Unterschrift kostet.