Eine LBBW Asset Management Karriere beginnt in den seltensten Fällen an einem Handelsterminal. Die Kapitalverwaltungsgesellschaft der Landesbank Baden-Württemberg sucht überwiegend Menschen für Risikocontrolling, Fondsbuchhaltung, Produktmanagement und die Betreuung institutioneller Kunden. Der Einstieg gelingt über Trainee-Programme, Direkteinstiege auf Junior-Positionen oder den internen Wechsel aus der Bank. Das Gehaltsniveau liegt im Marktvergleich solide im Mittelfeld, mit einem deutlich kleineren variablen Anteil als bei angelsächsischen Adressen und einem Paket an Nebenleistungen, das im öffentlich-rechtlichen Sektor üblich ist.
Das klingt unspektakulär, beschreibt aber ziemlich genau, warum Landesbank-Töchter im Talentwettbewerb funktionieren. Wer die Branche verstehen will, sollte sich diesen Einstiegsweg genauer ansehen, weil er stellvertretend für rund zwei Dutzend deutsche Fondsgesellschaften steht, die weder Boutique noch Konzernriese sind.
Was die Gesellschaft tatsächlich tut
Die LBBW Asset Management Investmentgesellschaft mbH ist eine Tochter der größten deutschen Landesbank und sitzt in Stuttgart. Ihr Geschäft besteht zum überwiegenden Teil aus Spezialfonds für institutionelle Anleger: Versorgungswerke, Versicherer, Pensionskassen, Stiftungen, kirchliche Einrichtungen und die Eigenanlagen von Sparkassen. Dazu kommen Publikumsfonds, Mandate im Advisory-Geschäft und die Rolle als Master-Kapitalverwaltungsgesellschaft, bei der die Gesellschaft die administrative Hülle stellt, während externe Manager einzelne Segmente steuern.
Das verwaltete Vermögen bewegt sich in der Größenordnung eines mittleren bis hohen zweistelligen Milliardenbetrags, die Belegschaft umfasst einige hundert Personen. Dieses Verhältnis ist kennzeichnend für die Branche: Ein Portfoliomanager kann Milliarden steuern, während die eigentliche Personalintensität in der Administration liegt. Fondsbuchhaltung, Verwahrstellenabstimmung, regulatorisches Reporting und Anlagegrenzprüfung binden mehr Köpfe als das Treffen von Anlageentscheidungen.
Für Bewerber hat das eine unbequeme Konsequenz. Wer sich unter Asset Management das Auswählen von Aktien vorstellt, bewirbt sich auf die kleinste Funktionsgruppe im Haus. Die realistische Eintrittstür heißt Risiko, Daten oder Kundenservice.
Einstiegswege in eine Karriere bei der LBBW Asset Management
Vier Pfade dominieren, und sie unterscheiden sich stark in Tempo und Zielgenauigkeit.
Über die Bank hinein. Die LBBW bildet Bankkaufleute aus und bietet duale Studiengänge an. Wer diesen Weg geht, landet zunächst im Kerngeschäft und wechselt später in die Tochtergesellschaft. Das dauert, liefert aber ein internes Netzwerk, das bei Besetzungen schwer zu überschätzen ist. Viele Positionen im Verbund werden intern gefüllt, bevor sie extern ausgeschrieben werden.
Trainee-Programm. Der Konzern rotiert Nachwuchskräfte über mehrere Stationen, typischerweise über 18 bis 24 Monate. Für den Kapitalmarktbereich ist das der sauberste Einstieg, weil man mehrere Funktionen kennenlernt, bevor man sich festlegt. Entscheidend ist die Frage, ob eine Zielabteilung vertraglich zugesagt ist oder erst am Ende des Programms verhandelt wird.
Direkteinstieg auf Junior-Ebene. Ausgeschrieben werden regelmäßig Stellen in der Fondskoordination, im Verwahrstellenservice, im institutionellen Kundenservice, im Produktmanagement und im Risikocontrolling. Hier zählt fachliche Passung mehr als Prestige der Hochschule. Ein Praktikum in einer KVG oder bei einer Verwahrstelle wiegt häufig schwerer als ein Auslandssemester.
Quereinstieg aus Wirtschaftsprüfung oder Beratung. Prüfer, die Investmentvermögen testiert haben, bringen genau das Wissen mit, das im Fondsreporting knapp ist. Dieser Weg führt oft direkt auf eine Ebene mit Führungsperspektive.
Wer aus dem Studium kommt, sollte sich klar machen, dass der Sprung ins Portfoliomanagement in aller Regel intern erfolgt. Der typische Verlauf führt über Risikoanalyse oder Research in eine Junior-Manager-Rolle, oft nach drei bis fünf Jahren. Diese Logik ähnelt anderen Funktionen, in denen operative Nähe zum Produkt die Voraussetzung für strategische Rollen ist, wie sie sich auch beim Weg vom Supply Chain Management bis in den Vorstand beobachten lässt.
Gehalt: Korridore statt Versprechen
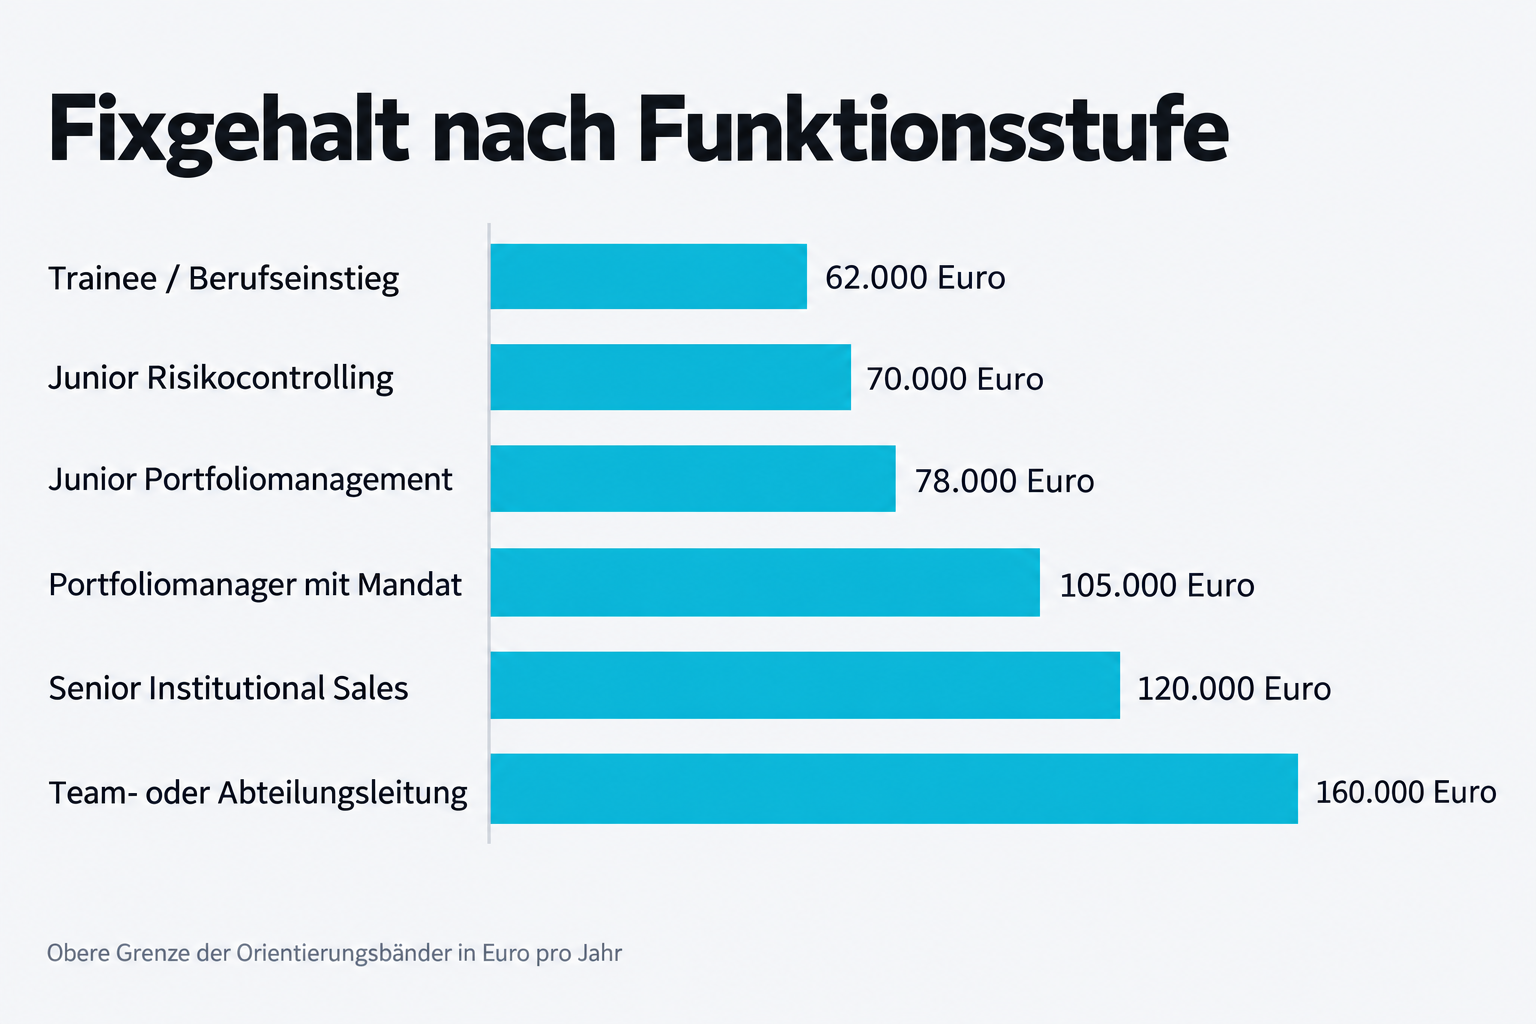
Öffentliche Gehaltsangaben einzelner Häuser sind selten belastbar, weil Portale Selbstauskünfte mischen und Funktionen nicht sauber trennen. Die folgende Übersicht bildet deshalb Marktkorridore für Fondsgesellschaften mittlerer Größe in Deutschland ab, nicht die Vergütungstabelle eines bestimmten Arbeitgebers. Sie taugt als Verhandlungsanker, nicht als Zitat.
| Rolle | Berufsjahre | Fixgehalt p. a. (Orientierung) | Variabler Anteil |
|---|---|---|---|
| Trainee / Berufseinstieg | 0 bis 2 | 50.000 bis 62.000 € | gering, oft pauschal |
| Junior Risikocontrolling, Fondsreporting | 1 bis 3 | 55.000 bis 70.000 € | 5 bis 10 % |
| Junior Portfoliomanagement, Analyse | 2 bis 4 | 60.000 bis 78.000 € | 10 bis 15 % |
| Portfoliomanager mit Mandatsverantwortung | 5 bis 8 | 80.000 bis 105.000 € | 10 bis 20 % |
| Institutional Sales / Kundenbetreuung Senior | 5 bis 10 | 85.000 bis 120.000 € | stärker ergebnisabhängig |
| Team- oder Abteilungsleitung | ab 8 | 110.000 bis 160.000 € | 20 % und mehr |
Zwei Besonderheiten prägen das Bild bei einem Haus im öffentlich-rechtlichen Verbund. Erstens greift die Institutsvergütungsverordnung: Bei höheren Bonusbeträgen werden Teile über mehrere Jahre gestreckt und können bei negativen Erfolgsbeiträgen gekürzt werden. Zweitens ist der Bonus-Anteil strukturell kleiner als bei unabhängigen Managern oder bei Häusern mit angelsächsischer Eigentümerstruktur. Wer Spitzenjahre mit Verdopplung des Fixgehalts sucht, ist hier falsch.
Dafür fällt die andere Seite der Rechnung stabiler aus. Tarifnahe Strukturen im Bankensektor bringen eine Jahressonderzahlung, eine betriebliche Altersversorgung mit nennenswertem Arbeitgeberanteil und eine geregelte Wochenarbeitszeit. Wer zwei Angebote vergleicht, sollte den Nettoeffekt tatsächlich rechnen: Ein um 8.000 Euro höheres Bruttofixum in Frankfurt schrumpft nach Steuern spürbar, und was davon übrig bleibt, zeigt ein Brutto-Netto-Rechner in zwei Minuten deutlicher als jede Gehaltstabelle. Betriebsrente und Sonderzahlung gehören in dieselbe Rechnung.
Zur häufig gestellten Frage nach dem Durchschnittsgehalt der gesamten Bank: Solche Mittelwerte sind wenig aussagekräftig, weil sie Filialmitarbeiter, IT, Kapitalmarktspezialisten und Führungskräfte in eine Zahl pressen. Relevant ist das Band der Zielfunktion, nicht der Konzernschnitt.
Der CFA und was er wirklich bringt
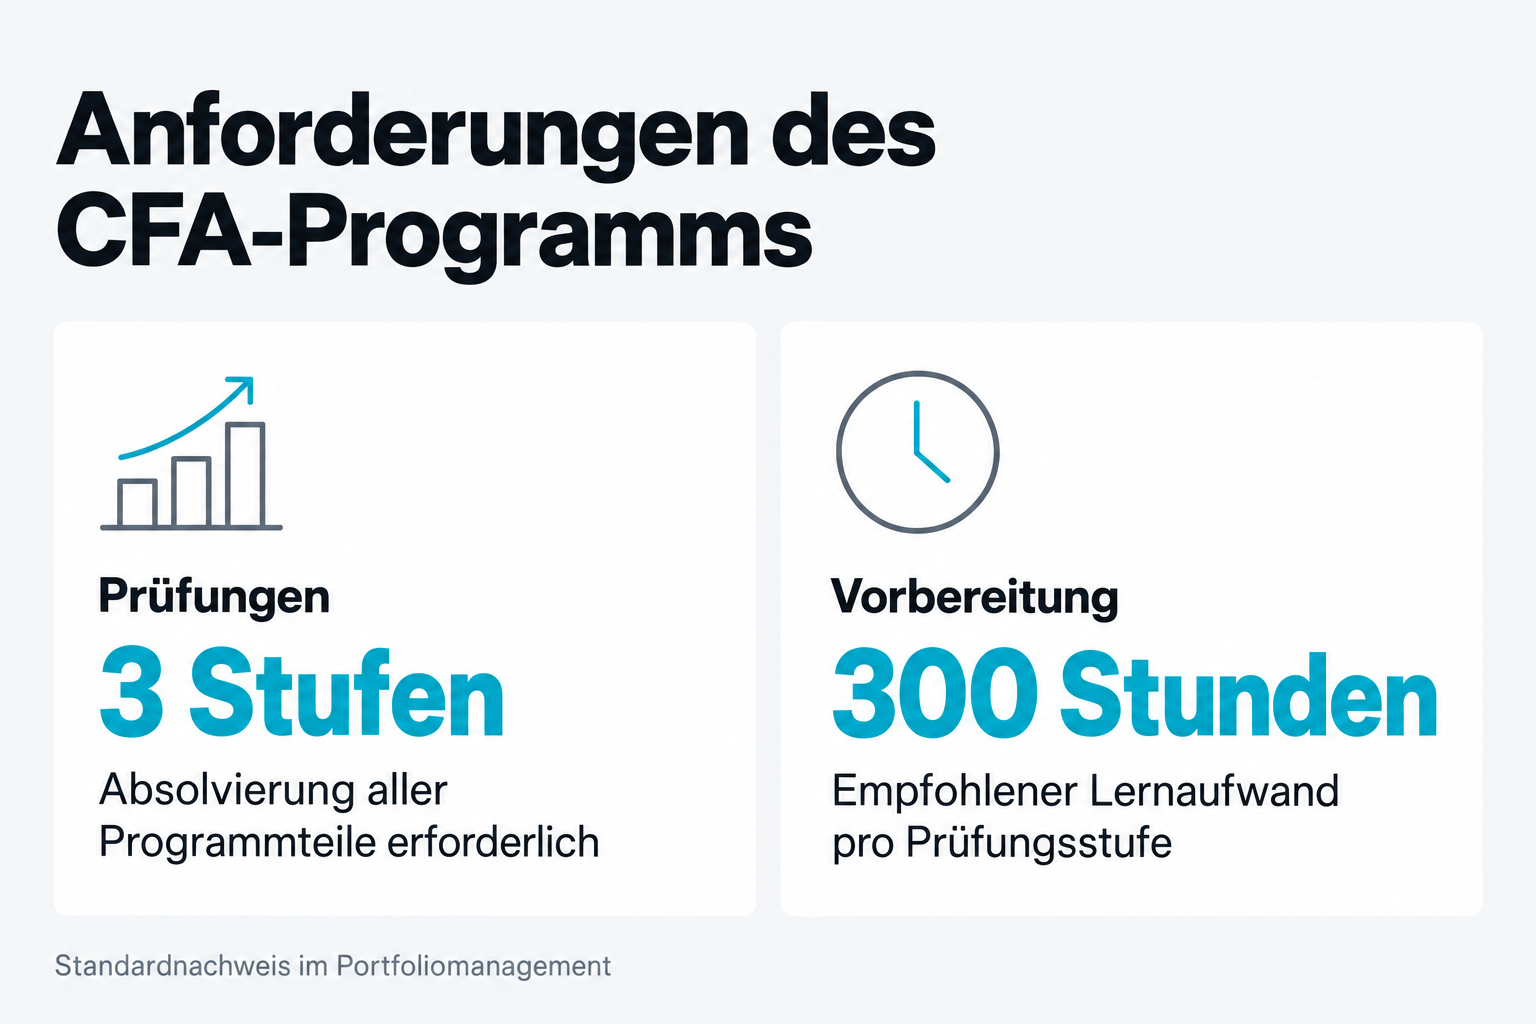
Das Chartered-Financial-Analyst-Programm gilt als Standardnachweis im Portfoliomanagement. Drei Prüfungsstufen, pro Stufe rund 300 Stunden empfohlene Vorbereitung, Gebühren im mittleren vierstelligen Bereich über das gesamte Programm. Der Titel selbst wird erst verliehen, wenn zusätzlich mehrere tausend Stunden einschlägiger Berufserfahrung nachgewiesen sind. Die Durchfallquoten sind hoch, besonders auf der ersten Stufe.
Der ehrliche Nutzen hängt von der Funktion ab. Im Portfoliomanagement und in der institutionellen Kundenbetreuung öffnet der CFA Türen und wird in Ausschreibungen erwartet. Im Fondsreporting, in der Verwahrstelle oder im Produktmanagement bringt er wenig, dort zählen andere Nachweise. Für Risikofunktionen ist der FRM häufig passender, für den deutschsprachigen Markt bleibt der CIIA über die DVFA eine anerkannte Alternative mit geringerem Zeitaufwand.
Wichtiger als das Zertifikat ist in der Praxis eine Kombination, die viele Bewerber unterschätzen: solide Kenntnisse im Aufsichtsrecht für Investmentvermögen, Verständnis für die Bilanzierungslogik institutioneller Kunden und Datenkompetenz. Wer Python oder SQL beherrscht und weiß, wie ein Nachhaltigkeitsdatensatz in eine Anlagegrenzprüfung kommt, ist derzeit knapper als ein weiterer CFA-Kandidat.
Verhandelbar ist übrigens die Finanzierung. Viele Häuser übernehmen Prüfungsgebühren und Freistellungstage, koppeln das aber an eine Rückzahlungsklausel bei Kündigung innerhalb von zwei bis drei Jahren. Diese Klausel gehört vor Unterschrift gelesen, nicht danach.
Warum Stuttgart gegen Frankfurt bestehen kann
Im Wettbewerb um Kapitalmarkttalente treten Landesbanken gegen Häuser an, die mehr zahlen. Trotzdem funktioniert die Rekrutierung, und zwar aus vier Gründen, die sich beziffern oder zumindest sauber begründen lassen.
Der Standortfaktor. Wohnkosten in Stuttgart liegen unter dem Frankfurter Niveau, der Abstand zu München ist erheblich. Ein Gehaltsunterschied von zehn Prozent kann durch Mietdifferenz vollständig aufgezehrt werden. Wie viel ein Bruttobetrag an unterschiedlichen Standorten real wert ist, lässt sich mit einem Kaufkraftrechner grob abschätzen, bevor man ein Angebot bewertet.
Die Arbeitszeitrealität. Eine geregelte Wochenarbeitszeit mit Zeiterfassung ist im Asset Management kein Selbstverständlichkeit, im Investmentbanking schon gar nicht. Für Bewerber mit Familienplanung ist dieser Punkt oft der Ausschlaggeber, und er kostet den Arbeitgeber weniger als eine Gehaltserhöhung.
Mandatsstabilität. Ein großer Teil der Volumina stammt aus dem Sparkassen- und Verbundgeschäft sowie aus langfristigen institutionellen Mandaten. Diese Gelder wandern langsamer als Publikumsfondsvolumen, das bei drei schwachen Quartalen abfließt. Für Beschäftigte bedeutet das ein geringeres Risiko, dass ein Team nach einem schlechten Jahr aufgelöst wird.
Frühe Verantwortung. In einem Haus mit einigen hundert Mitarbeitern betreut ein Junior nach zwei Jahren eigene Mandate. In einer Gesellschaft mit mehreren tausend Beschäftigten dauert das länger, weil die Arbeitsteilung feiner ist.
Die Kehrseite verschweigt man besser nicht. Nach oben ist das Vergütungsband gedeckelt, Beförderungen laufen langsamer, und internationale Mandate sind seltener als bei global aufgestellten Managern. Wer mit 35 eine Sechshundert-Millionen-Strategie in Asien fahren will, findet dafür bessere Adressen.
Was Arbeitgeber aus diesem Muster ableiten können
Für Personalverantwortliche außerhalb der Finanzbranche ist der interessante Teil die Positionierung. Landesbank-Töchter gewinnen Talente nicht, indem sie Gehaltsführerschaft simulieren, sondern indem sie Planbarkeit zum Produkt machen. Drei Hebel sind dabei übertragbar.
Erstens: Gehaltsbänder benennen, statt sie zu verstecken. Wer im Mittelfeld zahlt, verliert Bewerber weniger durch das Niveau als durch das Gefühl, hingehalten zu werden. Zweitens: Weiterbildungszusagen schriftlich und ohne überlange Bindungsfristen. Eine Zertifikatsfinanzierung kostet einen niedrigen vierstelligen Betrag pro Jahr und wirkt in der Wahrnehmung wie ein deutlich größeres Zugeständnis. Drittens: Rotationsversprechen einhalten. Der häufigste Grund für Kündigungen im zweiten Jahr ist ein Traineevertrag, dessen Zielposition nach Programmende plötzlich nicht mehr existiert.
Diese Mechanik gilt keineswegs nur für Banken. Ähnliche Muster zeigen sich in Funktionen, die um dieselben Absolventenjahrgänge konkurrieren, etwa bei den Gehältern und Einstiegswegen im Brand Management, wo Konzerne ebenfalls mit Struktur gegen die höhere Zahlungsbereitschaft von Agenturen und Start-ups antreten.
Ausblick: wo die Stellen 2027 entstehen
Drei Entwicklungen verschieben die Nachfrage innerhalb der Häuser, und sie tun das schneller als die Gehaltsbänder sich bewegen.
Der Kostendruck durch passive Produkte drückt die Margen im klassischen aktiven Management weiter. Gesellschaften reagieren mit Skalierung der Administration und dem Ausbau des Master-KVG-Geschäfts. Das schafft Stellen in Plattformbetrieb, Datenmanagement und Onboarding, während rein diskretionäre Managerrollen anteilig abnehmen.
Die Nachhaltigkeitsregulierung bleibt ein Personalfaktor, auch wenn die politische Debatte um Vereinfachung läuft. Jede Anpassung der Offenlegungsregeln erzeugt Projektarbeit in Produktklassifizierung, Datenbeschaffung und Kundenreporting. Diese Rollen sitzen an der Schnittstelle von Recht und Daten, ein Profil, das der Markt kaum ausbildet.
Automatisierung trifft das Middle Office zuerst. Abstimmprozesse, Preisprüfungen und Standardreporting lassen sich weitgehend maschinell abwickeln. Wer heute in Fondsbuchhaltung einsteigt, sollte den Weg in Kontrolle, Ausnahmefallbearbeitung oder Datenqualität planen, nicht in die Routine. Hinzu kommt eine Pensionierungswelle, die den Landesbanksektor über die kommenden Jahre stärker trifft als jüngere Wettbewerber, was mittlere Führungspositionen früher frei macht als in flacheren Organisationen. Wie robust dieser Ausbau ausfällt, hängt auch daran, wie sich die gesamtwirtschaftliche Lage 2026 entwickelt, weil institutionelle Anleger ihre Allokationen konjunkturabhängig verschieben.
Für Bewerber ergibt sich daraus eine klare Prioritätenliste: Datenkompetenz vor Zertifikat, Regulierungswissen vor Marktmeinung, und die Bereitschaft, den ersten Job als Türöffner statt als Ziel zu betrachten.