Eine Struktur Management Partner Karriere beginnt dort, wo die meisten Beratungsprojekte enden: beim Liquiditätsengpass. Die Kölner Beratung arbeitet seit Mitte der 1980er-Jahre an Turnaround- und Sanierungsmandaten im industriellen Mittelstand und gehört damit zu einer kleinen Gruppe spezialisierter Häuser, die von Strategieberatungen und den Restrukturierungseinheiten der großen Prüfungsgesellschaften klar zu unterscheiden sind. Für Berufseinsteiger heißt das: weniger Benchmarking-Studien, mehr Zahlungsfähigkeit, Bankentermine und operative Maßnahmen, die in Wochen wirken müssen.
Was eine Struktur Management Partner Karriere vom klassischen Consulting unterscheidet
In der Strategieberatung ist der Auftraggeber in der Regel zufrieden genug, um Zukunftsfragen zu stellen. In der Restrukturierungsberatung ist er es nicht. Mandate starten häufig unter Druck von Banken, Kreditversicherern oder Gesellschaftern, oft nachdem Covenants gerissen wurden oder eine Prolongation ansteht. Der Berater arbeitet damit faktisch für mehrere Adressaten gleichzeitig: das Management, das ihn beauftragt, und die Finanzierer, die das Ergebnis lesen und daran ihre Kreditentscheidung knüpfen.
Diese Doppelrolle prägt die Arbeit stärker als jedes Methodenset. Ein Sanierungsgutachten nach dem Standard IDW S 6 ist kein internes Papier, sondern ein Dokument mit Haftungsrelevanz, auf das sich Dritte verlassen. Entsprechend streng sind die Anforderungen an Datenqualität, Plausibilisierung und Dokumentation. Wer gern frei assoziiert, ist hier falsch.
Gemessen an der Personalstärke bewegt sich ein Haus wie Struktur Management Partner in einer Größenordnung, die eher zweistellig bis niedrig dreistellig ausfällt, also weit unterhalb der Restrukturierungsbereiche der Big Four mit ihren mehreren hundert Beratern allein in Deutschland. Diese Größe ist für die Karrierefrage entscheidend: In kleinen Teams gibt es keine Analystenschicht, die Zahlen aufbereitet, während der Einsteiger Folien baut. Der Einsteiger ist die Zahlenaufbereitung.
Das Mandatsmodell bestimmt den Arbeitsalltag
Spezialisierte Turnaround-Beratungen verdienen ihr Geld in drei Mandatstypen, die sich im Tagesgeschäft deutlich unterscheiden. Erstens die Analyse- und Konzeptphase, in der ein Sanierungskonzept erstellt und mit Finanzierern abgestimmt wird. Zweitens die Umsetzungsbegleitung, in der Maßnahmen gesteuert und Abweichungen nachgehalten werden. Drittens Mandate, in denen Partner selbst operative Verantwortung übernehmen, etwa als Chief Restructuring Officer oder als Geschäftsführer auf Zeit.
Für Nachwuchskräfte ist der dritte Typ der interessanteste, weil er die Perspektive dreht. Wer einem Interimsgeschäftsführer zuarbeitet, erlebt Entscheidungen nicht als Empfehlung, sondern als Anweisung mit unmittelbarer Konsequenz für Lieferanten, Beschäftigte und Zahlungsläufe. Diese Nähe zur Linienverantwortung erklärt, warum Turnaround-Beratungen überdurchschnittlich viele spätere Werkleiter, CFOs und Geschäftsführer hervorbringen.
Einstiegswege: Direkteinstieg, Werkstudium und Quereinstieg
Es gibt im Wesentlichen vier Türen in diese Art von Beratung, und sie sind unterschiedlich breit.
- Direkteinstieg nach dem Master: Betriebswirte mit Schwerpunkt Controlling, Finanzierung oder Accounting, zunehmend auch Wirtschaftsingenieure. Gefragt ist weniger der Markenname der Hochschule als die Fähigkeit, eine GuV, eine Bilanz und eine Cashflow-Rechnung miteinander zu verknüpfen, ohne nachzuschlagen.
- Werkstudium und Praktikum: Der mit Abstand verlässlichste Pfad. Kleine Häuser stellen bevorzugt Leute ein, die sie im Projekt erlebt haben, weil ein Fehlgriff bei dreißig Beratern teurer wiegt als bei dreitausend.
- Quereinstieg aus der Industrie: Controller, Werkscontroller oder Produktionsleiter mit fünf bis zehn Jahren Erfahrung bringen genau das mit, was Hochschulabsolventen fehlt: ein Gefühl dafür, welche Einsparung in einem Werk real durchsetzbar ist und welche nur auf dem Papier existiert.
- Wechsel aus angrenzenden Feldern: Transaction Services, Wirtschaftsprüfung oder Insolvenzverwaltung. Diese Kandidaten kennen die Gegenseite des Tisches, was in Gläubigerverhandlungen hilft.
Internationale Mandate spielen im industriellen Mittelstand eine wachsende Rolle, weil Tochtergesellschaften in Osteuropa oder Asien häufig Teil des Problems sind. Wer früh Auslandsstationen sammelt, erhöht seinen Marktwert spürbar, ähnlich wie es die Erfahrungen aus einer international ausgerichteten Management-Karriere mit Auslandsjahren zeigen.
Der Auswahlprozess: Der Case ist ein Sanierungsfall
Wer sich auf Marktgrößen-Schätzungen vorbereitet, bereitet sich falsch vor. Typisch für Restrukturierungsinterviews sind Fälle mit konkretem Zahlenmaterial: Ein Zulieferer verliert Marge, die Vorräte steigen, die Kreditlinie ist ausgeschöpft. Die Aufgabe lautet dann nicht, eine Strategie zu entwerfen, sondern zu bestimmen, wann dem Unternehmen rechnerisch das Geld ausgeht und welche Hebel innerhalb von zwölf Wochen Liquidität freisetzen.
Wer hier souverän auftritt, beherrscht drei Dinge im Kopf: die Umrechnung von Bestandsreichweiten in gebundenes Kapital, die Unterscheidung zwischen ergebniswirksamen und zahlungswirksamen Effekten sowie die Logik des Working Capital. Prozentuale Veränderungen von Deckungsbeiträgen oder Materialquoten sollte man ohne Taschenrechner abschätzen können; wer das Gefühl dafür trainieren will, rechnet typische Fälle vorab einmal mit einem Deckungsbeitragsrechner durch und prägt sich die Größenordnungen ein.
Dazu kommt eine Prüfung der Belastbarkeit, die selten offen so genannt wird. Fragen nach Reisebereitschaft, nach Umgang mit Konflikten und nach Erfahrungen mit schlechten Nachrichten haben einen Zweck: In Sanierungsprojekten sitzt man regelmäßig Menschen gegenüber, deren Arbeitsplatz zur Disposition steht.
Gehaltsbandbreiten im Restrukturierungsmarkt
Belastbare Einzelwerte veröffentlicht kaum eine Boutique. Was sich aus dem deutschen Beratungsmarkt ableiten lässt, sind Bandbreiten, die je nach Haus, Standort und Bonusmodell schwanken. Die folgenden Werte beziehen sich auf Jahresfixgehälter vor Boni im Restrukturierungssegment, nicht auf einzelne Arbeitgeber.
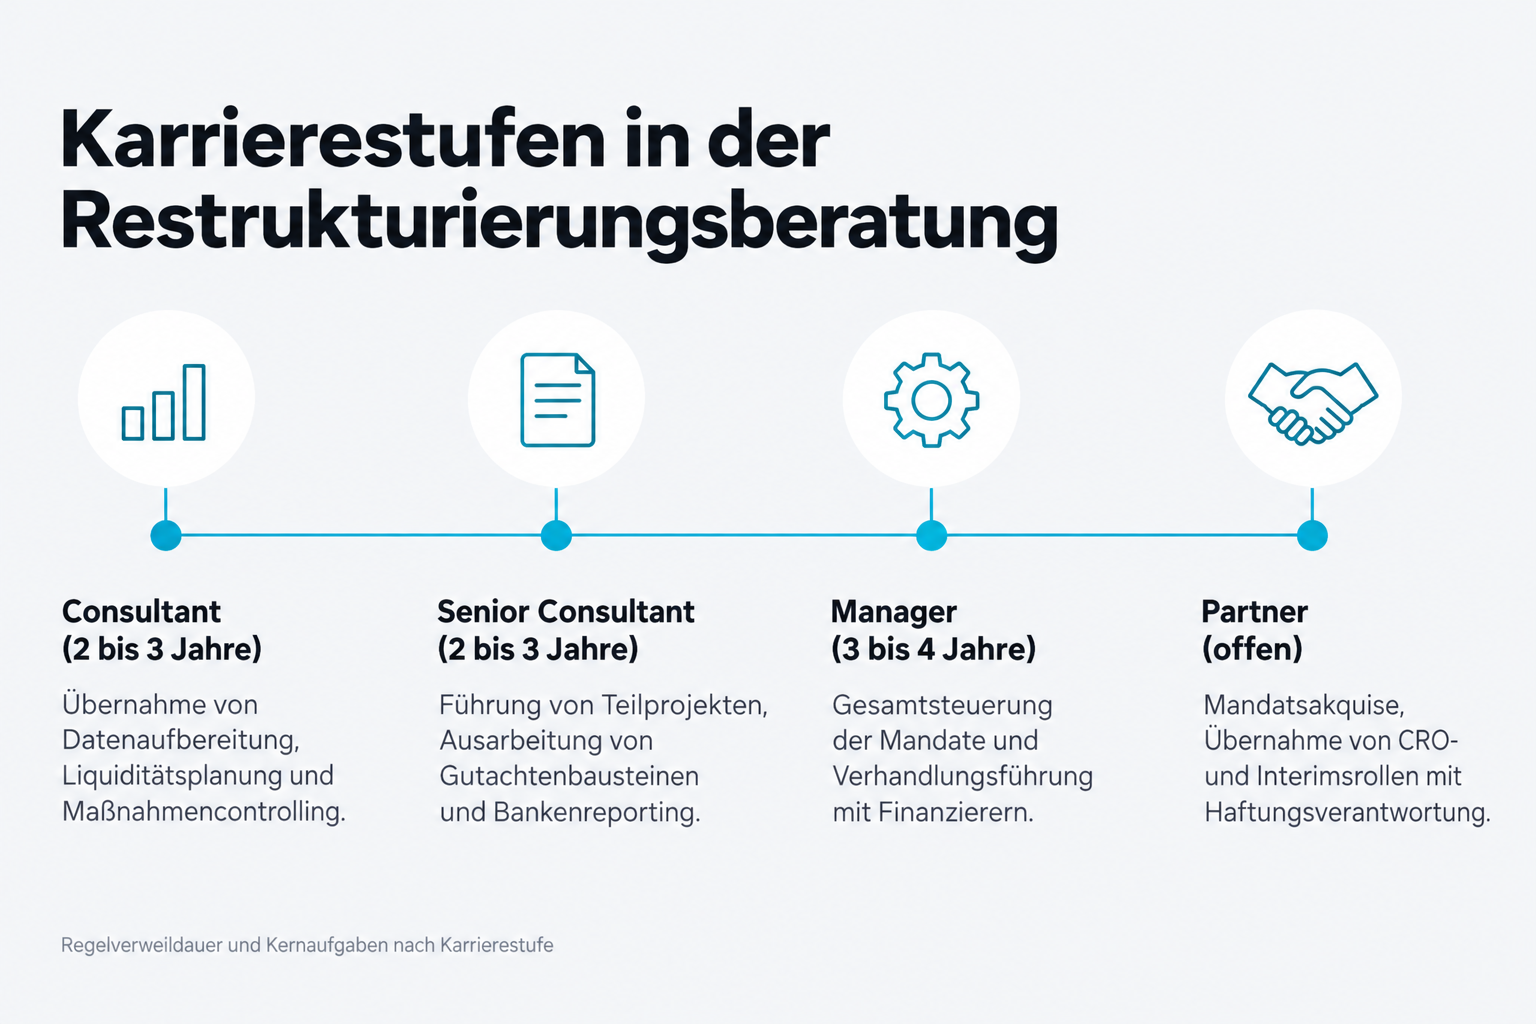
| Stufe | Typische Dauer | Aufgaben im Mandat | Fixgehalt p. a. (Marktbandbreite) |
|---|---|---|---|
| Consultant | 2 bis 3 Jahre | Datenaufbereitung, Liquiditätsplanung, Maßnahmencontrolling | 55.000 bis 75.000 Euro |
| Senior Consultant | 2 bis 3 Jahre | Teilprojektleitung, Gutachtenbausteine, Bankenreporting | 75.000 bis 100.000 Euro |
| Manager / Projektleiter | 3 bis 4 Jahre | Mandatssteuerung, Verhandlungen mit Finanzierern | 100.000 bis 140.000 Euro |
| Partner / Director | offen | Mandatsakquise, CRO- und Interimsrollen, Haftungsverantwortung | ab 180.000 Euro, stark erfolgsabhängig |
Einstiegsgehälter in Restrukturierungsboutiquen liegen damit meist unter den Spitzenwerten der großen Strategiehäuser, dafür steigt die Verantwortung schneller. Entscheidend für die Nettobetrachtung sind Bonusanteil und Steuerklasse; wer verschiedene Angebote vergleicht, sollte sie vor der Entscheidung durch einen Brutto-Netto-Rechner laufen lassen, weil variable Bestandteile die Differenz zwischen zwei Offerten oft umkehren.
Auf Partnerebene verschiebt sich die Vergütungslogik ohnehin. Interims- und CRO-Mandate werden über Tagessätze abgerechnet, die im gehobenen Segment vierstellig sind. Wer die Mechanik dahinter verstehen will, rechnet mit einem Tagessatz-Rechner durch, wie viele fakturierbare Tage ein Jahr realistisch hergibt, sobald Akquise, Urlaub und Leerlauf abgezogen sind.
Projektalltag: 13 Wochen, ein Gutachten und viele Gespräche
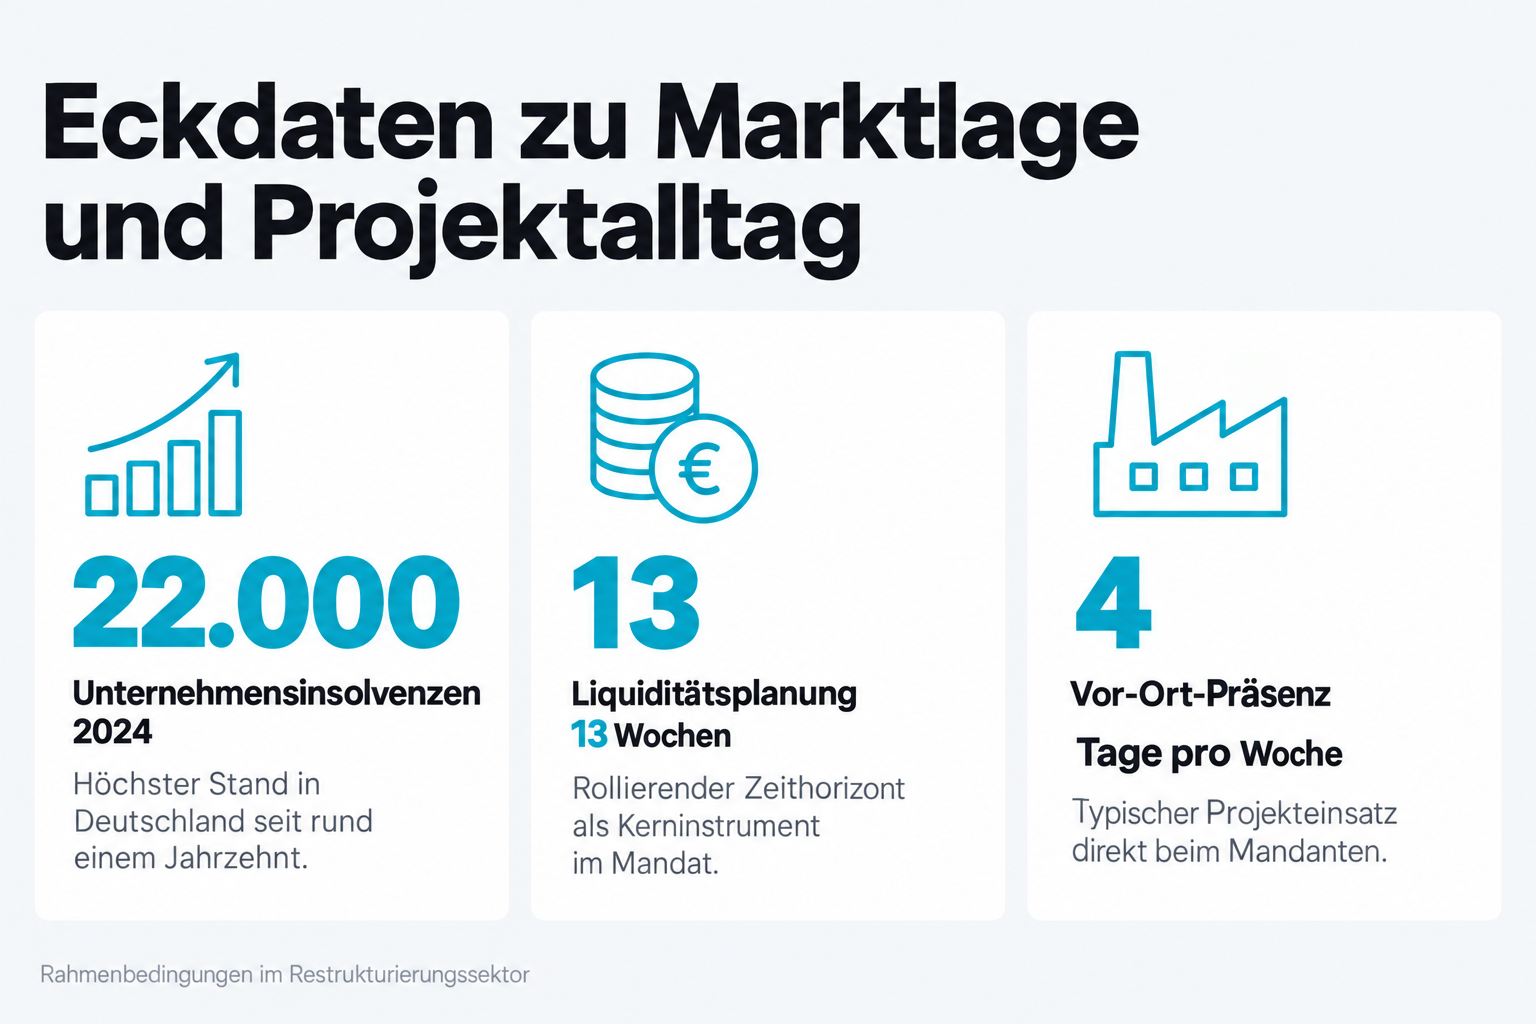
Das Herzstück fast jeder Sanierung ist die rollierende 13-Wochen-Liquiditätsplanung. Sie wird wöchentlich aktualisiert, mit dem Ist abgeglichen und an die Finanzierer berichtet. Für Einsteiger bedeutet das eine feste Taktung: montags Datenabzug aus dem ERP-System, Abgleich mit Kontoauszügen, Prüfung offener Posten, dienstags Abweichungsanalyse, mittwochs Berichtsrunde. Wer in dieser Routine schlampt, verliert die Glaubwürdigkeit des gesamten Mandats, weil Banken Abweichungen zwischen Plan und Ist als Indikator für die Steuerungsfähigkeit des Managements lesen.
Parallel läuft die Konzeptarbeit. Ein Sanierungskonzept nach IDW S 6 verlangt eine Analyse der Krisenursachen, ein Leitbild des sanierten Unternehmens und eine integrierte Planung über mehrere Jahre, die in sich schlüssig sein muss. Die rechtlichen Leitplanken setzt die Insolvenzordnung: Zahlungsunfähigkeit und Überschuldung lösen Antragspflichten mit kurzen Fristen aus, weshalb Geschäftsführer in der Krise auf dokumentierte Fortbestehensprognosen angewiesen sind. Seit Anfang 2021 existiert mit dem StaRUG zusätzlich ein Verfahren, in dem sich Restrukturierungspläne auch gegen einzelne opponierende Gläubiger durchsetzen lassen, ohne Insolvenz anzumelden.
Der operative Teil findet selten am Schreibtisch statt. Bestandsabbau in der Produktion, Nachverhandlung von Einkaufspreisen, Abbau von Sortimentsvielfalt, Stilllegung defizitärer Werkslinien: Diese Maßnahmen entstehen im Gespräch mit Meistern, Einkäufern und Vertrieblern, nicht in Excel. Deshalb arbeiten Restrukturierer typischerweise vier Tage pro Woche vor Ort, auch in Zeiten, in denen Strategieberatungen längst hybride Modelle fahren. Arbeitswochen von 55 bis 65 Stunden sind in heißen Projektphasen normal, inklusive Wochenendarbeit vor Gläubigerterminen.
Warum Turnaround-Erfahrung Industrie-Führungsjobs beschleunigt
Der wertvollste Teil dieser Laufbahn zeigt sich erst beim Ausstieg. Drei bis sechs Jahre Restrukturierung erzeugen ein Profil, das im Arbeitsmarkt für Industrieführungskräfte knapp ist.
Erstens das Cash-Denken. Viele Industriemanager sind ergebnisgetrieben sozialisiert und unterschätzen, wie stark Working Capital die Handlungsfähigkeit begrenzt. Wer gelernt hat, ein Unternehmen über die Zahlungsfähigkeit zu steuern, bringt eine Perspektive mit, die im Aufsichtsrat sofort verstanden wird.
Zweitens die Verhandlungserfahrung unter echtem Druck. Gespräche mit Kreditversicherern, die das Limit für einen Lieferanten streichen wollen, oder mit Betriebsräten über Sanierungstarifverträge sind in der Linie kaum zu simulieren. Diese Routine macht Kandidaten für Posten attraktiv, in denen eine Transformation ansteht.
Drittens die Breite. In einem einzigen Mandat berührt man Einkauf, Produktion, Vertrieb und Finanzierung zugleich, weil keine Funktion unangetastet bleibt. Diese Querschnittssicht erklärt, warum Turnaround-Alumni häufig in Positionen landen, die sonst klassischen Funktionskarrieren vorbehalten sind, etwa im Werksmanagement oder in der Konzernsteuerung. Parallelen zeigen sich in anderen Querschnittsfunktionen, etwa wenn eine Supply-Chain-Management-Karriere bis in den Vorstand führt, weil die Funktion in der Krise plötzlich strategisch wird.
Typische Ausstiegsziele nach einigen Jahren:
- Leitung Controlling oder kaufmännische Werkleitung bei einem Mittelständler, häufig bei ehemaligen Mandanten
- Portfolio- oder Operations-Funktionen bei Private-Equity-Gesellschaften, die Turnaround-Beteiligungen halten
- Eigene Interimstätigkeit ab etwa zehn Jahren Berufserfahrung
- Verbleib bis zur Partnerschaft, was in kleinen Häusern schneller möglich ist als in Großstrukturen
Marktlage: Warum der Bedarf nicht sinkt
Die amtliche Insolvenzstatistik wies für 2024 rund 22.000 beantragte Unternehmensinsolvenzen in Deutschland aus, gut ein Fünftel mehr als im Vorjahr und der höchste Stand seit rund einem Jahrzehnt. Treiber sind Energiekosten, eine schwache Industriekonjunktur und auslaufende Finanzierungen, die zu deutlich höheren Zinsen prolongiert werden müssen. Besonders betroffen ist die Automobilzulieferkette, in der strukturelle Überkapazitäten auf den Hochlauf der Elektromobilität treffen.
Für Bewerber bedeutet das eine antizyklische Besonderheit: Während Strategieberatungen in Abschwüngen Einstellungen zurückfahren, wächst die Nachfrage nach Restrukturierungsleistungen. Diese Gegenläufigkeit ist das stärkste ökonomische Argument für den Einstieg, relativiert sich allerdings in langen Aufschwungphasen, in denen Sanierungshäuser ihre Kapazitäten in Performance-Improvement-Projekte umlenken müssen.
Einordnung für Unternehmen
Für Mittelständler ergibt sich aus dieser Berufsrealität eine praktische Konsequenz. Wer erst dann Restrukturierungskompetenz einkauft, wenn die Bank sie verlangt, zahlt doppelt: einmal den Beraterhonorarsatz und einmal den Preis für Entscheidungen, die unter Zeitdruck getroffen werden. Die günstigere Variante besteht darin, Cash-Steuerung als Routine zu etablieren, bevor es brennt. Eine wöchentliche Liquiditätsvorschau kostet im Normalbetrieb wenige Stunden Controllingkapazität und verschafft im Ernstfall Wochen Vorsprung.
Für die Personalpolitik gilt eine zweite Erkenntnis: Ehemalige Restrukturierungsberater sind für Transformationsrollen gut geeignet, für reine Wachstumsrollen weniger. Wer in Sanierungen sozialisiert wurde, optimiert zuverlässig Kosten und Kapitalbindung, braucht aber im Zweifel Ergänzung, wenn Märkte erschlossen werden sollen. Unternehmen, die diesen Profiltyp einkaufen, sollten die Aufgabe entsprechend zuschneiden.
Unterm Strich ist eine Karriere bei Struktur Management Partner oder einem vergleichbaren Haus eine Entscheidung gegen Komfort und für Tempo. Der Preis sind Reisewochen und Konflikte, der Ertrag ist eine Lernkurve, die in der Linie kaum erreichbar ist, und ein Profil, das im Markt für Industrieführungskräfte dauerhaft nachgefragt bleibt.