Zu wem gehört Norma? Die kurze Antwort
Zu wem gehört Norma: Der Discounter gehört keiner Handelsgruppe, keinem Investor und keiner Börse, sondern bleibt im Eigentumskreis der fränkischen Gründerfamilie Roth, gebündelt in einer Stiftungskonstruktion. Erkennbar ist das schon am vollständigen Firmennamen, der im Handelsregister steht: NORMA Lebensmittelfilialbetrieb Stiftung & Co. KG. Die Stiftung tritt dabei als persönlich haftende Gesellschafterin auf, die Kommanditanteile liegen im Umfeld der Familie.
Damit ist Norma der letzte größere deutsche Lebensmitteldiscounter, der weder zu Edeka noch zu Rewe, weder zur Schwarz-Gruppe noch zu einem Aldi-Zweig gehört. Und ja, es handelt sich um ein deutsches Unternehmen mit Zentrale im Großraum Nürnberg, auch wenn die Kette seit Jahrzehnten in Frankreich, Österreich und Tschechien Filialen betreibt.
Die Familie Roth: vom fränkischen Händler zum Discountnetz
Die Wurzeln von Norma liegen im Lebensmittelhandel der Nachkriegszeit in Franken. Prägend war Manfred Roth, der das Unternehmen über Jahrzehnte führte und es konsequent auf das Discountprinzip umstellte, als Aldi dieses Modell in Deutschland gerade erst populär machte: schmales Sortiment, niedrige Kosten, hoher Umschlag pro Quadratmeter. Roth ist inzwischen verstorben, sein Name steht weiter an der Unternehmenszentrale und an der von ihm gegründeten gemeinnützigen Stiftung, die in Nordbayern soziale Projekte fördert.
Die Frage nach dem Chef von Norma lässt sich weniger eindeutig beantworten als bei börsennotierten Händlern. Das Unternehmen wird von einem Vorstand geführt, dessen Zusammensetzung nur sparsam kommuniziert wird. Interviews, Kapitalmarkttermine oder Managementprofile in Geschäftsberichten gibt es nicht. Diese Zurückhaltung ist Teil des Modells und kein Zufall: Wer keine externen Kapitalgeber bedienen muss, braucht auch keine Erzählung für sie.
Auch die Herkunft des Namens gehört zu den Dingen, die das Unternehmen nie öffentlich aufgearbeitet hat. Verbreitet ist die Lesart eines kurzen Kunstworts, das sich in mehreren Sprachen leicht aussprechen lässt, was die spätere Expansion nach Frankreich und Tschechien erleichtert hat. Belegt ist diese Deutung nicht, sie bleibt Branchenerzählung.
Was die Rechtsform Stiftung & Co. KG konkret bewirkt
Die Konstruktion wirkt sperrig, hat aber eine klare betriebswirtschaftliche Logik, die auch bei Aldi und bei der Schwarz-Gruppe zu beobachten ist. Drei Effekte sind entscheidend.
Erstens die Haftung. In einer Kommanditgesellschaft haftet die Komplementärin unbeschränkt. Setzt man dafür eine Stiftung ein statt einer natürlichen Person, bleibt das Privatvermögen der Familie außen vor, ohne dass eine GmbH zwischengeschaltet werden muss.
Zweitens die Nachfolge. Eine Stiftung stirbt nicht, kennt keine Erbengemeinschaft und keine Streitigkeiten über Abfindungen. Gerade im Handel, wo Immobilien, Logistik und Filialnetze über Jahrzehnte aufgebaut werden, ist dieser Punkt existenziell. Unternehmen in Familienhand scheitern selten am Markt und häufig an der dritten Generation.
Drittens die Publizität. Kapitalgesellschaften und Konstruktionen wie die GmbH & Co. KG müssen ihre Jahresabschlüsse vollständig offenlegen. Eine Stiftung ist jedoch keine Kapitalgesellschaft, weshalb diese Pflicht für die Stiftung & Co. KG so nicht greift. Oberhalb bestimmter Größenschwellen zieht zwar das Publizitätsgesetz, doch Personenhandelsgesellschaften müssen dann nicht ihre vollständige Gewinn- und Verlustrechnung veröffentlichen. Genau deshalb finden sich zu Norma Bilanzdaten, aber kaum belastbare Ertragszahlen. Wer das Prinzip in Reinform sehen will, findet es in der Eigentümer- und Stiftungsstruktur von Lidl wieder, nur eine Größenordnung größer.
Die Zahlenlage: was belegbar ist und was Schätzung bleibt
Seriöse Aussagen über Norma bewegen sich zwangsläufig in Größenordnungen. Die folgende Übersicht trennt das Gesicherte vom Geschätzten.
| Kennzahl | Einordnung | Belastbarkeit |
|---|---|---|
| Rechtsform | NORMA Lebensmittelfilialbetrieb Stiftung & Co. KG | Handelsregister, gesichert |
| Sitz | Großraum Nürnberg/Fürth | gesichert |
| Eigentümer | Stiftungs- und Familienkreis Roth | gesichert |
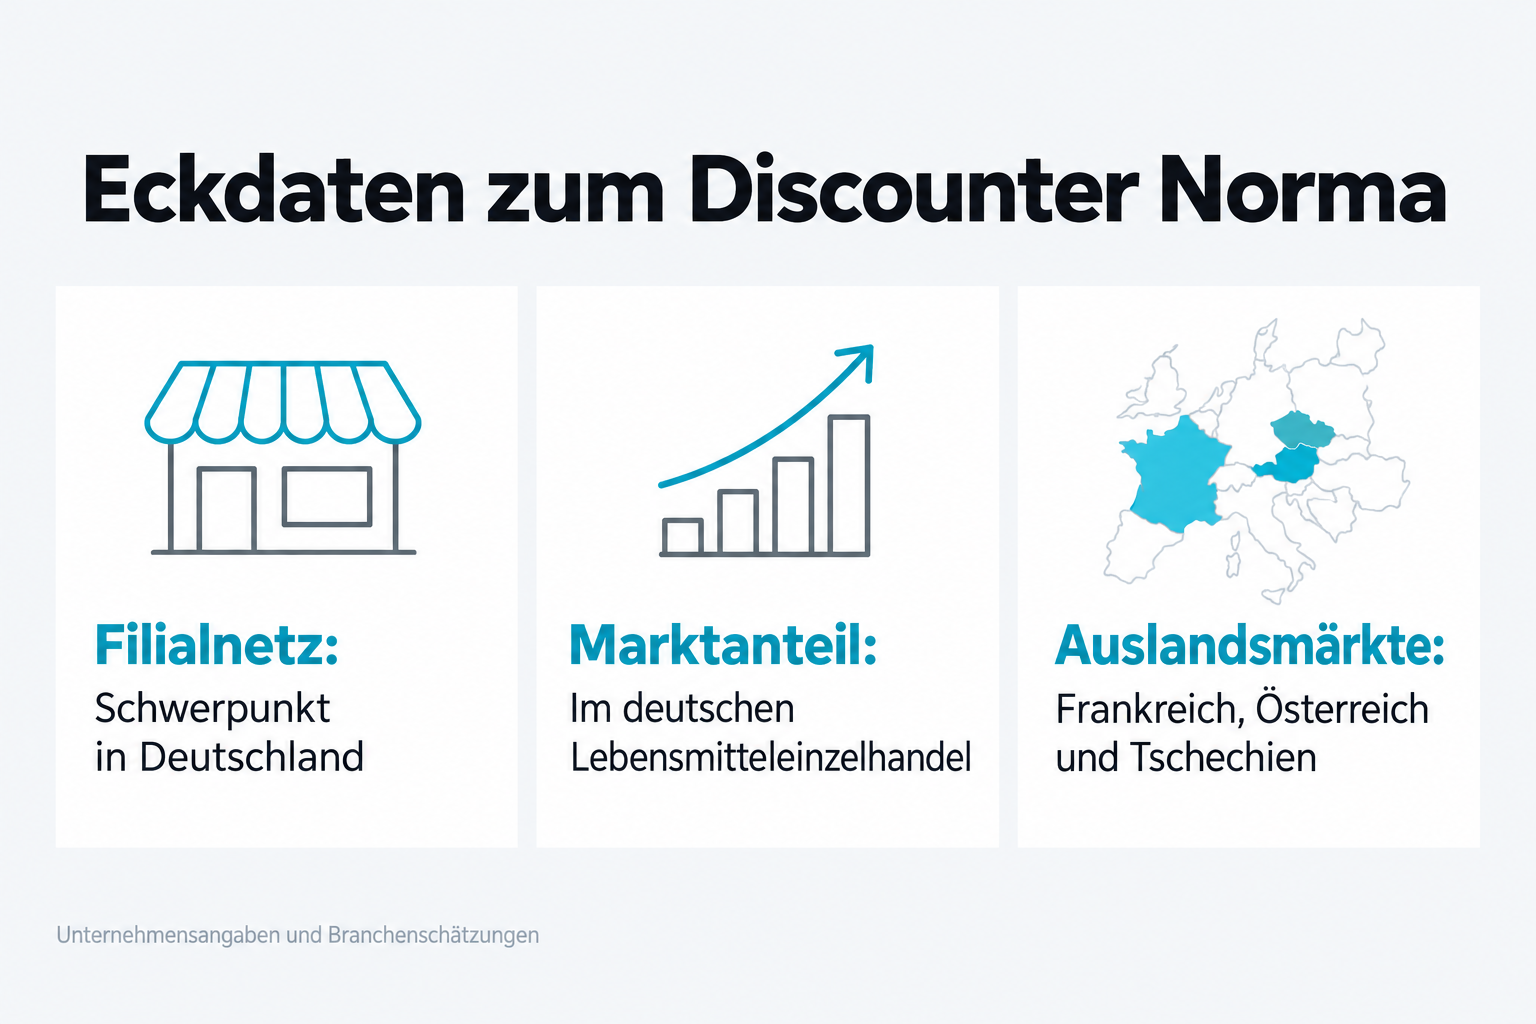
| Märkte | über tausend Filialen, Schwerpunkt Deutschland | Unternehmensangaben, Größenordnung |
| Auslandsmärkte | Frankreich, Österreich, Tschechien | gesichert |
| Umsatz | mittlerer einstelliger Milliardenbereich | Branchenschätzung |
| Marktanteil LEH Deutschland | rund ein bis zwei Prozent | Marktforschung, Näherung |
| Ergebnis, Marge | nicht öffentlich | nicht verfügbar |
Der Marktanteil erklärt die strategische Lage besser als jede Umsatzzahl. Norma spielt in einem Segment, in dem Aldi und Lidl zusammen ein Vielfaches auf die Waage bringen und in dem Einkaufsmacht direkt in Einstandspreise übersetzt wird. Wer im Discount zwei Prozent Marktanteil hält, zahlt bei vielen Artikeln schlicht mehr pro Palette als der Wettbewerber mit zwanzig Prozent. Im Discount entscheiden dabei Bruchteile von Prozentpunkten in der Spanne über das Ergebnis, was sich mit einer einfachen Handelsspannen-Rechnung nachvollziehen lässt: Bei Nettorenditen im niedrigen einstelligen Bereich kostet ein Einkaufsnachteil von einem Prozent bereits einen erheblichen Teil des Gewinns.
Norma im Vergleich: wem die deutschen Discounter gehören
| Kette | Eigentümer | Struktur |
|---|---|---|
| Aldi Nord | Familienstiftungen der Albrecht-Linie Nord | Stiftungsverbund, nicht börsennotiert |
| Aldi Süd | Familienstiftungen der Albrecht-Linie Süd | eigenständig geführter Verbund |
| Lidl | Schwarz-Gruppe, Familie Schwarz über Stiftung | Stiftung hält Vermögen, Stimmrechte separat |
| Penny | Rewe Group | genossenschaftlich geprägter Konzern |
| Netto Marken-Discount | Edeka | Genossenschaftsverbund |
| Netto (schwarz-gelb) | Salling Group, Dänemark | dänische Stiftungseigentümerin |
| Norma | Familie Roth über Stiftung | Stiftung & Co. KG |
Die Tabelle zeigt eine Besonderheit des deutschen Marktes: Fast der gesamte Discount liegt in Stiftungs- oder Genossenschaftshand. Private-Equity-Kapital spielt hier praktisch keine Rolle, und börsennotiert ist keiner der Anbieter. Dass zwei unterschiedliche Ketten denselben Namen tragen können, zeigt der Fall der beiden Netto-Ketten mit zwei verschiedenen Eigentümern. Bei Norma gibt es diese Verwechslung innerhalb des Lebensmittelhandels nicht, dafür eine andere, dazu später.
Wie Norma Geld verdient: Eigenmarken, Fleisch, Onlineshop
Wie jeder Discounter lebt Norma von Eigenmarken. Der Anteil eigener Marken am Sortiment liegt im Discount üblicherweise jenseits von achtzig Prozent, Namen wie Finest Gourmet oder Mibell stehen bei Norma für diese Linien. Das Unternehmen hat in den vergangenen Jahren damit begonnen, den eigenen Markennamen stärker auf die Verpackungen zu holen, statt die Herkunft hinter Fantasienamen zu verstecken. Dieser Schritt folgt einem Branchentrend: Je glaubwürdiger die Handelsmarke wird, desto weniger braucht sie die Tarnung als Herstellermarke. Für die Preiswahrnehmung ist das ein zweischneidiges Instrument, denn mit dem eigenen Logo auf dem Produkt haftet der Händler sichtbar für jede Qualitätsschwankung.
Beim Fleisch bezieht Norma wie die Wettbewerber überwiegend von mittelständischen Verarbeitern aus Deutschland und dem benachbarten europäischen Ausland, mit Haltungsform- und Herkunftskennzeichnung auf der Packung. Konkrete Lieferantenlisten veröffentlicht die Kette nicht, was im Lebensmitteleinzelhandel die Regel ist. Wer Herkunft prüfen will, bleibt auf die Angaben am Produkt und die amtliche Veterinärkontrollnummer verwiesen.
Ein Unterscheidungsmerkmal ist das Onlinegeschäft. Norma betreibt einen eigenen Shop für Haushalts-, Drogerie- und Aktionsware und geht damit weiter als mancher größere Discounter, der sich auf stationäre Aktionen beschränkt. Ökonomisch ist das ein Randgeschäft, strategisch ein Lernfeld: Non-Food-Ware mit höherer Spanne verträgt Versandkosten, Frische nicht. Wer Datenerfahrung im Handel aufbauen will, beginnt genau dort. Vergleichbare Überlegungen prägen auch die Marktstrategie von Penny innerhalb der Rewe-Struktur, nur mit deutlich größerem Konzernbudget im Rücken.
Nicht verwechseln: Norma Group und Norma Discount
Wer nach Eigentumsverhältnissen sucht, stößt schnell auf die Norma Group SE aus Maintal, einen börsennotierten Hersteller von Verbindungs- und Fluidtechnik mit Kunden in der Automobil- und Industriebranche. Dieses Unternehmen hat mit dem Discounter nichts zu tun, weder gesellschaftsrechtlich noch historisch. Die Namensgleichheit ist markenrechtlich unproblematisch, weil beide in völlig verschiedenen Waren- und Dienstleistungsklassen geschützt sind. Für Rechercheure bleibt sie eine Stolperfalle, weil die Norma Group als Aktiengesellschaft umfassend publiziert und damit in Datenbanken dominanter erscheint als der schweigsame Discounter.
Was Unternehmen aus dem Modell Norma lernen können
Norma ist ein Lehrstück über Nischenstrategie unter Druck. Die Kette hat die letzten zwei Jahrzehnte überlebt, in denen Plus, Tengelmann-Formate und zahlreiche regionale Anbieter verschwanden oder übernommen wurden. Drei Mechanismen stehen dahinter.
- Regionale Verdichtung statt Flächendeckung: Norma ist in Franken, Bayern und Teilen Südwestdeutschlands stark und verzichtet auf Präsenz in jeder Region. Das hält Logistikkosten pro Filiale niedrig, weil die Wege zu den Lagern kurz bleiben.
- Grenznahe Auslandsexpansion: Frankreich, Österreich und Tschechien lassen sich teilweise aus bestehenden deutschen Strukturen beliefern. Expansion ohne komplette Parallelorganisation ist für einen Anbieter dieser Größe der einzig finanzierbare Weg ins Ausland.
- Kapitalunabhängigkeit: Ohne Renditeerwartung externer Eigentümer kann die Kette Jahre mit schwacher Marge aussitzen, in denen ein Finanzinvestor längst auf Verkauf oder Sanierung drängen würde.
Für Markenverantwortliche ist der dritte Punkt der interessanteste. Eigentümerstruktur ist eine Marketingvariable, auch wenn sie selten so behandelt wird. Sie bestimmt, wie lange eine Marke an einer Positionierung festhalten darf, bevor Quartalsdruck sie zur Kurskorrektur zwingt. Dieselbe Logik erklärt, warum Stiftungshändler in Preiskämpfen oft den längeren Atem haben, wie der Vergleich der Strukturen von Lidl und Aldi zeigt.
Ausblick: drei Szenarien für die Eigentümerfrage
Die Eigentümerfrage bei Norma wird in den kommenden Jahren interessant bleiben, weil der Markt sich weiter konzentriert. Drei Entwicklungen sind plausibel.
Im wahrscheinlichsten Fall bleibt alles, wie es ist. Die Stiftungskonstruktion ist gerade dafür gebaut, Eigentümerwechsel zu verhindern, und solange das operative Geschäft seine Kosten deckt, besteht kein Anlass zu handeln.
Denkbar ist zweitens eine engere Einkaufskooperation. Mittelgroße Händler gleichen Größennachteile zunehmend über gemeinsame Beschaffung oder internationale Einkaufsallianzen aus, ohne die Eigenständigkeit aufzugeben. Für Norma wäre das der naheliegende Hebel gegen den Einkaufsvorteil der Großen.
Das dritte Szenario ist ein Teilverkauf des Filialnetzes an einen Wettbewerber, wie er in der Branche regelmäßig vorkommt, wenn Standorte attraktiver sind als der Betrieb. Dagegen spricht die Struktur: Eine Stiftung verkauft nicht aus Opportunität, sondern allenfalls aus Not. Beobachten sollte man daher weniger Übernahmegerüchte als die Filialzahlen und die Investitionen in Umbauten. Sie verraten mehr über die Zukunft des Discounters als jede Eigentümerspekulation.