Zu wem gehört Netto Marken-Discount? Die Antwort ist kurz: zum Edeka-Verbund mit Zentrale in Hamburg. Die Gesellschaft sitzt im oberpfälzischen Maxhütte-Haidhof, firmiert heute in der Rechtsform Stiftung & Co. KG und steht vollständig im Eigentum des Edeka-Verbunds. Mit der zweiten deutschen Kette gleichen Namens, dem gelb-schwarzen Netto mit dem Scottish Terrier im Logo, besteht keine gesellschaftsrechtliche Verbindung. Diese gehört der dänischen Salling Group.
Dass sich diese Frage überhaupt so hartnäckig hält, liegt an einer Konstellation, die im europäischen Lebensmittelhandel selten ist: Zwei Wettbewerber führen in demselben Land denselben Markennamen, in ähnlichen Farben, im selben Vertriebsformat. Für Markenverantwortliche ist das ein Lehrstück darüber, was passiert, wenn Markenrechte historisch gewachsen sind und niemand mehr sauber trennen kann.
Die Eigentümerkette im Detail
Edeka ist kein Konzern im klassischen Sinn, sondern ein genossenschaftlich geprägter Verbund mit drei Stufen. Unten stehen rund 3.300 selbstständige Kaufleute, die ihre Märkte auf eigene Rechnung führen. Darüber liegen sieben Regionalgesellschaften, die Großhandel, Logistik und Immobilien verantworten. An der Spitze steht die Edeka Zentrale Stiftung & Co. KG in Hamburg, die Einkauf, Eigenmarken und übergreifende Strategie bündelt.
Netto Marken-Discount fällt aus dieser Logik heraus. Die Kette gehört dem Verbund selbst und wird zentral geführt, es gibt keine selbstständigen Netto-Kaufleute. In der Branchensprache heißt das Regiebetrieb: Filialleitungen sind Angestellte, Sortiment und Preise kommen aus der Zentrale in Maxhütte-Haidhof. Genau darin liegt der strategische Wert für Edeka. Während im Supermarktgeschäft jeder Kaufmann eigene Entscheidungen trifft, lässt sich der Discounter wie ein Filialkonzern steuern, mit einheitlichem Sortiment und schneller Durchsetzung von Preisentscheidungen.
Wer verstehen will, wie unterschiedlich Handelskonzerne ihre Discountschienen aufhängen, findet den Gegenpol bei der Nummer zwei im Markt: die Rewe-Struktur hinter Penny folgt demselben Prinzip, ist aber deutlich enger mit dem Supermarktgeschäft verzahnt. Penny gehört zur Rewe Group, Netto zu Edeka. Die häufig gestellte Frage, wem Penny und Netto gehören, hat also zwei verschiedene Antworten, die zusammen fast die Hälfte des deutschen Lebensmitteleinzelhandels abdecken.
Warum es in Deutschland zwei Netto-Ketten gibt
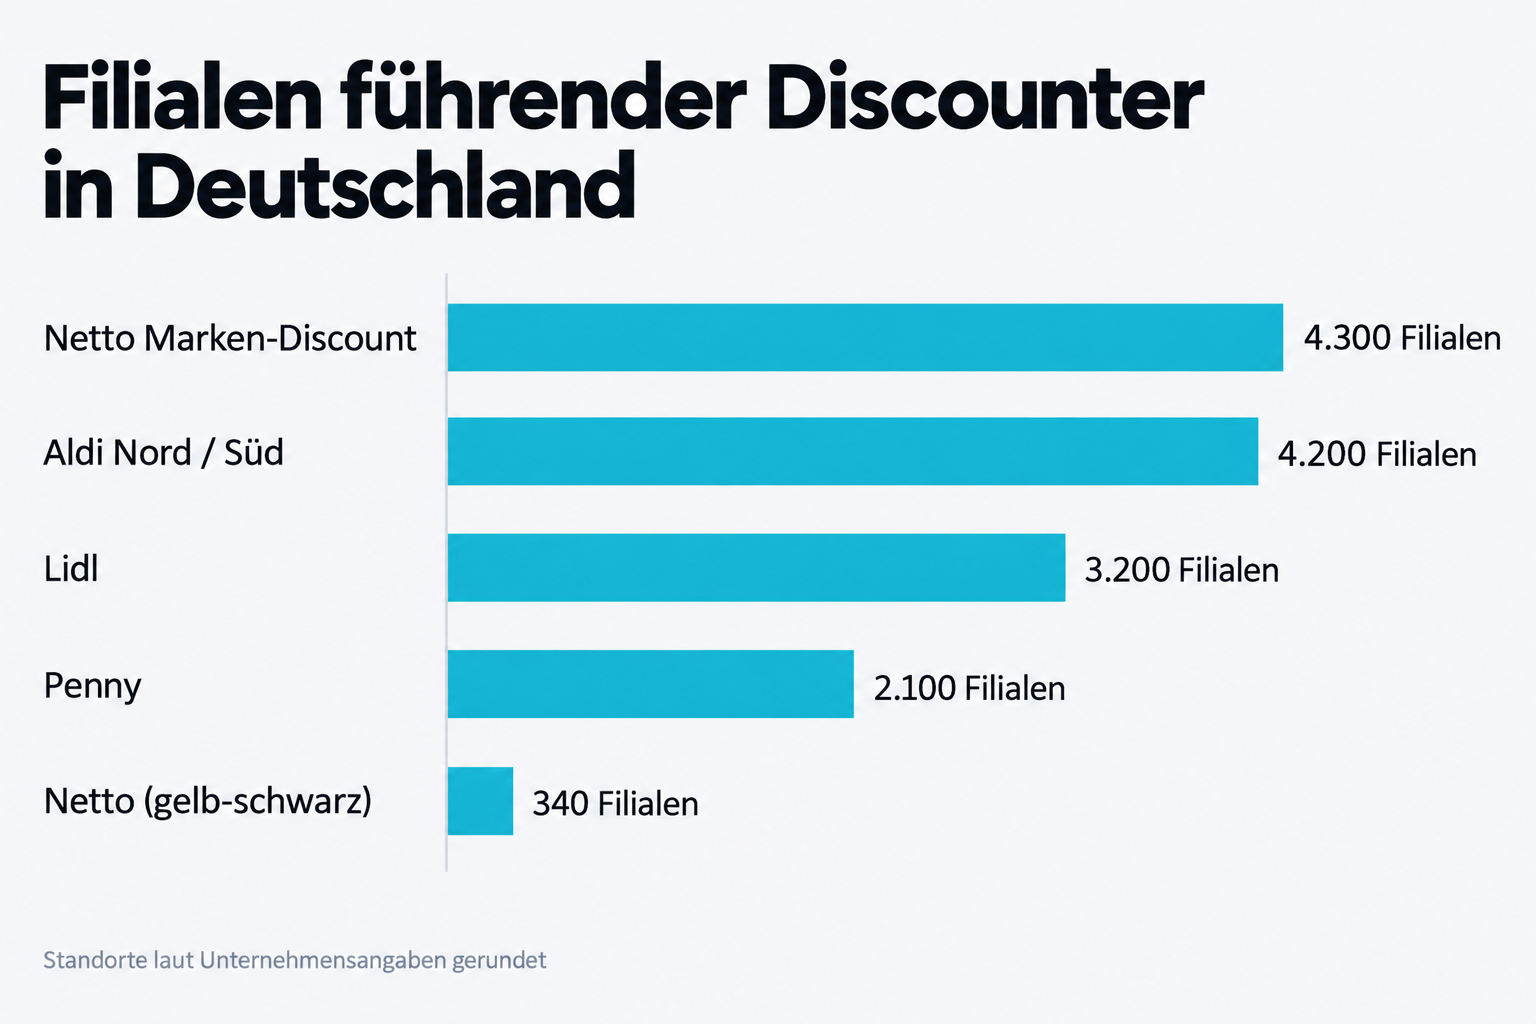
Der dänische Netto startete 1981 in Kopenhagen und expandierte ab Anfang der neunziger Jahre nach Norddeutschland, vor allem in die neuen Bundesländer. Er gehört zur Salling Group, die ihrerseits von dänischen Stiftungen kontrolliert wird. Erkennungszeichen ist der schwarze Terrier auf gelbem Grund. Das Filialnetz liegt in der Größenordnung von 340 Märkten, konzentriert auf Norddeutschland, Mecklenburg-Vorpommern, Brandenburg und Teile Sachsens.
Der bayerische Netto expandierte parallel aus der Oberpfalz heraus und kam über Edeka zu bundesweiter Größe. Weil beide Namensrechte historisch nebeneinander entstanden, einigte man sich auf eine Koexistenz mit unterschiedlicher Bildmarke und dem Zusatz "Marken-Discount" bei der Edeka-Tochter. Praktisch heißt das: In Hamburg oder Rostock stehen beide Ketten in derselben Straße, und Kunden halten sie für dasselbe Unternehmen. Für den kleineren dänischen Anbieter ist das seit Jahren ein Nachteil, weil nationale Werbung der Edeka-Tochter auf sein Konto einzahlt, ohne dass er davon profitiert. Die Hintergründe zur Trennung beider Unternehmen sind in der Übersicht zu den zwei Netto-Ketten und ihren Eigentümern ausführlich aufgeschlüsselt.
Der Plus-Deal: wie Netto zum Schwergewicht wurde
Den Sprung von einer regionalen Kette zum bundesweiten Discounter verdankt Netto einer einzigen Transaktion. 2008 vereinbarte Edeka die Übernahme des Discounters Plus von der Tengelmann-Gruppe. Das Bundeskartellamt gab den Zusammenschluss unter Auflagen frei, Edeka musste einen Teil der Standorte abgeben. Tengelmann erhielt im Gegenzug eine Minderheitsbeteiligung an Netto, die in späteren Jahren an Edeka zurückging.
In den Jahren 2009 und 2010 wurden rund 2.300 Plus-Filialen auf Netto umgeflaggt. Eine Umstellung dieser Größenordnung in weniger als zwei Jahren ist logistisch anspruchsvoll: Regalsysteme, Kassensoftware, Sortimentslisten, Lieferantenverträge und Belegschaften mussten in ein anderes System überführt werden, während die Märkte weiterliefen. Der Preis dafür war eine mehrjährige Phase uneinheitlicher Filialqualität, weil viele ehemalige Plus-Standorte baulich veraltet waren. Netto arbeitet diesen Rückstand bis heute über Modernisierungsprogramme ab.
Rückblickend war der Deal für Edeka die wichtigste Weichenstellung der letzten zwanzig Jahre. Ohne Plus hätte der Verbund im Discountgeschäft dauerhaft gegen Aldi und Lidl verloren, und das Discountsegment steht in Deutschland stabil für einen Umsatzanteil von deutlich über 40 Prozent im Lebensmittelhandel.
Die Zahlenlage im Vergleich
| Kette | Eigentümer | Filialen Deutschland | Besonderheit |
|---|---|---|---|
| Netto Marken-Discount | Edeka-Verbund (100 Prozent) | rund 4.300 | Markendiscounter, zentral geführter Regiebetrieb |
| Netto (gelb-schwarz) | Salling Group, Dänemark | rund 340 | Nord- und Ostdeutschland, stiftungskontrolliert |
| Penny | Rewe Group | rund 2.100 | eng an Supermarktlogistik angebunden |
| Lidl | Schwarz-Gruppe | rund 3.200 | international stärkste Discountmarke |
| Aldi Nord / Süd | Stiftungen der Familie Albrecht | zusammen rund 4.200 | zwei getrennte Unternehmensgruppen |
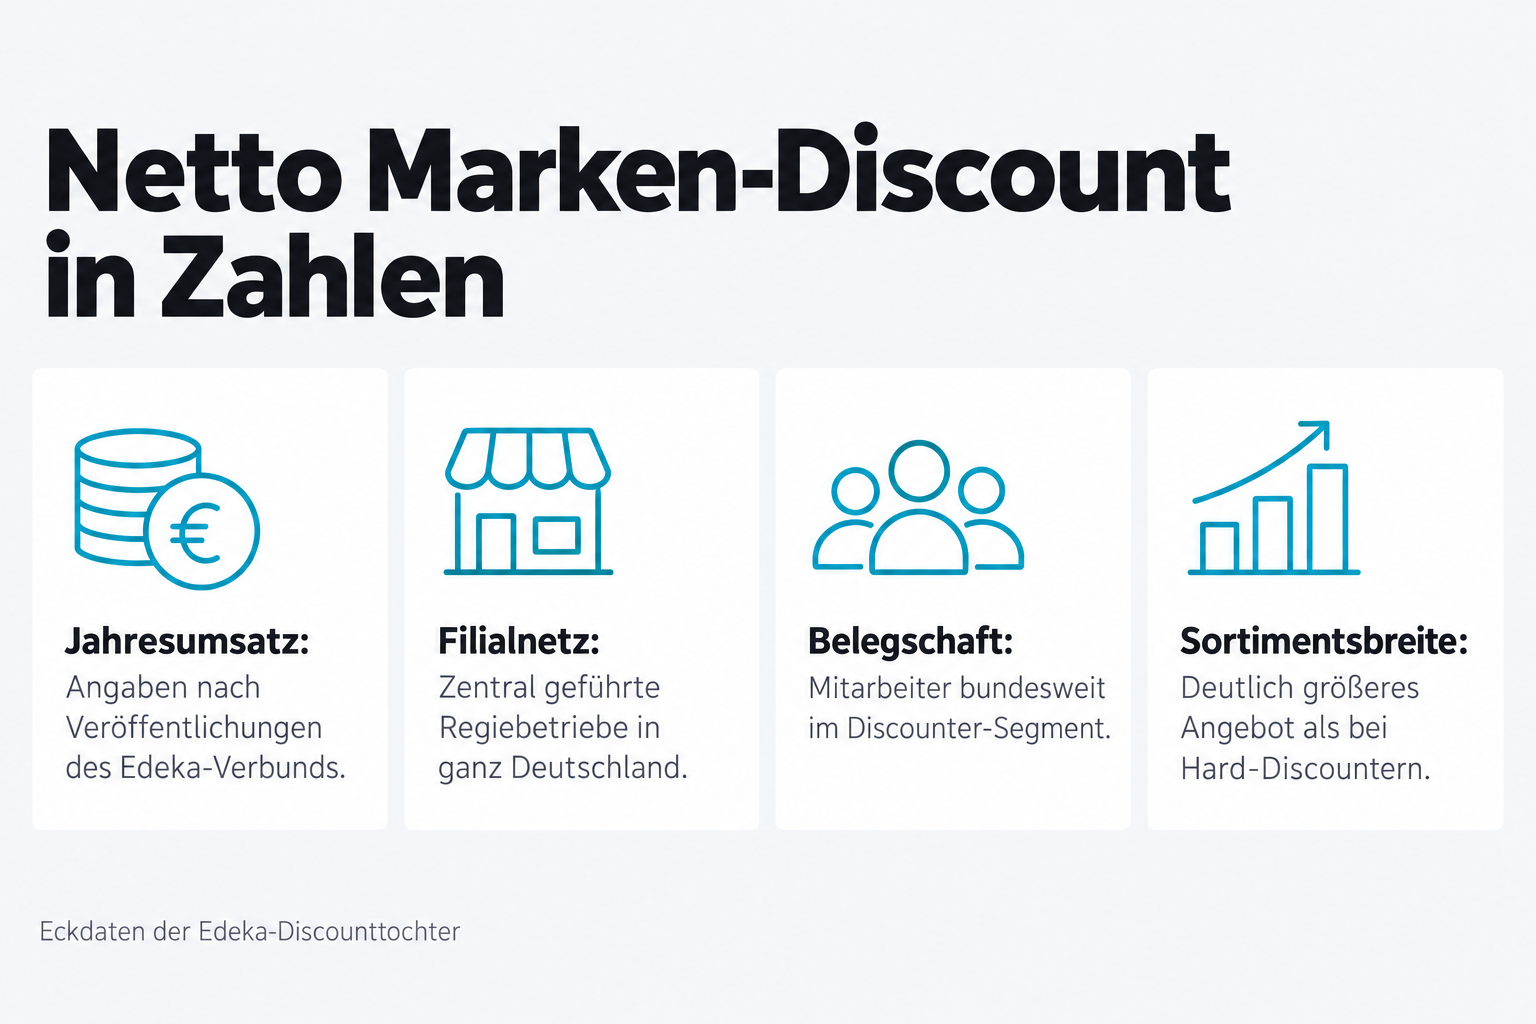
Die Umsatzgrößen lassen sich nur eingeschränkt vergleichen, weil Edeka und Schwarz-Gruppe unterschiedlich konsolidieren. Netto liegt nach den vom Edeka-Verbund veröffentlichten Angaben in der Größenordnung von 17 Milliarden Euro Jahresumsatz und beschäftigt in Deutschland rund 80.000 Menschen. Der gesamte Edeka-Verbund bewegt sich bei etwa 70 Milliarden Euro, wobei darin Einzelhandelsumsätze der selbstständigen Kaufleute, Großhandel, Marktkauf, eigene Produktionsbetriebe und die Beteiligung an der Hamburger Drogeriekette Budnikowsky stecken. Wer Marktanteile und Wachstumsraten solcher Verbünde selbst gegenrechnen will, kommt mit einem Prozentrechner schneller zu belastbaren Relationen als mit den gerundeten Angaben aus Pressemeldungen.
Warum Netto für Edeka mehr ist als eine Zweitmarke
Drei Funktionen erfüllt die Kette im Verbund. Erstens deckt sie das Preiseinstiegssegment ab, das Edeka mit seinem Vollsortimentsgeschäft nur schwer bedienen kann, ohne die eigene Positionierung zu beschädigen. Zweitens erhöht sie das Einkaufsvolumen und damit die Verhandlungsmacht gegenüber Markenartiklern, weil Edeka und Netto zentrale Konditionen gemeinsam verhandeln können. Drittens liefert Netto über das Payback-Programm und die eigene App Abverkaufsdaten in einer Granularität, die im klassischen Edeka-Markt wegen der Selbstständigkeit der Kaufleute schwerer zu bündeln ist.
Das Sortimentskonzept ist dabei der eigentliche Unterschied zu Aldi und Lidl. Netto führt rund 5.000 Artikel und damit deutlich mehr als klassische Hard-Discounter, mit einem hohen Anteil an Herstellermarken, ergänzt um die Eigenmarkenarchitektur des Verbunds. Dieser Mittelweg bringt mehr Umsatz pro Kunde, kostet aber Fläche, Logistikkomplexität und Marge pro Artikel. Wie empfindlich solche Entscheidungen auf die Ertragsrechnung durchschlagen, lässt sich mit einem Blick auf die Handelsspanne nachvollziehen: Im Discount entscheiden Zehntelprozentpunkte darüber, ob ein Standort trägt.
Zum Edeka-Verbund gehören neben Netto auch die SB-Warenhauskette Marktkauf, kleinere Formate wie Nah und Gut, der eigene Großhandel sowie rund zwei Dutzend Produktionsbetriebe von Fleischwerken bis Bäckereien. Diese Fertigungstiefe ist im deutschen Handel die Ausnahme und unterscheidet Edeka strukturell von Wettbewerbern, die reine Handelsunternehmen sind. Einen Vergleich dazu liefert die Eigentümerstruktur von Kaufland innerhalb der Schwarz-Gruppe.
Was Markenverantwortliche aus dem Fall mitnehmen
Der Doppelname Netto zeigt, welchen betriebswirtschaftlichen Preis eine ungeklärte Markenlage hat. Jede Werbekampagne der größeren Kette erzeugt Aufmerksamkeit, die zu einem Teil beim Wettbewerber landet. Jede negative Schlagzeile des einen Unternehmens färbt auf das andere ab, weil Verbraucher die Unterscheidung nach gut dreißig Jahren Koexistenz immer noch nicht zuverlässig treffen. Für Unternehmen, die in neue Märkte expandieren, folgt daraus eine simple Regel: Markenrechtliche Prüfung ist keine juristische Formalie, sondern eine Investitionsentscheidung mit Jahrzehnten Wirkung.
Ein zweiter Punkt betrifft die Markenarchitektur. Edeka führt mit Edeka und Netto zwei Marken, die sich im Preisniveau überschneiden, in der Zielgruppenansprache aber klar getrennt werden. Dass dieses Nebeneinander funktioniert, liegt an disziplinierter Kommunikationstrennung: Die Markenwerbung des Vollsortimenters setzt auf Emotion und Qualität, die Netto-Kommunikation auf Preis und Aktion. Wer beide Marken sprachlich angleichen würde, hätte innerhalb weniger Jahre Kannibalisierung im eigenen Haus. Vergleichbare Abwägungen kennt man aus dem Discountlager der Konkurrenz, wie der Blick auf die Eigentümer von Lidl und Aldi zeigt, wo zwei getrennte Unternehmensgruppen denselben Namen tragen und trotzdem als eine Marke wahrgenommen werden.
Ausblick: drei Szenarien für die Netto-Konstellation
Die Namensgleichheit ist kein stabiler Dauerzustand, sondern eine Frage von Marktdruck. Denkbar sind im Wesentlichen drei Entwicklungen.
- Fortbestand der Koexistenz: Beide Ketten bleiben bei ihren Logos und Regionen, die dänische Seite konzentriert sich auf ihre Stammgebiete im Norden und Osten. Für sie bedeutet das anhaltenden Skalennachteil beim Einkauf gegenüber einem Wettbewerber, der mehr als das Zehnfache an Filialen betreibt.
- Rückzug oder Verkauf des kleineren Anbieters: Deutschlandgeschäfte ausländischer Handelsketten geraten regelmäßig auf den Prüfstand, wenn die kritische Masse fehlt. Ein Eigentümerwechsel oder eine Umflaggung würde die Verwechslungsfrage nach Jahrzehnten auflösen und dem Edeka-Verbund einen Markennamen überlassen, in dessen Bekanntheit er dreistellige Millionenbeträge an Werbung investiert hat.
- Schärfere Differenzierung ohne Eigentümerwechsel: Ein deutlicher Relaunch bei Logo, Farbwelt oder Zusatz könnte die Unterscheidbarkeit erhöhen. Der Aufwand wäre hoch und würde beim kleineren Anbieter vorhandene Bekanntheit entwerten, weshalb dieser Weg nur in Verbindung mit einer ohnehin geplanten Repositionierung sinnvoll wäre.
Für den Markt insgesamt hängt mehr an Netto als an der Namensfrage. Sollte der Discountanteil weiter steigen, wird die Kette zum wichtigsten Wachstumstreiber im Edeka-Verbund, weil sich Filialflächen zentral schneller ausrollen lassen als über selbstständige Kaufleute. Genau diese Steuerbarkeit war der Grund, warum Edeka 2008 beim Plus-Zukauf bereit war, ein Kartellverfahren mit Auflagen auf sich zu nehmen.