Zu wem gehört Penny? Die kurze Antwort
Zu wem gehört Penny? Der Discounter gehört vollständig zur REWE Group mit Sitz in Köln. Betreibergesellschaft ist die Penny Markt GmbH, die als Vertriebslinie unter dem Dach des Kölner Handels- und Touristikkonzerns geführt wird. Anders als bei vielen Wettbewerbern steht am Ende der Eigentümerkette keine Familie und kein Stiftungskonstrukt, sondern eine Genossenschaft: Die REWE Group wird von der REWE-ZENTRALFINANZ eG gesteuert, deren Mitglieder letztlich die selbstständigen REWE-Kaufleute sind. Ein Discounter, der mehreren tausend Einzelhändlern mittelbar mitgehört, ist im deutschen Lebensmittelhandel eine Konstruktion für sich.
Diese Antwort klingt simpler, als sie in der Praxis ist. Denn die Genossenschaftsmitglieder betreiben ihre eigenen REWE-Supermärkte, während bei Penny kein einziger Markt von einem selbstständigen Kaufmann geführt wird. Penny ist durchgängig Regiebetrieb, also in Eigenregie der Konzerngesellschaft. Genau an dieser Stelle trennen sich die Geschäftslogiken innerhalb desselben Konzerns.
Die Eigentümerkette im Detail
An der Spitze steht die REWE-ZENTRALFINANZ eG, eine Genossenschaft, deren Anteile von Regionalgenossenschaften und damit von selbstständigen Kaufleuten gehalten werden. Unter ihr hängen die operativen Gesellschaften, darunter die REWE Zentral AG für das deutsche Vollsortiment und die Penny Markt GmbH für den Discount. Das Auslandsgeschäft läuft über eigene Landesgesellschaften, in Österreich etwa über die REWE International AG in Wiener Neudorf, zu der neben Billa und Bipa auch die österreichischen Penny-Filialen zählen.
Für Außenstehende hat diese Struktur eine wichtige Konsequenz: Die REWE Group ist nicht börsennotiert und muss keine Quartalszahlen liefern. Sie veröffentlicht einen Geschäftsbericht, aber die Detailtiefe pro Vertriebslinie bleibt überschaubar. Wer belastbare Einzelzahlen zu Penny sucht, arbeitet deshalb meist mit Konzernangaben, Marktforschungsdaten und Branchenschätzungen. Dieselbe Intransparenz kennt man von den Discount-Konkurrenten, etwa bei der Frage, wem Lidl eigentlich gehört und wie dort Stiftungen und operative Gesellschaften verschachtelt sind.
| Ebene | Gesellschaft | Funktion |
|---|---|---|
| Eigentümer | REWE-ZENTRALFINANZ eG | Genossenschaftliches Dach, Mitglieder sind Regionalgenossenschaften und Kaufleute |
| Konzernführung | REWE Group / REWE Zentral AG | Strategie, Einkauf, Logistik, Finanzierung |
| Vertriebslinie Discount | Penny Markt GmbH, Köln | Betrieb der deutschen Penny-Filialen |
| Ausland | Landesgesellschaften, u. a. REWE International AG | Penny-Märkte in mehreren europäischen Ländern |
Penny und REWE: ein Konzern, zwei Geschäftsmodelle
Die häufigste Rückfrage zum Thema lautet, ob REWE und Penny dasselbe seien. Juristisch gehören beide zum gleichen Konzern, operativ arbeiten sie getrennt. REWE-Supermärkte werden zu einem großen Teil von selbstständigen Kaufleuten geführt, die Sortiment, Personal und lokale Aktionen in erheblichem Umfang selbst verantworten. Penny-Filialen folgen einem zentral gesteuerten Standardkonzept mit deutlich kleinerer Artikelzahl, einfacherer Warenpräsentation und niedrigeren Personalkosten je Quadratmeter.
Der Sortimentsumfang markiert den Unterschied am klarsten. Ein REWE-Vollsortimenter führt je nach Fläche mehrere zehntausend Artikel, ein Penny-Markt bewegt sich im Bereich weniger tausend. Das verändert jede betriebswirtschaftliche Kennzahl: Umschlagsgeschwindigkeit, Regalmeterertrag, Logistikkosten je Palette, Personaleinsatz je Umsatzeuro.
Gemeinsam genutzt werden dagegen Einkaufsmacht und Teile der Eigenmarkenwelt. Die Preiseinstiegsmarke ja! steht sowohl bei REWE als auch bei Penny im Regal, und zentrale Verhandlungen mit großen Herstellern führt der Konzern gebündelt. Für Lieferanten heißt das: Ein Listungsgespräch entscheidet im Zweifel über den Zugang zu beiden Vertriebslinien, mit sehr unterschiedlichen Mengen- und Konditionsfolgen.
Von der Gründung 1973 bis zur Plus-Übernahme
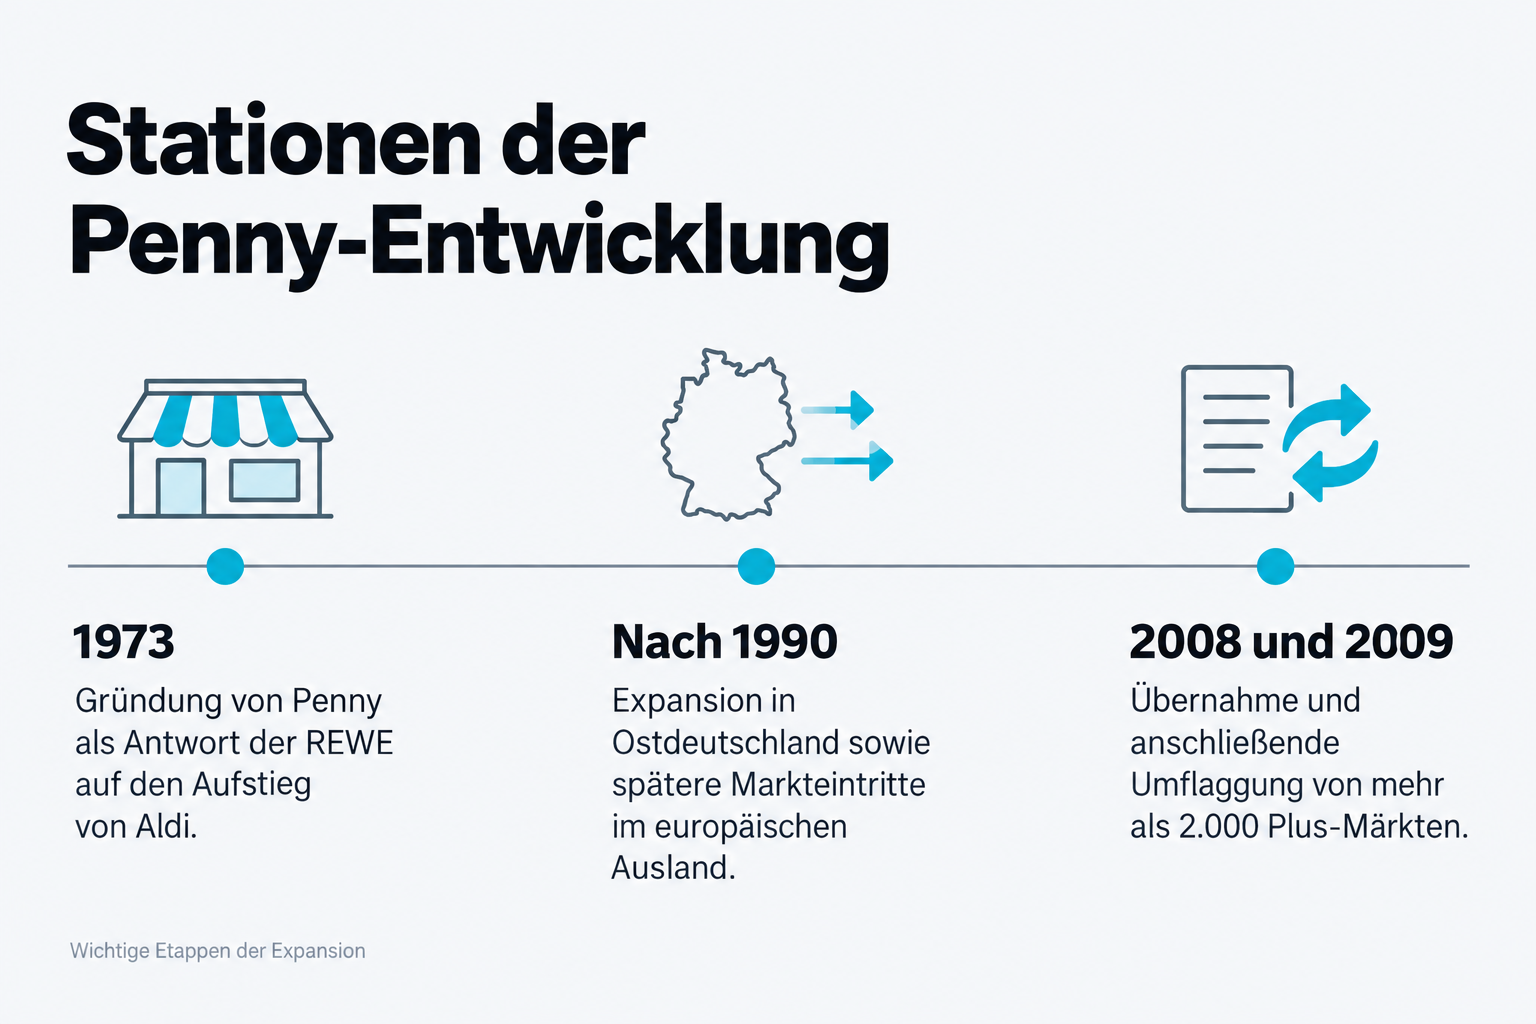
Penny startete 1973 als Antwort der REWE auf den Aufstieg von Aldi. Der Name signalisierte das Versprechen des kleinen Preises, das Konzept war radikal reduziert: wenige Artikel, Paletten statt Regalpflege, keine Bedientheken. Über zwei Jahrzehnte wuchs die Linie in Deutschland, nach der Wiedervereinigung beschleunigt durch die Expansion in Ostdeutschland, später durch Markteintritte in Mittel- und Osteuropa sowie in Italien.
Der Einschnitt kam 2008 und 2009. REWE übernahm die Discountkette Plus von Tengelmann, zunächst über ein Gemeinschaftsunternehmen, nach kartellrechtlicher Prüfung dann vollständig. Mehr als zweitausend Plus-Märkte wurden in kurzer Zeit auf Penny umgeflaggt. Die Übernahme machte Penny auf einen Schlag zur Nummer vier im deutschen Discount, brachte aber einen schweren Rucksack mit: viele kleine, schlecht geschnittene Standorte mit zu wenig Verkaufsfläche und ungünstigen Parkplatzsituationen.
Die Jahre danach waren von Bereinigung geprägt. Penny schloss unrentable Filialen, zog Standorte zusammen, vergrößerte Verkaufsflächen und investierte in Umbauten mit hellerer Optik, Backstationen und breiteren Gängen. Wer die Marke heute im Wettbewerb einordnet, muss diesen Umbau mitdenken: Ein großer Teil der Filialentwicklung der vergangenen fünfzehn Jahre war Reparatur einer Übernahme, nicht klassisches Wachstum.
Die Zahlenlage: was Penny im Konzern bedeutet
Die REWE Group zählt zu den größten Handelsunternehmen Europas und bewegt sich beim Gesamtaußenumsatz in einer Größenordnung von deutlich über 90 Milliarden Euro pro Jahr, inklusive Touristik, Baumarkt und Großhandel. Penny Deutschland steuert davon nach Konzernangaben einen hohen einstelligen Milliardenbetrag bei, das internationale Penny-Geschäft kommt zusätzlich hinzu. Der Discounter betreibt in Deutschland rund 2.100 Filialen mit einer Belegschaft in der Größenordnung von knapp 30.000 Menschen.
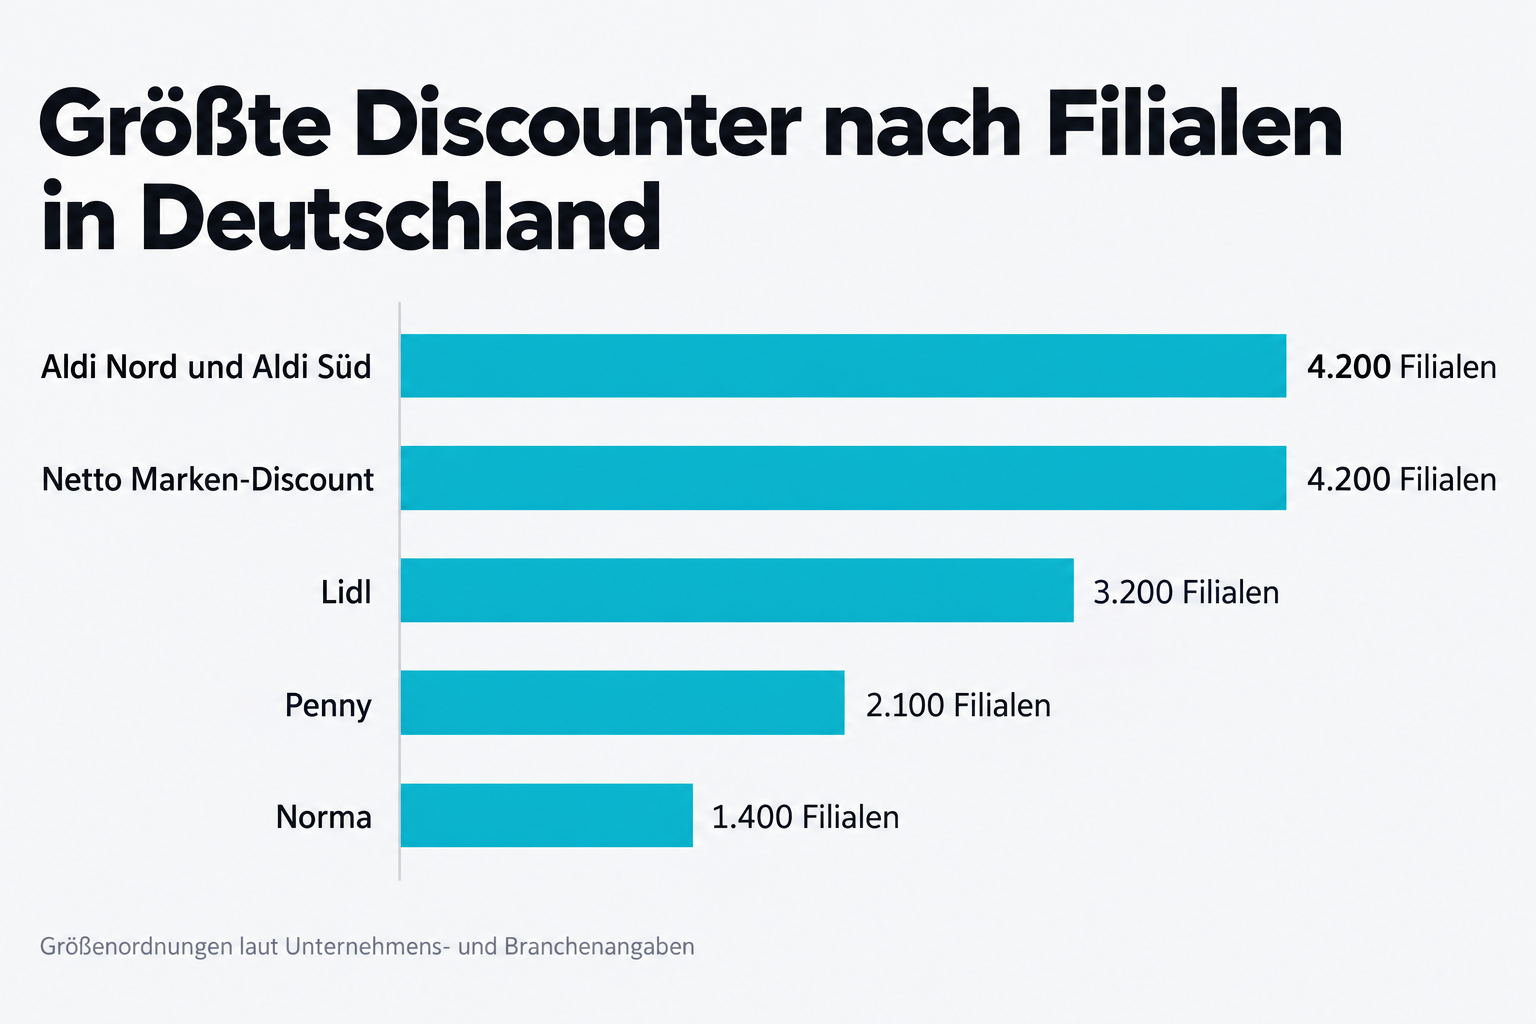
Im deutschen Discountmarkt ergibt sich daraus eine klare Rangfolge, die sich seit Jahren kaum verschiebt. Die folgenden Werte sind Größenordnungen aus öffentlich zugänglichen Unternehmens- und Branchenangaben und schwanken je nach Stichtag:
| Discounter | Filialen Deutschland (Größenordnung) | Eigentümer |
|---|---|---|
| Aldi Nord und Aldi Süd | rund 4.200 | Familienstiftungen Albrecht |
| Netto Marken-Discount | rund 4.200 | Edeka-Gruppe |
| Lidl | rund 3.200 | Schwarz-Gruppe |
| Penny | rund 2.100 | REWE Group |
| Norma | rund 1.400 | Familie Roth |
Die Tabelle erklärt, warum Penny seine Rolle anders definieren muss als die beiden Marktführer. Mit halb so vielen Standorten wie Aldi lässt sich Preisführerschaft dauerhaft kaum finanzieren. Dass zwei der fünf großen Discountmarken Töchter von Vollsortimentskonzernen sind, zeigt zugleich ein Strukturmerkmal des deutschen Marktes: Edeka und REWE decken mit Zweitmarken ab, was ihre Supermärkte preislich nicht bedienen können. Wie unübersichtlich solche Konstellationen für Verbraucher werden, zeigt der Fall Netto mit seinen zwei verschiedenen Eigentümern, wo zwei Ketten mit ähnlichem Namen zu völlig unterschiedlichen Konzernen gehören.
Was die Eigentümerstruktur für Lieferanten und Marken bedeutet
Die Frage, zu wem Penny gehört, ist für Hersteller keine Trivia, sondern Verhandlungsrealität. Drei Effekte fallen ins Gewicht.
Erstens die gebündelte Einkaufsmacht. Verhandlungen laufen über die Konzernebene, Penny profitiert von Volumina, die die eigene Vertriebslinie allein nie erreichen würde. Für Markenartikler heißt das, dass Konditionen für Supermarkt und Discount in einem Gesamtpaket landen können, inklusive der Gefahr, dass ein Streit mit dem Konzern beide Absatzkanäle gleichzeitig kostet.
Zweitens die fehlende Kaufmannsebene. Bei REWE kann ein selbstständiger Kaufmann regionale Produkte eigenständig ins Regal nehmen, was kleinen Herstellern einen Hintereingang in die Listung öffnet. Bei Penny existiert dieser Weg praktisch nicht. Wer dort gelistet werden will, muss durch die Zentrale, mit entsprechend hohen Mindestmengen und Logistikanforderungen.
Drittens die Margenmechanik. Im Lebensmitteleinzelhandel liegen die operativen Renditen traditionell im niedrigen einstelligen Prozentbereich, der Discount arbeitet mit schmalen Aufschlägen und hoher Frequenz. Wer kalkuliert, was ein Listungsrabatt oder eine Aktionswoche am Rohertrag kostet, kommt um eine saubere Rechnung nicht herum: Schon zwei Prozentpunkte weniger Aufschlag verändern bei Discountpreisen den Deckungsbeitrag spürbar, was sich mit einem Rechner für die Handelsspanne in wenigen Minuten durchspielen lässt.
Wie Penny Aufmerksamkeit kauft, ohne Preisführer zu sein
Marketingseitig hat Penny in den vergangenen Jahren einen Weg eingeschlagen, der im Discount ungewöhnlich ist. Statt reiner Preiskommunikation setzt die Marke auf gesellschaftlich aufgeladene Kampagnen. Der bekannteste Fall ist die Aktion zum sogenannten wahren Preis im Sommer 2023: Für eine Woche verkaufte Penny neun Eigenmarkenartikel zu Preisen, die die berechneten Umwelt- und Klimafolgekosten einschlossen, wissenschaftlich begleitet von Hochschulen. Die Aufschläge lagen je nach Produkt bei einem Vielfachen des normalen Preises, bei Käse und Fleischprodukten besonders deutlich.
Betriebswirtschaftlich war das ein kalkulierter Absatzverlust für eine Woche, kommunikativ eine Reichweitenmaschine mit internationaler Berichterstattung. Dazu kommen die Weihnachtsfilme, die seit Jahren eher auf Konflikt und Nachdenklichkeit als auf Produktpreise setzen und regelmäßig Debatten auslösen.
Die redaktionelle Einschätzung dazu: Für eine Nummer vier im Markt ist Aufmerksamkeitsarbitrage rational. Penny kann Aldi und Lidl im Preiskampf nicht dauerhaft unterbieten, weil Fläche und Volumen fehlen. Also kauft die Marke Gesprächsanteil über Haltungskampagnen, die pro erreichtem Kontakt billiger sind als klassische Preiswerbung. Das Risiko liegt in der Glaubwürdigkeitslücke: Wer Umweltfolgekosten thematisiert und gleichzeitig Hackfleisch zum Aktionspreis bewirbt, muss mit dem Vorwurf der Inszenierung leben. Bisher hat Penny diese Spannung eher ausgehalten als aufgelöst.
Was Markenverantwortliche daraus mitnehmen können
Der Fall Penny liefert zwei übertragbare Lehren. Zum einen zeigt die Plus-Integration, wie teuer eine Übernahme wird, wenn die Standortqualität des gekauften Netzes nicht zur eigenen Betriebsform passt. Filialzahlen wachsen über Nacht, Produktivität nicht. Wer Wachstum über Zukäufe plant, sollte die Qualität der übernommenen Assets höher gewichten als deren Zahl.
Zum anderen taugt die Positionierung als Beispiel für Marken auf Rang drei oder vier eines Marktes. Diese Marken gewinnen selten über das Kernversprechen der Kategorie, hier den niedrigsten Preis. Sie gewinnen über eine zweite Dimension, die der Marktführer nicht besetzen will. Dasselbe Muster findet sich im Vollsortiment, wenn Hybridformate wie Kaufland zwischen Supermarkt und Discount eine eigene Nische definieren.
Ausblick: woran sich Penny messen lassen muss
Die Richtung der nächsten Jahre hängt an drei Entwicklungen. Die erste ist die Flächenfrage. Der Umbau zu größeren Märkten mit mehr Frische und Convenience ist noch nicht abgeschlossen, und jeder Quadratmeter zusätzlich muss sich im Rohertrag rechnen. Die zweite ist der Eigenmarkenanteil: Je stärker REWE seine Marken über beide Vertriebslinien hinweg standardisiert, desto schwerer fällt die Differenzierung von Penny gegenüber dem günstigen Teil des REWE-Sortiments.
Bleibt die Internationalisierung. In Osteuropa und Italien ist Penny als Marke in Märkten unterwegs, in denen der Discountanteil noch wächst, während er in Deutschland weitgehend ausgereizt ist. Sollte der Konzern das Auslandsgeschäft weiter ausbauen, könnte die deutsche Vertriebslinie mittelfristig an relativem Gewicht verlieren, ohne an Bedeutung einzubüßen. Für die Eigentümerfrage ändert das nichts: Penny bleibt eine Tochter der REWE Group, und damit ein Discounter, der mittelbar mehreren tausend selbstständigen Supermarktkaufleuten gehört.